
4 Novembre 2022
I cinquant’anni dell’Iva – 1 Le origini francesi del tributo
Cinquant’anni fa, precisamente il 26 ottobre 1972, è stato approvato il decreto del presidente della Repubblica n. 633 (pubblicato sulla Gazzetta Ufficiale n. 292 dell’11 novembre 1972), che ha istituito e disciplinato, dal primo gennaio 1973, l’imposta sul valore aggiunto.
Il tributo, di matrice comunitaria, ha rappresentato il primo passo verso un Fisco euro-orientato nell’ambito del programma di realizzazione del mercato unico, così come prefigurato nel Trattato di Roma istitutivo dell’allora Comunità economica europea.
Uno degli obiettivi fondanti del progetto era l’armonizzazione delle disposizioni tributarie domestiche dei vari Stati membri per quanto concerneva l’imposizione indiretta sulla cifra d’affari poiché si era in presenza di tributi alquanto eterogenei.
Le istituzioni comunitarie hanno, pertanto, adottato un’imposta plurifase, calcolata sul valore aggiunto, neutra per gli operatori economici, sull’esperienza della Taxe sur la valeur ajoutée francese.
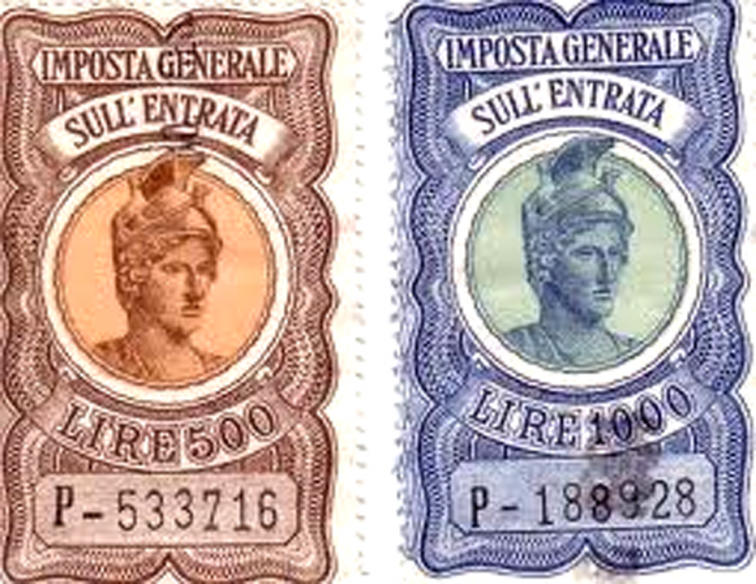
Diversamente in Italia il processo sulle imposte sui consumi è stato più lento in quanto fino agli anni settanta vigeva l’Ige, Imposta generale sull’entrata, un tributo a cascata cumulativo non adatto al mercato comune.
Natura e funzionamento ordinario
L’imposta sul valore aggiunto, insieme a quelle di fabbricazione, alle accise e ai dazi doganali, costituisce la più ampia categoria dei tributi sul consumo, i quali colpiscono la fruizione del bene o servizio a prescindere dalla tecnica impositiva adottata.
L’Iva rappresenta un indice mediato, equo e uniforme, delle manifestazioni indirette di capacità contributiva. Ha un ruolo primario nell’entrate tributarie del nostro Paese, rappresentando la seconda fonte, in valore assoluto, di gettito dopo l’Irpef, e, parimenti, costituisce una risorsa propria dell’Unione europea.
Il principio del sistema comune dell’Iva consiste nell’applicare a beni e servizi un’imposta generale sul consumo esattamente proporzionale al prezzo, qualunque sia il numero di transazioni intervenute nel processo di produzione e di distribuzione antecedente alla fase dell’imposizione.
A ciascuna transazione, effettuata fino allo stadio del commercio al minuto incluso, l’imposta sul valore aggiunto è:
- applicata dai soggetti passivi d’imposta (e da chiunque effettui importazioni)
- calcolata in modo proporzionale sul prezzo di vendita in base a un’aliquota, comunque ricompresa in determinati range in quattro categorie (aliquote zero, super-ridotte, ridotte e ordinarie)
- esigibile in virtù della rivalsa, previa deduzione, tramite l’esercizio della detrazione, dell’ammontare dell’imposta che ha gravato direttamente sul costo dei diversi elementi costitutivi del prezzo.
Le origini
Inizialmente l’imposta sui consumi era considerata come uno strumento fiscale per introitare un maggior gettito in maniera semplice e diretta. Solo in seguito, con l’europeizzazione del tributo, si comprese che l’Iva potesse costituire il mezzo per innalzare il grado di sviluppo economico della società.
La Comunità economica europea ha introdotto l’Iva sull’esperienza della Taxe sur la valeur ajoutée (Tva) francese. Il suo funzionamento è stato il punto di partenza per perseguire l’armonizzazione nel settore delle imposte indirette, ma per comprenderne appieno le ragioni della scelta è necessario ricostruire il contesto economico, giuridico e culturale delle nazioni, che presentavano ordinamenti giuridici e sistemi di imposizione alquanto variegati.
La Francia apripista dell’attuale imposta sul valore aggiunto
In Francia, nell’arco di cinquant’anni, l’imposta sui consumi è stata successivamente applicata come tributo plurifase cumulativo, come monofase e infine calcolato sul valore aggiunto.
Tale evoluzione è stata il frutto della ricerca, step by step, di possibili soluzioni che risolvessero le criticità dei gap rilevati, di volta in volta, nei citati meccanismi di funzionamento.
Possiamo individuare le seguenti fasi:
- nel 1917 è stata introdotta la taxe sur les paiements civils et commerciaux, quale imposta plurifase cumulativa, che colpiva le sole vendite al dettaglio con una aliquota modesta
- negli anni venti tale tributo fu sostituito dall’impot sur le chiffre d’affaires, un’imposta sul consumo destinataria di tutti i tipi di vendita
- nel 1925 furono create una trentina di imposte speciali autonome, all’interno del sistema generale, in grado di colpire solo particolari categorie di prodotti, una sola volta a una determinata fase del ciclo produttivo (sistema ibrido in cui si trovarono a convivere un’imposta plurifase cumulativa e una monofase, comunque, ancora in uno stato embrionale)
- fu solo nel 1936 che trovò completa applicazione un’imposta monofase che tassava i beni al momento del passaggio dalla produzione al commercio, in pratica gli acquisti dei consumatori finali. Contestualmente fu creata anche un’imposta sui servizi (taxe sur les prestations de services)
- infine dagli anni cinquanta si optò, dopo una lunga analisi, per una imposta sul valore aggiunto applicabile a ogni stadio del ciclo produttivo e commerciale (Taxe sur la valeur ajoutée) a cui fu affiancata una seconda imposta sui consumi concernente le prestazioni di servizio, però con un sistema cumulativo.
Tale processo, relativo all’evoluzione delle imposte di consumo in ambito domestico, è stato seguito, in maniera differente e meno metodico, anche in Germania e nel Regno Unito.
L’Italia lontana da un’imposta neutra
L’Italia ha adottato, con Rdl n. 2/1940, convertito con modificazioni nella legge n. 762/1940, l’Ige (Imposta generale sull’entrata), in sostituzione della precedente imposta sugli scambi (Rdl n. 1210/1930), che colpiva principalmente le vendite.
Detto tributo, in vigore fino agli anni settanta (abolito dall’articolo 90 del Dpr n. 633/1972), rappresentava un’imposta “a cascata” che colpiva la produzione e il commercio dei beni a ogni transazione commerciale secondo una specifica aliquota, senza, però, concedere il diritto di portare in detrazione l’imposta pagata a monte sugli acquisti. Ne conseguiva che la quota-parte del tributo incorporato nel prezzo finale del bene, variasse a seconda del numero dei passaggi o “scambi” (dal fornitore della materia prima al produttore, da questo al grossista, dal grossista al dettagliante, e così via). Venivano privilegiate, da un punto di vista concorrenziale, le aziende con una filiera commerciale corta e non vi era trasparenza circa la quota parte di imposta incorporata nel prezzo del prodotto. In caso di esportazione, però, poteva essere richiesto un rimborso, a titolo di restituzione dell’imposta.
Ultimi articoli
Normativa e prassi 15 Settembre 2026
Trattamento accessorio dipendenti Pa: sostitutiva al 15% con soglia sul 2026
L’Agenzia, in assenza di una specifica indicazione della norma, chiarisce il periodo di imposta a cui deve essere imputato il limite reddituale di 50 mila euro per poter accedere all’agevolazione Con la risposta n.
Attualità 15 Settembre 2026
Credito d’imposta librerie 2026: è ora di presentare le richieste
Il contributo sarà calcolato sulla base dei costi sostenuti dagli esercenti nel 2025 per mantenere aperto e svolgere l’attività presso uno specifico punto vendita Anche quest’anno settembre è il mese in cui si riapre la possibilità per le librerie di beneficiare del tax credit loro dedicato.
Attualità 15 Settembre 2026
Si torna in classe, riparte Fisco e Scuola
Anche quest’anno Agenzia delle entrate e Agenzia delle entrate-Riscossione mettono a disposizione delle scuole progetti e materiali didattici per portare l’educazione fiscale tra i banchi Con l’inizio dell’anno scolastico 2026/2027, l’Agenzia delle Entrate e Agenzia delle entrate-Riscossione riprendono le attività di educazione fiscale nelle scuole.
Analisi e commenti 14 Settembre 2026
Iva erroneamente detratta, regole nel segno della Ue
Il Dlgs n. 87/2024 ha recepito gli orientamenti della Corte di giustizia europea e della Corte di cassazione italiana ridefinendo il sistema sanzionatorio in chiave di neutralità e proporzionalità Il destino dell’Iva erroneamente addebitata in fattura e il conseguente ripristino del principio di neutralità costituiscono da tempo oggetto di un vivace confronto tra giurisprudenza interna ed europea.