
22 Giugno 2021
Cfp “automatici”, in arrivo per 1,8 milioni di partite Iva
Disposti i pagamenti dei contributi a fondo perduto riconosciuti in via automatica dall’articolo 1 del decreto “Sostegni-bis” (Dl n. 73/2021), a favore degli operatori economici, colpiti dall’emergenza epidemiologica “Covid-19”, già beneficiari del contributo previsto dal primo decreto “Sostegni” (Dl n. 41/2021). Ad annunciarlo il ministero dell’Economia e delle Finanze e l’Agenzia delle entrate con un comunicato congiunto.
In particolare, coloro che avevano già ricevuto il contributo di cui all’articolo 1 del decreto “Sostegni” riceveranno automaticamente l’ulteriore contributo, di importo pari al precedente, senza la necessità di presentare alcuna ulteriore istanza all’Agenzia delle entrate (vedi articolo “Dl Sostegni bis – 1: contributi a due vie, con conguaglio finale”).
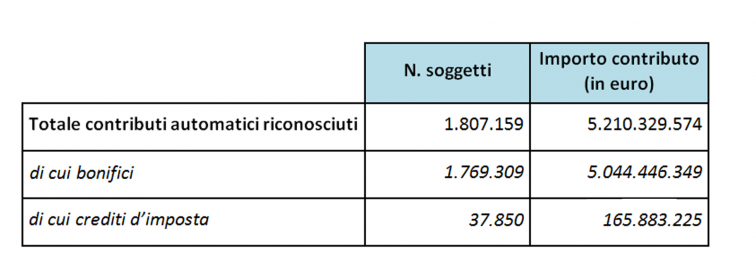
Complessivamente, sono oltre 1,8 milioni i beneficiari dei contributi automatici, per un totale di circa 5,2 milioni di euro.
Nello specifico, si tratta di circa 1,77 milioni di bonifici, per un totale di 5.044 milioni di euro che, senza bisogno di nuove istanze, verranno accreditati direttamente sui conti correnti dei soggetti che avevano richiesto e ricevuto l’aiuto previsto dal primo decreto “Sostegni”. E poco meno di 38mila crediti d’imposta, per un totale di circa 166 milioni di euro, riconosciuti, sempre in via automatica, agli operatori che avevano scelto questa modalità di erogazione nella precedente domanda.
Nel dettaglio:
Il nuovo contributo viene corrisposto dall’Agenzia con la stessa modalità che il beneficiario aveva scelto per il precedente. Pertanto, se il contribuente per il contributo a fondo perduto del primo decreto “Sostegni” aveva optato per l’erogazione tramite bonifico postale o bancario, il contributo automatico del decreto “Sostegni-bis” viene accreditato sullo stesso conto corrente bancario o postale. Se, invece, il precedente contributo era stato riconosciuto, a richiesta del beneficiario, come credito d’imposta utilizzabile in compensazione tramite modello F24, l’ulteriore indennizzo automatico sarà fruibile con la stessa modalità, con l’indicazione del codice tributo “6941”, istituito con la risoluzione n. 24/2021 (vedi articolo “Cfp “Sostegni”, pronti i codici per compensazione e restituzione”).
Il nuovo indennizzo è riconosciuto automaticamente a tutti i soggetti che hanno la partita Iva attiva al 26 maggio 2021 (data di entrata in vigore del decreto “Sostegni-bis”), , purché il precedente contributo non sia stato indebitamente percepito né restituito.
Ultimi articoli
Normativa e prassi 15 Settembre 2026
Trattamento accessorio dipendenti Pa: sostitutiva al 15% con soglia sul 2026
L’Agenzia, in assenza di una specifica indicazione della norma, chiarisce il periodo di imposta a cui deve essere imputato il limite reddituale di 50 mila euro per poter accedere all’agevolazione Con la risposta n.
Attualità 15 Settembre 2026
Credito d’imposta librerie 2026: è ora di presentare le richieste
Il contributo sarà calcolato sulla base dei costi sostenuti dagli esercenti nel 2025 per mantenere aperto e svolgere l’attività presso uno specifico punto vendita Anche quest’anno settembre è il mese in cui si riapre la possibilità per le librerie di beneficiare del tax credit loro dedicato.
Attualità 15 Settembre 2026
Si torna in classe, riparte Fisco e Scuola
Anche quest’anno Agenzia delle entrate e Agenzia delle entrate-Riscossione mettono a disposizione delle scuole progetti e materiali didattici per portare l’educazione fiscale tra i banchi Con l’inizio dell’anno scolastico 2026/2027, l’Agenzia delle Entrate e Agenzia delle entrate-Riscossione riprendono le attività di educazione fiscale nelle scuole.
Analisi e commenti 14 Settembre 2026
Iva erroneamente detratta, regole nel segno della Ue
Il Dlgs n. 87/2024 ha recepito gli orientamenti della Corte di giustizia europea e della Corte di cassazione italiana ridefinendo il sistema sanzionatorio in chiave di neutralità e proporzionalità Il destino dell’Iva erroneamente addebitata in fattura e il conseguente ripristino del principio di neutralità costituiscono da tempo oggetto di un vivace confronto tra giurisprudenza interna ed europea.