
22 Giugno 2021
Cfp “automatici”, in arrivo per 1,8 milioni di partite Iva
Disposti i pagamenti dei contributi a fondo perduto riconosciuti in via automatica dall’articolo 1 del decreto “Sostegni-bis” (Dl n. 73/2021), a favore degli operatori economici, colpiti dall’emergenza epidemiologica “Covid-19”, già beneficiari del contributo previsto dal primo decreto “Sostegni” (Dl n. 41/2021). Ad annunciarlo il ministero dell’Economia e delle Finanze e l’Agenzia delle entrate con un comunicato congiunto.
In particolare, coloro che avevano già ricevuto il contributo di cui all’articolo 1 del decreto “Sostegni” riceveranno automaticamente l’ulteriore contributo, di importo pari al precedente, senza la necessità di presentare alcuna ulteriore istanza all’Agenzia delle entrate (vedi articolo “Dl Sostegni bis – 1: contributi a due vie, con conguaglio finale”).
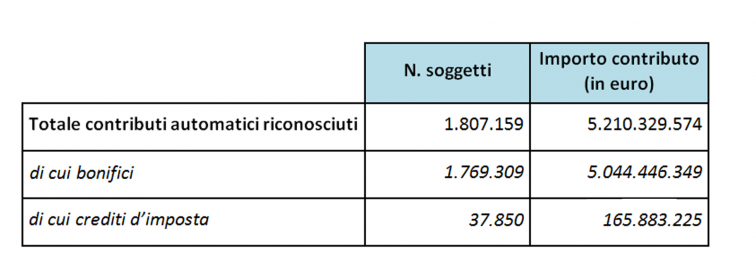
Complessivamente, sono oltre 1,8 milioni i beneficiari dei contributi automatici, per un totale di circa 5,2 milioni di euro.
Nello specifico, si tratta di circa 1,77 milioni di bonifici, per un totale di 5.044 milioni di euro che, senza bisogno di nuove istanze, verranno accreditati direttamente sui conti correnti dei soggetti che avevano richiesto e ricevuto l’aiuto previsto dal primo decreto “Sostegni”. E poco meno di 38mila crediti d’imposta, per un totale di circa 166 milioni di euro, riconosciuti, sempre in via automatica, agli operatori che avevano scelto questa modalità di erogazione nella precedente domanda.
Nel dettaglio:
Il nuovo contributo viene corrisposto dall’Agenzia con la stessa modalità che il beneficiario aveva scelto per il precedente. Pertanto, se il contribuente per il contributo a fondo perduto del primo decreto “Sostegni” aveva optato per l’erogazione tramite bonifico postale o bancario, il contributo automatico del decreto “Sostegni-bis” viene accreditato sullo stesso conto corrente bancario o postale. Se, invece, il precedente contributo era stato riconosciuto, a richiesta del beneficiario, come credito d’imposta utilizzabile in compensazione tramite modello F24, l’ulteriore indennizzo automatico sarà fruibile con la stessa modalità, con l’indicazione del codice tributo “6941”, istituito con la risoluzione n. 24/2021 (vedi articolo “Cfp “Sostegni”, pronti i codici per compensazione e restituzione”).
Il nuovo indennizzo è riconosciuto automaticamente a tutti i soggetti che hanno la partita Iva attiva al 26 maggio 2021 (data di entrata in vigore del decreto “Sostegni-bis”), , purché il precedente contributo non sia stato indebitamente percepito né restituito.
Ultimi articoli
Analisi e commenti 30 Ottobre 2026
Dividendi e catene societarie: i confini della clausola antiabuso
Con una recente pronuncia, la Corte di giustizia europea è tornata sul tema dell’applicazione illegittima della direttiva madre-figlia e sulla nozione di “beneficiario effettivo” La cosiddetta“request for a preliminary ruling” è prevista dall’articolo 267 del Trattato sul funzionamento dell’Unione europea (Tfue) e permette a un giudice nazionale di uno Stato membro di sospendere un processo in corso e chiedere alla Corte di giustizia dell’Unione europea (Cgue) di chiarire come si deve interpretare una norma del diritto dell’Unione europea.
Attualità 30 Ottobre 2026
Modello Redditi 2026, ultime ore per l’invio
Lunedì 2 novembre è l’ultimo giorno per presentare la dichiarazione tramite il modello Redditi 2026.
Attualità 29 Ottobre 2026
Agenzia delle entrate e Inps, il roadshow riparte dalle università
Dopo gli eventi presso le imprese, parte da Roma Tre la fase due del percorso informativo e formativo su fisco, previdenza e servizi digitali, che si rivolgerà ai giovani e farà tappa in diversi atenei Prende il via da Roma la seconda fase del Roadshow nazionale promosso da Agenzia delle entrate e Inps, dedicato ai temi del fisco, della previdenza e dei servizi digitali.
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.