
9 Ottobre 2025
Fisco italiano e cinese a Pechino per incrementare la cooperazione
I lavori hanno portato alla conclusione di cinque accordi preventivi bilaterali e alla definizione di due procedure amichevoli. Gli accordi preventivi sono i primi in assoluto conclusi con la Cina
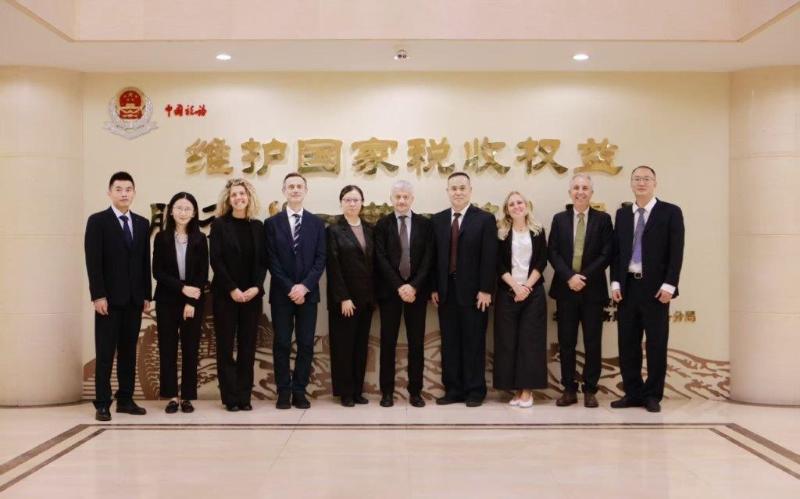
Dal 23 al 25 settembre una delegazione dell’Amministrazione fiscale italiana ha incontrato a Pechino i colleghi della State Taxation Administration cinese. L’evento, finalizzato alla risoluzione di procedure amichevoli (Map) e alla conclusione di accordi preventivi sui prezzi di trasferimento bilaterali (Bapa), ha rappresentato una tappa fondamentale nello sviluppo dei rapporti tra le due autorità fiscali.
È stato, infatti, il primo confronto bilaterale in Cina, che segue il precedente incontro in presenza tenutosi a Roma nel 2024, anno simbolico per la ricorrenza dei 700 anni dalla morte di Marco Polo, figura emblematica del legame storico tra Cina e Italia.
Ad accogliere la delegazione italiana la direttrice dell’International Taxation Department Sun Yimin, che ha sottolineato l’importanza dell’incontro istituzionale, occasione cruciale per l’approfondimento del dialogo tra i due Paesi e testimonianza dell’impegno comune delle due Amministrazioni nella cooperazione fiscale internazionale.
La delegazione italiana è stata impegnata in tre giorni di intensa attività negoziale, incentrata principalmente sui settori della moda e del lusso, per i quali la Cina rappresenta un mercato strategico. Il confronto, volto alla risoluzione delle Map e dei Bapa in agenda, si è focalizzato su criteri e metodologie per la determinazione dei prezzi di trasferimento utilizzati dalle due autorità competenti.
I lavori hanno portato alla conclusione di cinque accordi preventivi bilaterali e alla definizione di due procedure amichevoli. Particolarmente significativo è il risultato raggiunto nell’ambito dei Bapa, trattandosi dei primi accordi in assoluto conclusi con la Cina.
Ma l’incontro non si è limitato alle discussioni di carattere tecnico. Anche i momenti conviviali si sono dimostrati fondamentali per favorire la costruzione di relazioni interpersonali tra i membri delle rispettive delegazioni, contribuendo a creare quella fiducia reciproca indispensabile per affrontare e risolvere le complesse procedure fiscali internazionali.
I lavori proseguiranno adesso a distanza, mediante incontri virtuali e scambi di informazioni al fine di consolidare le relazioni e preparare il “terreno” in vista del prossimo incontro in presenza, programmato per l’autunno 2026 a Roma.
L’obiettivo comune è di rafforzare la tax certainty per i rispettivi contribuenti, incrementando la capacità di risolvere tutti i casi di doppia imposizione e addivenire ad accordi preventivi, nel rispetto di tempistiche sempre più stringenti.
Ultimi articoli
Normativa e prassi 27 Ottobre 2026
Rimborso Iva per la Sicaf via libera sui beni propri
Il recupero dell’imposta vale solo per demolizioni e bonifiche effettuate su immobili dell’organismo di investimento collettivo del risparmio.
Attualità 27 Ottobre 2026
Credito di imposta librerie 2026, ultimi giorni per le richieste
C’è tempo fino alle 12 del 30 ottobre per presentare le domande di ammissione al tax credit istituito per sostenere l’attività dei librai che gestiscono librerie specializzate Il 30 ottobre, alle 12, si chiude la finestra temporale, aperta il 14 settembre, per presentare le istanze di ammissione all’agevolazione per l’anno 2026, riferita ai dati economici del 2025.
Normativa e prassi 26 Ottobre 2026
Bonus carburante, pronto il codice per la compensazione del credito
Definite le modalità operative per utilizzare l’agevolazione destinata alle imprese colpite dal rincaro del gasolio.
Normativa e prassi 26 Ottobre 2026
Concordato biennale, via libera con Isa diverso tra ente e associato
Il decreto Omnibus ha introdotto un’eccezione alle preclusioni di accesso al Cpb previste nel caso del professionista che svolge attività anche in associazione con altri colleghi Un professionista che opera individualmente e partecipa anche a un’associazione professionale può aderire al concordato preventivo biennale senza vincoli collegati alla scelta operata dall’ente partecipato quando le attività esercitate risultano riconducibili a Isa differenti.