
10 Settembre 2026
Flessione negli scambi di terreni, il report del secondo trimestre 2026
Nel mercato fondiario la quasi totalità delle superfici compravendute è costituita da terreni agricoli, mostrando una riduzione di circa 2mila ettari rispetto allo stesso periodo del 2025
Nella sezione dedicata alle pubblicazioni statistiche periodiche dell’Osservatorio del Mercato Immobiliare è disponibile da oggi il Report trimestrale sulle compravendite dei terreni relativo al secondo trimestre 2026. I dati sui terreni vengono analizzati in termini di superfici compravendute, con un approfondimento per area territoriale e destinazione d’uso, distinguendo tra terreni agricoli e terreni edificabili.
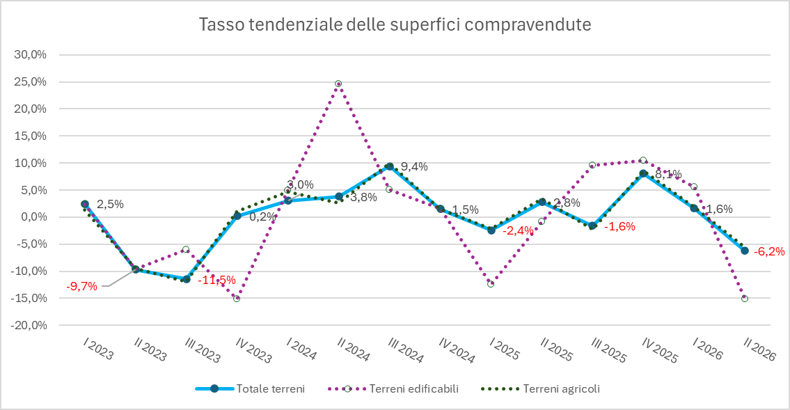
Nel secondo trimestre del 2026 le superfici complessivamente scambiate hanno superato i 35mila ettari, registrando una contrazione di oltre 2.300 ettari rispetto allo stesso periodo del 2025 (-6,2 per cento). La quasi totalità delle superfici compravendute riguarda terreni agricoli (94,5%), mentre i terreni edificabili rappresentano il 3,9% del totale. La restante quota del mercato è costituita da terreni con destinazione diversa da quella agricola o edificabile.
Se il primo trimestre del 2026 aveva confermato l’andamento positivo già osservato nell’ultimo trimestre del 2025, nel secondo trimestre si assiste invece a un’inversione di tendenza, con il mercato fondiario che mostra una variazione tendenziale negativa.
I terreni agricoli
Nel comparto agricolo, le superfici compravendute nel secondo trimestre del 2026 ammontano a 33.102 ettari complessivi, con una riduzione di circa 2mila ettari rispetto allo stesso trimestre del 2025 (-5,6 per cento).
Il Sud continua a rappresentare l’area con la maggiore concentrazione degli scambi, assorbendo il 27% delle superfici agricole compravendute e confermandosi il territorio storicamente più dinamico del mercato fondiario agricolo. All’estremo opposto si colloca il Centro, con poco più di 5.800 ettari scambiati, pari a circa il 18% del totale nazionale.
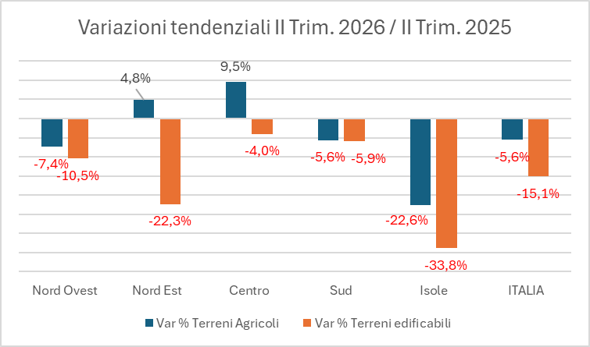
L’andamento negativo non si distribuisce in modo uniforme sul territorio. Le superfici compravendute risultano infatti in diminuzione nel Nord Ovest, con 469 ettari in meno rispetto allo stesso trimestre del 2025 (-7,4%), nel Sud (-5,6%) e soprattutto nelle isole, dove il calo è più marcato e raggiunge circa 1.800 ettari in meno (-22,6 per cento).
I risultati positivi rilevati nel Centro e nel Nord Est, dove si registrano rispettivamente incrementi del +9,5% e del +4,8%, non sono tuttavia sufficienti a sostenere il mercato agricolo e a confermare la dinamica favorevole osservata nei due trimestri precedenti.
In circa il 73% delle operazioni, quota che nel Sud sale a circa l’80%, le superfici agricole vengono acquistate da persone fisiche. In questi casi la dimensione media dei lotti acquistati è pari a circa 1 ettaro per atto di compravendita. Quando invece l’acquirente è un soggetto giuridico, la superficie media per atto raddoppia, raggiungendo circa 2 ettari.
I terreni edificabili
I terreni edificabili costituiscono circa il 4% dell’intero mercato fondiario, per una superficie complessiva compravenduta superiore a 1.350 ettari.
Anche in questo segmento il Sud concentra la quota più elevata delle superfici scambiate, con oltre il 28% del totale nazionale. Seguono le regioni del Nord Ovest, che rappresentano il 21% delle superfici edificabili compravendute.
A livello nazionale, il confronto con il secondo trimestre del 2025 evidenzia una diminuzione degli scambi del 15,1 per cento. La flessione interessa tutte le aree del Paese, mostrando quindi un andamento negativo in modo omogeneo. Le variazioni più rilevanti si osservano nelle isole (-33,8%), nel Nord Est (-22,3%) e nel Nord Ovest (-10,5 per cento).
Nel mercato dei terreni edificabili, circa il 71% degli acquisti è effettuato da soggetti diversi dalle persone fisiche. In questo caso la superficie media acquistata raggiunge circa 0,43 ettari per atto di compravendita, un valore quasi quattro volte superiore rispetto a quello registrato per le persone fisiche, che si attesta a 0,12 ettari per atto.
Sul report Omi relativo al secondo trimestre 2026 sono disponibili anche i seguenti approfondimenti:
Compravendite non residenziali, uffici e depositi guidano la crescita
Mercato delle abitazioni 2026: crescono gli affitti e le nuove case
Fonte: FiscoOggi
Ultimi articoli
Normativa e prassi 26 Ottobre 2026
Buoni benzina per welfare aziendale: fringe benefit fuori dal reddito
L’emolumento finalizzato esclusivamente a promuovere il benessere, la fidelizzazione e la motivazione del personale coinvolto nel lavoro domenicale è escluso dalla tassazione Una società affidataria di servizi pubblici essenziali continuativi sette giorni su sette che intende istituire un sistema di welfare aziendale, attraverso l’assegnazione di buoni benzina o buoni spesa, per promuovere il benessere e la motivazione del personale tenuto al lavoro domenicale, potrà considerare tali “buoni” come fringe benefit, ed escluderli quindi dalla tassazione.
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).