
27 Novembre 2025
Credito d’imposta materiali riciclati: domande al via dal 1º dicembre
Le imprese potranno richiederlo per le spese del 2024 per l’acquisto di prodotti realizzati con plastica riciclata da imballaggi o di imballaggi biodegradabili, compostabili o prodotti da riciclo
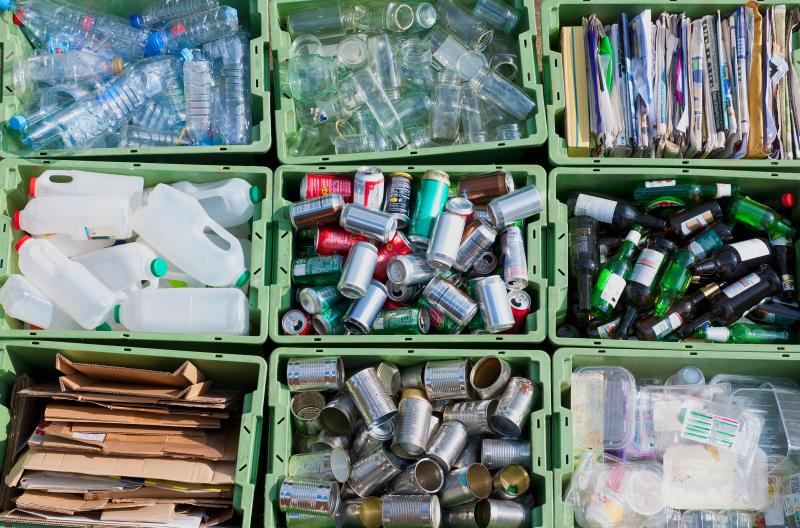
La domanda riguarda le spese sostenute dalle imprese nell’anno 2024 per l’acquisto di prodotti realizzati con plastica riciclata derivante da imballaggi o per l’acquisto di imballaggi biodegradabili, compostabili o a loro volta prodotti da scarti riciclati di alluminio, carta e vetro.
L’agevolazione è stata introdotta dalla legge di bilancio 2023 (L. 197/2022, articolo 1, commi 686 e seguenti) che prevede, a partire dal 2023, un rimborso sotto forma di credito di imposta finalizzato a incrementare il riciclo delle plastiche e ridurre l’impatto ambientale degli imballaggi.
Per l’anno di imposta 2024, il credito ammonta al 36% delle spese ammissibili, fino ad un credito massimo di 20 mila euro per impresa.
Sono ammesse al beneficio tutte le imprese regolarmente iscritte presso il registro delle imprese e attive, che svolgono la propria attività in Italia, anche attraverso una sede secondaria.
Con il decreto n. 132 del 2 aprile 2024, , i ministri dell’Ambiente e della Sicurezza energetica, delle Imprese e del Made in Italy e dell’Economia e delle Finanze hanno definito i criteri tecnici e le modalità per la fruizione dell’agevolazione (vedi articolo “Tax credit imballaggi e prodotti eco definite le regole per richiederlo”).
Le domande potranno essere presentate tramite la procedura informatica messa a punto da Invitalia, accessibile al link https://invitalia-areariservata-fe.npi.invitalia.it/home.
Inoltre, sul sito del Ministero dell’Ambiente e della Sicurezza Energetica, è disponibile il bando relativo all’agevolazione, con i facsimile del modulo di domanda e dell’attestazione delle spese per il 2024.
Ultimi articoli
Analisi e commenti 7 Ottobre 2026
Disallineamenti da ibridi: il caso del regime Usa “Gilti/Ncti”
L’Australia ha recentemente escluso l’equiparazione del regime statunitense a una disciplina Cfc: un orientamento che trova punti di contatto con quello italiano Il 23 settembre 2026, il Commissioner of taxation australiano, al fine di recepire le modifiche apportate negli Stati Uniti al regime della global intangible low-taxed income (Gilti), ha pubblicato un aggiornamento che assume particolare rilievo nel contesto delle hybrid mismatch rules australiane.
Attualità 7 Ottobre 2026
Comunicazioni sul visto di conformità, attivo il nuovo servizio “Vi.dico.web”
Il canale consente ai professionisti di trasmettere online la comunicazione preventiva per il rilascio del visto di conformità e di inviare eventuali integrazioni, variazioni o rinunce È attivo, nell’area riservata del sito internet dell’Agenzia delle entrate, il nuovo servizio telematico “Vi.
Analisi e commenti 6 Ottobre 2026
Nel commercio degli smartphone usati regime del margine a regole precise
In più casi di giurisprudenza è emerso un uso illegittimo della disciplina, che consente di applicare l’Iva solo sul realizzo del rivenditore e non sull’intero corrispettivo, ma con specifiche condizioni Negli ultimi anni si è diffuso un ampio mercato degli smartphone usati e ricondizionati, alimentato dalla domanda di dispositivi tecnologici a costi contenuti e da modelli di economia circolare sempre più diffusi.
Normativa e prassi 6 Ottobre 2026
Concordato preventivo biennale: regole unitarie e adesioni 2026/2027
La nuova circolare raccoglie in un unico quadro norme, chiarimenti e casi applicativi, illustrando accesso, rinnovo, vantaggi, cause di esclusione e le principali novità del 2026.