
10 Giugno 2024
Primi tre mesi del 2024, il report sugli scambi di terreni
Sul sito dell’Agenzia delle Entrate, con una rinnovata veste grafica, è consultabile la nuova edizione delle Statistiche trimestrali sul mercato immobiliare dei terreni agricoli ed edificabili, riferita al primo trimestre 2024, a cura dell’Osservatorio del Mercato Immobiliare.
Nel primo trimestre 2024 la superficie scambiata nel mercato dei terreni torna ad aumentare, in misura pari a +2,9% rispetto al primo trimestre 2023, per un totale di circa 35.300 ettari compravenduti. Tra le diverse aree territoriali è il Centro a mostrare la crescita maggiore delle superfici, registrando una variazione degli ettari compravenduti del +21,6% rispetto all’analogo trimestre del 2023. In controtendenza il Nord Ovest e il Sud, vedono una leggera contrazione della superficie scambiata.
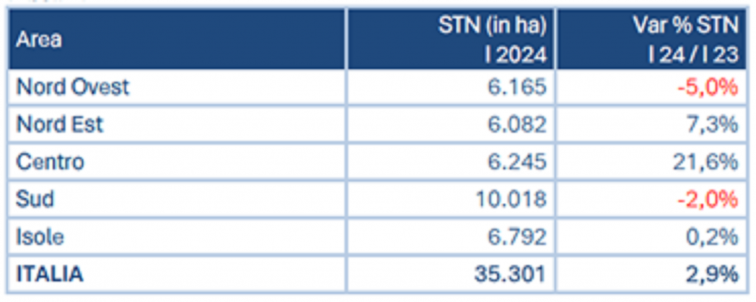
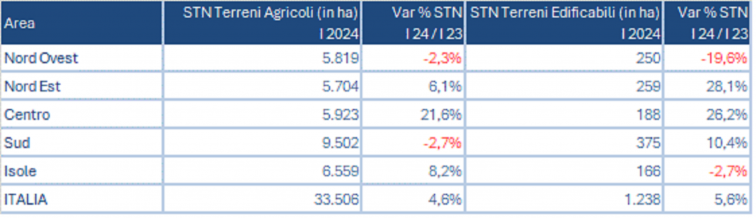
Il 95% delle superfici di terreni scambiati è a destinazione agricola, il 3,5% delle superfici compravendute ha come oggetto terreni edificabili. Entrambi i mercati registrano un incremento, in misura intorno al 5% nel primo trimestre del 2024. In questo primo trimestre il rialzo osservato nell’ultimo trimestre del 2023 per i terreni agricoli prosegue e accelera. Per i terreni edificabili, invece si inverte la tendenza negativa che aveva caratterizzato quasi tutti i trimestri del 2023 e le superfici scambiate tornano a crescere.
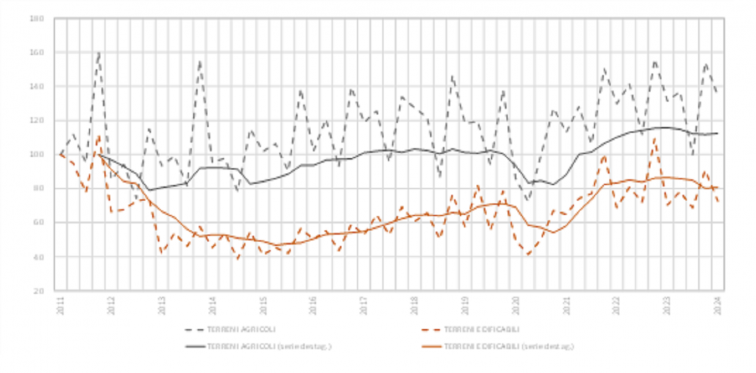
Nel caso dei terreni agricoli è l’area del Centro a fare da traino nel mercato di riferimento, mentre per i terreni edificabili al rialzo dell’area del Centro si affianca l’elevato incremento rilevato nel Nord Est e il buon risultato del Sud, +10,4% di superfici scambiate, per un volume, circa 1.200 ha, che pesa circa un terzo sul numero totale di ettari compravenduti.
Analizzando la natura giuridica degli acquirenti, si rileva che il 73% delle compravendite di terreni agricoli ha come soggetto acquirente una persona fisica, mentre è del 72% la quota delle Persone Non Fisiche acquirenti di terreni edificabili.
Ultimi articoli
Analisi e commenti 30 Ottobre 2026
Dividendi e catene societarie: i confini della clausola antiabuso
Con una recente pronuncia, la Corte di giustizia europea è tornata sul tema dell’applicazione illegittima della direttiva madre-figlia e sulla nozione di “beneficiario effettivo” La cosiddetta“request for a preliminary ruling” è prevista dall’articolo 267 del Trattato sul funzionamento dell’Unione europea (Tfue) e permette a un giudice nazionale di uno Stato membro di sospendere un processo in corso e chiedere alla Corte di giustizia dell’Unione europea (Cgue) di chiarire come si deve interpretare una norma del diritto dell’Unione europea.
Attualità 30 Ottobre 2026
Modello Redditi 2026, ultime ore per l’invio
Lunedì 2 novembre è l’ultimo giorno per presentare la dichiarazione tramite il modello Redditi 2026.
Attualità 29 Ottobre 2026
Agenzia delle entrate e Inps, il roadshow riparte dalle università
Dopo gli eventi presso le imprese, parte da Roma Tre la fase due del percorso informativo e formativo su fisco, previdenza e servizi digitali, che si rivolgerà ai giovani e farà tappa in diversi atenei Prende il via da Roma la seconda fase del Roadshow nazionale promosso da Agenzia delle entrate e Inps, dedicato ai temi del fisco, della previdenza e dei servizi digitali.
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.