
15 Febbraio 2024
Nuova campagna di phishing, naviga su false comunicazioni trimestrali Iva
L’Amministrazione finanziaria avverte che è in atto una nuova campagna di phishing riguardante false comunicazioni a firma Agenzia delle entrate. Le e-mail truffa fanno riferimento a presunte incongruenze nelle liquidazioni periodiche Iva, stratagemma già utilizzato e segnalato, ricordano le Entrate, l’ultima volta, lo scorso 15 novembre (vedi articolo “False e-mail di liquidazione Iva, proseguono i tentativi di raggiro”). L’indicazione è, come al solito, cestinare immediatamente, non aprire gli allegati, e non cliccare sugli eventuali link.
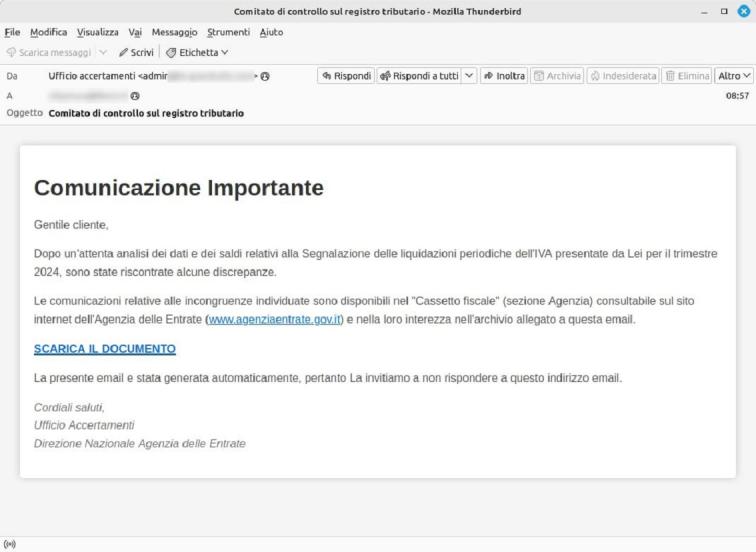
L’Agenzia elenca le caratteristiche che consentono di individuare le comunicazioni relative a questa campagna:
- mittente con indirizzo estraneo all’Agenzia delle entrate
- oggetti vari: “Comitato di controllo sul registro tributario” oppure “Commissione di supervisione del registro tributario” o “Comitato per l’osservanza dell’anagrafe tributaria” oppure “Gruppo di vigilanza sul registro tributario” o, ancora, “Gruppo di controllo del registro tributario”
- è dato risalto al messaggio con il titolo “Comunicazione Importante”
- presenza di riferimenti a presunte discrepanze relative alle liquidazioni periodiche Iva presentate “per il trimestre 2024”
- presenza di un link apparentemente relativo a dei documenti, ma che indirizza su un server compromesso e tramite il quale viene effettuato il download di codice malevolo sul dispositivo della vittima
- la firma “Ufficio Accertamenti, Direzione Nazionale Agenzia delle Entrate”.
Eccone un esempio:
L’Amministrazione raccomanda ancora una volta ai cittadini di prestare la massima attenzione nel caso in cui ricevessero e-mail di questo genere e di cestinarle immediatamente senza aprire allegati o cliccare sui link in esse presenti. Afferma poi, di disconoscere queste tipologie di comunicazione, rispetto alle quali si dichiara totalmente estranea.
Ribadisce, inoltre, che in caso di dubbi sulla veridicità di una comunicazione ricevuta dall’Agenzia, è sempre preferibile verificarne l’affidabilità consultando innanzitutto la pagina Focus sul phishing, che elenca gli ultimi tentativi di truffa riscontrati, o rivolgendosi ai contatti reperibili sul sito dell’Agenzia delle entrate o direttamente all’ufficio territorialmente competente.
Ultimi articoli
Normativa e prassi 15 Settembre 2026
Trattamento accessorio dipendenti Pa: sostitutiva al 15% con soglia sul 2026
L’Agenzia, in assenza di una specifica indicazione della norma, chiarisce il periodo di imposta a cui deve essere imputato il limite reddituale di 50 mila euro per poter accedere all’agevolazione Con la risposta n.
Attualità 15 Settembre 2026
Credito d’imposta librerie 2026: è ora di presentare le richieste
Il contributo sarà calcolato sulla base dei costi sostenuti dagli esercenti nel 2025 per mantenere aperto e svolgere l’attività presso uno specifico punto vendita Anche quest’anno settembre è il mese in cui si riapre la possibilità per le librerie di beneficiare del tax credit loro dedicato.
Attualità 15 Settembre 2026
Si torna in classe, riparte Fisco e Scuola
Anche quest’anno Agenzia delle entrate e Agenzia delle entrate-Riscossione mettono a disposizione delle scuole progetti e materiali didattici per portare l’educazione fiscale tra i banchi Con l’inizio dell’anno scolastico 2026/2027, l’Agenzia delle Entrate e Agenzia delle entrate-Riscossione riprendono le attività di educazione fiscale nelle scuole.
Analisi e commenti 14 Settembre 2026
Iva erroneamente detratta, regole nel segno della Ue
Il Dlgs n. 87/2024 ha recepito gli orientamenti della Corte di giustizia europea e della Corte di cassazione italiana ridefinendo il sistema sanzionatorio in chiave di neutralità e proporzionalità Il destino dell’Iva erroneamente addebitata in fattura e il conseguente ripristino del principio di neutralità costituiscono da tempo oggetto di un vivace confronto tra giurisprudenza interna ed europea.