
28 Marzo 2023
Modello Redditi Sc 2023 – 5: Raddoppiano i moduli per ogni Cfc
Rispetto allo scorso anno, il quadro FC del modello Redditi 2023, compilato dalle società controllanti, è stato integrato per meglio gestire l’opzione per il “monitoraggio” e semplificare le indicazioni riguardanti le perdite e le altre eccedenze “virtuali” della Cfc. In particolare sono diventati due i moduli da compilare del quadro per ogni controllata estera
Il quadro FC è compilato dalle imprese che controllano soggetti non residenti nonché dai soggetti non residenti di cui all’articolo 73, comma 1, lettera d), del Tuir relativamente alle loro stabili organizzazioni italiane (articolo 167 del Tuir).
Sono considerati soggetti controllati non residenti, sinteticamente, quelli per i quali si verifica almeno una delle seguenti condizioni:
- sono controllati direttamente o indirettamente, anche tramite società fiduciaria o interposta persona, ai sensi dell’articolo 2359 del codice civile
- oltre il 50% della partecipazione ai loro utili è detenuto, direttamente o indirettamente, mediante una o più società controllate ai sensi dell’articolo 2359 del codice civile o tramite società fiduciaria o interposta persona.
Sono, inoltre, considerati soggetti controllati non residenti:
- le stabili organizzazioni all’estero dei soggetti di cui sopra
- le stabili organizzazioni all’estero di soggetti residenti che abbiano optato per il regime di cui all’articolo 168-ter del Tuir (branch exempion).
La disciplina dell’articolo 167 del Tuir si applica se i soggetti controllati non residenti integrano congiuntamente le seguenti condizioni cosiddette “Cfc”:
- sono assoggettati a tassazione effettiva inferiore alla metà di quella a cui sarebbero stati soggetti qualora residenti in Italia
- oltre un terzo dei proventi da essi realizzati rientra in una o più delle categorie elencate alla lettera del comma 4 dell’articolo 167.
In applicazione della lettera a) del comma 4 dell’articolo 167 del Tuir è stato pubblicato il provvedimento del direttore dell’Agenzia delle entrate del 27 dicembre 2021 (che ha sostituito il provvedimento del 16 settembre 2016, adottato a seguito del Dlgs n. 147/2015 decreto “Internazionalizzazione”), che tiene conto delle modifiche normative intervenute a seguito del recepimento della direttiva Ue n. 2016/1164 (direttiva “Atad”).
Con il provvedimento sono indicati i criteri per effettuare, con modalità semplificate, la verifica della condizione della tassazione effettiva come sopra indicata, tra i quali quello della irrilevanza delle variazioni non permanenti della base imponibile.
Le disposizioni non si applicano se il contribuente dimostra che il soggetto controllato non residente svolge un’attività economica effettiva, mediante l’impiego di personale, attrezzature, attivi e locali. A tal fine, il contribuente può interpellare l’Agenzia delle entrate ai sensi dell’articolo 11, comma 1, lettera b), dello Statuto del contribuente. Per i contribuenti che aderiscono al regime dell’adempimento collaborativo di cui all’articolo 3 del Dlgs n. 128/2015, l’istanza di interpello può essere presentata indipendentemente dalla verifica delle condizioni di cui al citato comma 4.
Il soggetto che detiene il controllo di più imprese, società o enti residenti in Stati o territori con regime fiscale considerato privilegiato, è tenuto a compilare un quadro FC (in caso di opzione per il monitoraggio, due distinti moduli per la medesima (Cfc) per ciascuna controllata estera. In tal caso deve essere numerata progressivamente la casella “Mod. N.” posta in alto a destra del quadro.
Il richiamato provvedimento del 2021 (punto 5.1, lettera j) ammette la possibilità di effettuare, in ciascun esercizio, i calcoli connessi alla tassazione effettiva estera e alla tassazione virtuale interna attribuendo rilevanza fiscale ai valori di bilancio della controllata estera secondo le disposizioni di cui all’articolo 2, comma 2, del Dm n. 429/2001.
L’opzione alternativa di monitorare i valori fiscali di riferimento durante il periodo di possesso della partecipazione di controllo nella entità estera, con conseguente loro rilevanza anche in caso di tassazione per trasparenza, va effettuata nella sezione I, barrando la casella denominata “Monitoraggio”, che costituisce manifestazione di volontà, non modificabile (tale scelta può riguardare anche periodi d’imposta precedenti a quello di prima applicazione del provvedimento).
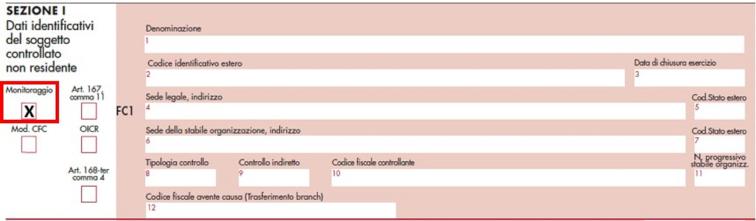
Quest’anno migliora l’esposizione dei dati nel quadro FC. Infatti, anche nei periodi in cui il soggetto non rientra nella applicazione della disciplina Cfc, il “monitoraggio” dei valori fiscalmente riconosciuti degli elementi patrimoniali, dei redditi e delle perdite (anche virtuali) della controllata deve, comunque, continuare qualora il contribuente intenda utilizzare le eventuali perdite residue (virtuali), nonché le eventuali eccedenze di interessi e/o di ROL e i valori fiscali aggiornati degli elementi patrimoniali della Cfc in sede di (eventuale e successiva) predetta tassazione (circolare n. 29/2022).
Il reddito o la perdita che emergono dall’applicazione dell’articolo 167, comma 7, del Tuir, vanno indicati nel quadro FC relativo alla singola controllata compilando: la sezione I; i righi da FC35 a FC38 della sezione II-A; la sezione II-B, in caso di perdite residue; la sezione IV, in caso di interessi passivi.
Il reddito o la perdita virtuale che emergono applicando le modalità “semplificate”, vanno indicati in un altro modulo del quadro FC relativo alla medesima Cfc compilando (anche nei periodi in cui trova applicazione l’articolo 167, comma 6, del Tuir): la casella “Mod. CFC” della sezione I, riportando il numero del modulo nel quale è dichiarato per tale CFC il reddito/perdita calcolato applicando il comma 7 del citato articolo 167; i righi da FC35 a FC38 della sezione II-A; il rigo FC41 della sezione II-B, in caso di perdite residue; la sezione IV, in caso di interessi passivi.
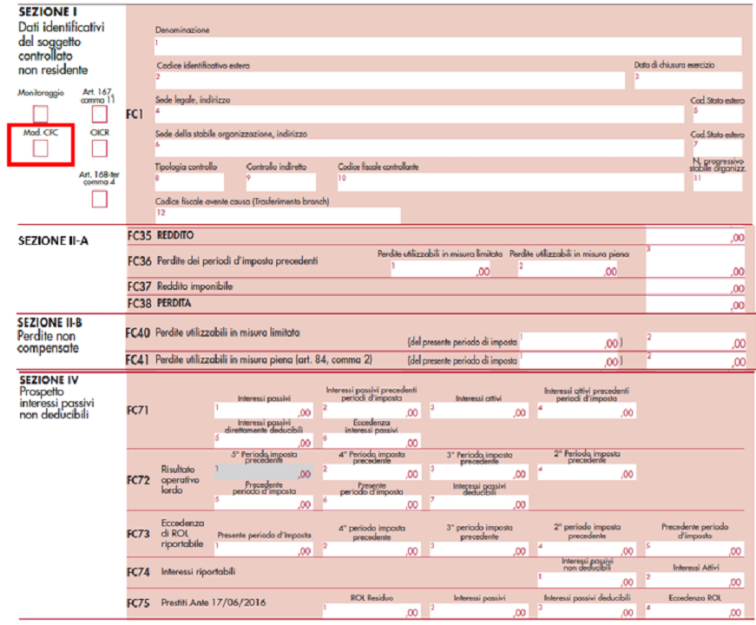
In caso di opzione per il monitoraggio, le perdite memorizzate nella Sezione II-B (perdite non compensate) nei periodi d’imposta in cui non ricorrono le condizioni di cui al comma 4 dell’articolo 167 del Tuir, determinate secondo le disposizioni di cui al comma 7 del citato articolo 167, sono utilizzate a scomputo dei redditi dei periodi d’imposta successivi e per la parte non utilizzata, a scomputo dei redditi da imputare per trasparenza, realizzati nei periodi d’imposta in cui ricorrono entrambe le condizioni previste dal comma 4.
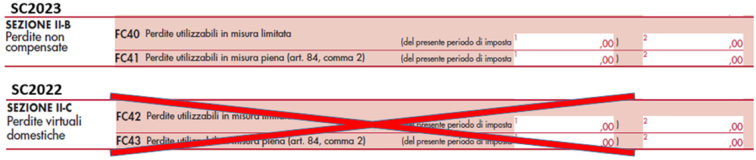
Le perdite virtuali memorizzate nella sezione, determinate applicando le modalità semplificate di cui al provvedimento richiamato, sono utilizzate a scomputo dei redditi virtuali dei periodi d’imposta successivi ai fini della verifica della condizione di cui alla lettera a) del comma 4.
fine
La prima puntata è stata pubblicata giovedì 16 marzo
La seconda puntata è stata pubblicata martedì 21 marzo
La terza puntata è stata pubblicata giovedì 23 marzo
La quarta puntata è stata pubblicata lunedì 28 marzo
Ultimi articoli
Normativa e prassi 6 Novembre 2026
Partita Iva più semplice per artisti e liberi professionisti
Un nuovo servizio online, che sarà disponibile in area riservata, guiderà il richiedente nella compilazione della dichiarazione di inizio attività fino all’attribuzione del numero da parte dell’Agenzia La digitalizzazione dei servizi dell’Agenzia delle entrate compie un ulteriore passo avanti, con il varo di un nuovo servizio dedicato agli artisti e ai liberi professionisti che desiderano aprire la propria partita Iva.
Attualità 6 Novembre 2026
A Dublino la conferenza sul futuro del catasto europeo
Al centro dell’incontro internazionale, innovazione, cooperazione e il riconoscimento del catasto come infrastruttura strategica per la competitività economica del continente La capitale irlandese ha ospitato la Conferenza congiunta del Permanent committee on cadastre in the european union (Pcc) e della rete Clrken (Cadastre and land registry knowledge exchange network), un appuntamento di riferimento per le amministrazioni catastali e cartografiche europee dedicato al tema “Modern cadastre for a competitive, sustainable and secure Europe”.
Attualità 6 Novembre 2026
Agenzia e Inps incontrano gli studenti del Politecnico di Torino
L’11 novembre è la data fissata per la seconda tappa del roadshow dedicato a fisco, previdenza e servizi digitali.
Normativa e prassi 6 Novembre 2026
Pensione e doppia cittadinanza, imponibilità esclusiva in Italia
In base alla Convenzione Italia/Libano, la pensione pubblica erogata dall’Italia a un residente in Libano è tassata solo nel nostro Paese se il percettore possiede anche la nazionalità italiana Il trattamento pensionistico corrisposto a un cittadino residente fiscalmente in Libano, con cittadinanza sia libanese che italiana, per servizi prestati presso un Ministero italiano, deve essere assoggettato a tassazione esclusivamente in Italia secondo quanto previsto dall’articolo 19, paragrafo 2, lettera a), della Convenzione contro le imposizioni fra Italia e Libano.