
14 Luglio 2021
Regimi speciali Iva Oss e iOss – 6: facoltà di verifica allo Stato di consumo
I nuovi regimi speciali Iva, Oss e iOss, come esaminato dettagliatamente in precedenza su questa rivista, introducono delle rilevanti semplificazioni negli adempimenti fiscali relativi alle vendite online B2C transnazionali. Ad esempio, è prevista la possibilità di presentare, all’Amministrazione fiscale del proprio Stato membro di identificazione/registrazione, un’unica dichiarazione ed effettuare il pagamento dell’imposta.
Di contro, considerato che, comunque, vengono effettuate operazioni territorialmente rilevanti in un altro Paese, di consumo, è necessario avere contezza delle regole fiscali di tali territori, quali ad esempio le aliquote Iva e le esenzioni.
Tale esigenza si accentua in caso di irregolarità, considerato che l’imposta dichiarata è, di norma, di competenza di uno Stato membro differente da quello di identificazione nel quale vige una propria e specifica disciplina delle sanzioni e delle modalità di controllo ed, eventualmente, di “ravvedimento”.
E’ utile segnalare al riguardo, soprattutto a beneficio degli operatori economici italiani, le fonti comunitarie ove reperire le citate informazioni, rimandando, comunque, alle singole Amministrazioni fiscali la soluzione di casi concreti e specifici.
Punti di contatto e aliquote
La Commissione europea, al fine di fornire le informazioni operative sui nuovi regimi speciali adottate dai vari Stati membri, ha:
National Vat rules
Con l’obiettivo di orientare gli operatori economici nella conoscenza dei maggiori aspetti normativi Iva vigenti nei singoli Paesi comunitari la Commissione europea, in seguito all’avvento del Mini One Stop Shop, ha raccolto in un sito internet (https://ec.europa.eu/taxation_customs/business/vat/telecommunications-broadcasting-electronic-services/content/vat-tbe-services_en) le informazioni relative agli adempimenti tributari domestici.
In particolare si segnala la sezione denominata National Vat Rules contente le informazioni sui specifici settori, utili anche per la gestione dei nuovi regimi speciali Iva Oss ed iOss (invoicing, exemptions, deferment and cash accounting scheme, general rule, penalties for non compliance, incomplete and incorrect Vat returns, etc.).
La documentazione da conservare
L’operatore economico che si avvale dei nuovi regimi speciali deve conservare, anche ai fini del controllo, la documentazione a supporto delle cessioni/prestazioni effettuate relative allo sportello unico (regolamento Ue n. 282/2011, articolo 63-quater) contenente determinate informazioni (vedi Tabella sottostante). I documenti dovranno essere conservati per un periodo di 10 anni a partire dalla fine dell’anno in cui l’operazione è stata effettuata, indipendentemente dal fatto che il soggetto passivo continui ad avvalersi del regime.
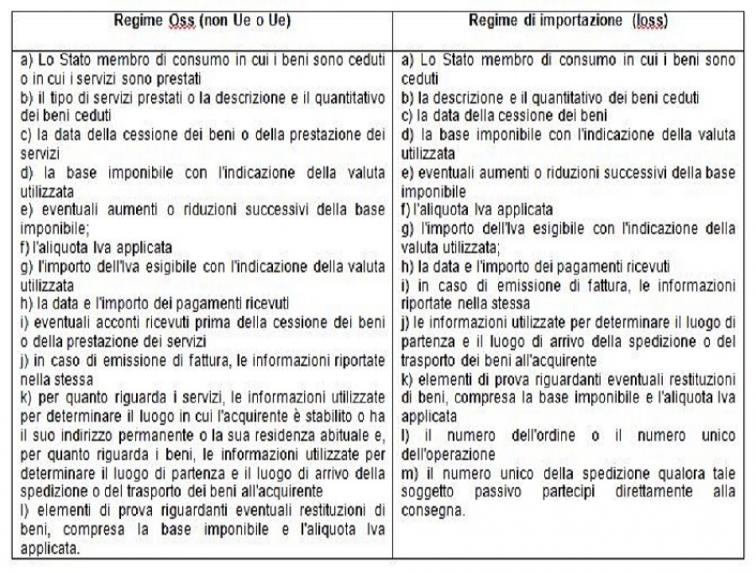
Il soggetto passivo dovrà, su richiesta dello Stato membro di identificazione o del Paese di consumo, trasmettere tempestivamente agli stessi detta documentazione per via elettronica.
L’inosservanza a detto invito potrebbe comportare l’esclusione dal regime speciale.
Crediti irrecuperabili
Nell’ambito dell’e-commerce accade di frequente che il cliente non corrisponda quanto dovuto al fornitore che, di conseguenza, dovrebbe ridurre la base imponibile. Nel caso di opzione per lo sportello unico la variazione in diminuzione deve avvenire in una dichiarazione successiva.
E’ necessario ricordare che, in tale circostanza, lo Stato membro di consumo mantiene la facoltà di verificare la liceità della modifica in base alla propria disciplina domestica.
fine
La prima puntata è stata pubblicata mercoledì 9 giugno
La seconda puntata è stata pubblicata mercoledì 16 giugno
La terza puntata è stata pubblicata mercoledì 23 giugno
La quarta puntata è stata pubblicata mercoledì 30 giugno
La quinta puntata è stata pubblicata mercoledì 7 luglio
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.