
23 Giugno 2021
Regimi speciali Iva Oss e Ioss – 3 Moss non Ue apre a tutti i servizi
Dal 1° luglio, l’attuale sistema del Mini one stop shop, regime non Ue applicabile ai soggetti passivi non stabiliti nell’Unione europea, che forniscono servizi TTE, verrà ampliato a tutte le prestazioni, territorialmente rilevanti ai fini Iva in uno Stato membro, fornite a consumatori finali.
Il One stop shop, nel regime non Ue, permetterà di dichiarare e versare l’imposta nel solo Stato membro di identificazione evitando di richiedere la partita Iva in ogni Paese di consumo.
È necessario evidenziare che le nuove norme non modificano il luogo di prestazione di tali servizi, ma offrono soltanto una procedura smart e friendly di adempimento degli obblighi fiscali ordinari transnazionali.
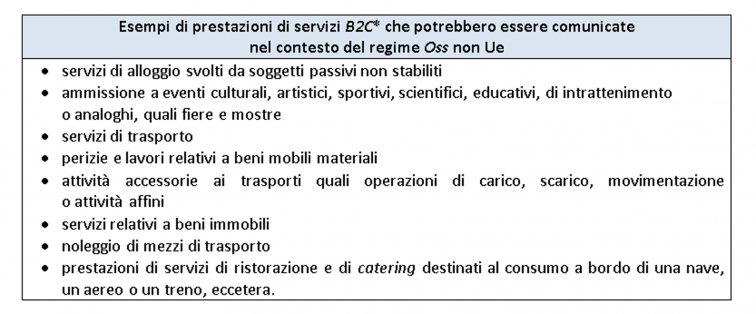
* Tale elenco è indicativo
Ambito soggettivo
Possono avvalersi dell’Oss non Ue esclusivamente i prestatori di servizi non stabiliti nel territorio comunitario, ossia soggetti passivi che nell’Unione europea non:
- hanno stabilito la sede della propria attività economica
- dispongono di una stabile organizzazione.
Se il fornitore opta per il regime speciale, deve obbligatoriamente utilizzarlo per tutti i servizi B2C effettuati.
Il possesso di una partita Iva in uno degli Stati membri non inibisce di avvalersi del suddetto sistema purché tale identificativo risulti necessario per definire operazioni diverse da quelle ricomprese nel regime speciale.
Registrazione
Il soggetto passivo, stabilito fuori dal territorio dell’Unione europea, che intende avvalersi del regime in questione deve comunicare, con modalità elettronica, le proprie informazioni anagrafiche a uno Stato membro (Stato di identificazione).
Questo gli attribuisce uno specifico codice identificativo (formato EUxxxyyyyyyz) da utilizzare esclusivamente nel citato regime.
Dichiarazione e versamento
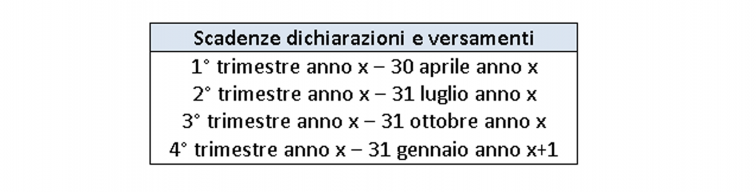
In seguito alla registrazione il soggetto passivo deve presentare, in modalità elettronica, al proprio Stato membro di identificazione, una dichiarazione con cadenza trimestrale:
– entro la fine del mese successivo
– indicando per ogni Paese membro di consumo l’imponibile, l’aliquota e l’imposta dovuta per le prestazioni di servizio ivi effettuate (incluse quelle effettuate nello Stato di identificazione).
Al più tardi, entro tale termine di scadenza, deve essere effettuato il versamento dell’Iva complessivamente dovuta nel periodo d’imposta.
Occorre precisare che non è prevista alcuna modifica al termine di scadenza se tale data cade il fine settimana o in un giorno festivo.
Una delle novità più rilevanti in tema di dichiarazioni è la possibilità di apportare modifiche, in diminuzione o in aumento, relative a una dichiarazione, in un modello successivo entro, comunque, tre anni dalla data in cui la dichiarazione a cui si riferisce la variazione doveva essere presentata.
Rimborsi
I soggetti passivi che si avvalgono del regime Oss non Ue non possono effettuare detrazioni d’imposta nella relativa dichiarazione speciale, ma devono recuperare l’imposta, se non possiedono una posizione Iva locale, tramite le procedure di rimborso previste per i soggetti non residenti, usufruendo, comunque, di specifiche agevolazioni.
Documentazione delle operazioni
Un soggetto passivo che aderisce al regime in argomento deve conservare, per un periodo di dieci anni, a partire dal 31 dicembre dell’anno in cui l’operazione è stata effettuata, una documentazione delle operazioni effettuate sufficientemente dettagliata per consentire all’amministrazione fiscale dello Stato membro di consumo di verificare la correttezza della dichiarazione Iva speciale.
continua
La prima puntata è stata pubblicata mercoledì 9 giugno
La seconda puntata è stata pubblicata mercoledì 16 giugno
Ultimi articoli
Analisi e commenti 14 Settembre 2026
Iva erroneamente detratta, regole nel segno della Ue
Il Dlgs n. 87/2024 ha recepito gli orientamenti della Corte di giustizia europea e della Corte di cassazione italiana ridefinendo il sistema sanzionatorio in chiave di neutralità e proporzionalità Il destino dell’Iva erroneamente addebitata in fattura e il conseguente ripristino del principio di neutralità costituiscono da tempo oggetto di un vivace confronto tra giurisprudenza interna ed europea.
Attualità 14 Settembre 2026
Volata finale per il 730 precompilato, torna l’assistenza extra nei weekend
In vista della fase conclusiva della campagna dichiarativa 2026 per lavoratori dipendenti e pensionati, l’Agenzia delle entrate potenzia i servizi forniti tramite call center con due aperture straordinarie Conto alla rovescia per l’invio del modello 730 precompilato 2026.
Normativa e prassi 11 Settembre 2026
Fusione tra Ets e società semplice: sì alle indirette fisse, e niente Iva
Quando il patrimonio trasferito non confluisce nell’attività commerciale dell’Ente del Terzo settore, l’operazione può beneficiare di un regime fiscale particolarmente favorevole Via libera all’applicazione delle imposte di registro, ipotecaria e catastale in misura fissa per la fusione per incorporazione tra una società semplice agricola e una Fondazione iscritta al Runts.
Dati e statistiche 11 Settembre 2026
Osservatorio delle partite Iva: positivo il secondo trimestre 2026
Protagoniste principali delle nuove aperture sono le persone fisiche, ma crescono anche le società di capitali, oltre la metà degli avviamenti riguarda contribuenti under 35 Sono state 124.