
15 Ottobre 2020
Andamento mutui ipotecari nel 2019: i numeri nel Rapporto dell’Omi
È online, sul sito dell’Agenzia, il Rapporto Mutui Ipotecari 2020, realizzato a cura dell’ufficio Statistiche e Studi dell’Osservatorio del Mercato immobiliare e giunto alla sua terza edizione. Lo studio analizza i dati di consuntivo del 2019, e in serie storica dal 2004, relativi ai capitali finanziati a persone fisiche e imprese a fronte di una garanzia fornita dal patrimonio immobiliare posseduto.
Il capitale di debito “estratto” dal patrimonio immobiliare nel 2019 si è attestato poco oltre i 90 miliardi di euro, dopo il minimo di 58 miliardi nel 2014 e il massimo di 205 miliardi nel 2007. Si tratta di un valore monetario significativo, pari a circa il 5% del Pil italiano, che nel Rapporto viene approfondito nelle sue diverse componenti e analizzato nella dinamica degli ultimi 15 anni.
Nel 2019 sono stati sottoscritti circa 408mila atti di mutuo, nei quali oltre 920mila immobili, ipotecati a favore degli istituti mutuanti, sono stati posti a garanzia dei finanziamenti. Rispetto al 2018 sono un numero inferiore del 2,8%, invertendosi così, seppur con una lieve diminuzione, una tendenza che dal 2014 vedeva crescere costantemente tale parametro.
Quasi il 60% (546.470 unità) di questi immobili sono abitazioni e relative pertinenze, a cui corrisponde il 43% del capitale totale (circa 39 miliardi di euro).
Indici del numero di immobili ipotecati e del capitale di debito “estratto” dal 2004
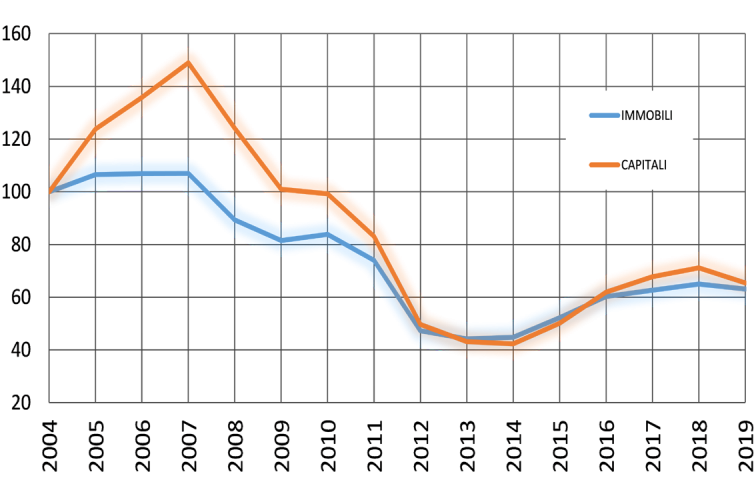
Le serie storiche dei numeri indice rappresentate nel grafico consentono di analizzare gli andamenti dei finanziamenti da mutui ipotecari, prendendo a riferimento il 2004 come anno base, in cui era di circa 138 miliardi il capitale estratto da quasi 1,5 milioni di unità immobiliari ipotecate.
I capitali di debito raggiungono, dopo una sostenuta crescita, il massimo valore nel 2007 (oltre 205 miliardi di euro); segue un repentino calo negli anni successivi fino a raggiungere il valore minimo nel 2014, quando il capitale complessivo è poco più di 58 miliardi di euro, ben il 72% in meno dal 2007 al 2014.
Nel 2015 il valore dei prestiti ricomincia a crescere fino a raggiungere i 100 miliardi di euro nel 2018, per poi flettere nuovamente nel 2019, con una perdita di quasi 8 miliardi di euro.
In termini di numerosità degli immobili, lo stesso grafico evidenzia un andamento simile, ma meno marcato, al numero indice dei capitali, sia nella crescita dal 2004 al 2007, sia nella successiva fase di calo fino al 2013. Dal 2014 gli andamenti dei due indici quasi si sovrappongono, per poi divaricarsi di nuovo nel 2017 e nel 2018. Il 2019 è l’anno nel quale, per la prima volta dal 2014, si registra un nuovo calo per entrambi gli indici.
I dati del Rapporto, dettagliati per area geografica, evidenziano ancora nel 2019, che sono le regioni settentrionali a presentare i numeri totali più consistenti, con una quota di circa il 60% di immobili ipotecati sul totale nazionale e di quasi il 54%, in termini di capitali finanziati. Il quadro si completa con una modesta prevalenza del Centro sul Sud.
Il Rapporto analizza inoltre i tassi medi di interesse dei finanziamenti (stabiliti alla prima rata) che, pur presentando significative variazioni nella serie storica dal 2004, tuttavia hanno andamenti molto simili tra i diversi settori e tra Nord, Centro e Sud. Nell’anno in esame si attestano tra il 2% e il 3%, emergendo una evidente applicazione di tassi medi di interesse più elevati al Sud, con l’unica eccezione degli atti di mutuo con ipoteca su immobili sia del settore residenziale sia del settore terziario, commerciale o produttivo.
Infine, sono prese in esame le durate dei mutui, la cui variabilità temporale per tutte le destinazioni dei beni ipotecati è poco rilevante. Si riscontra invece una notevole differenziazione sulla base delle tipologie di immobili ipotecati: nel 2019 per gli atti di mutuo contratti su immobili residenziali la durata media è di circa 24 anni, scende sotto i 15 anni per i mutui con garanzie su immobili non residenziali.
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.