
27 Novembre 2025
Credito d’imposta materiali riciclati: domande al via dal 1º dicembre
Le imprese potranno richiederlo per le spese del 2024 per l’acquisto di prodotti realizzati con plastica riciclata da imballaggi o di imballaggi biodegradabili, compostabili o prodotti da riciclo
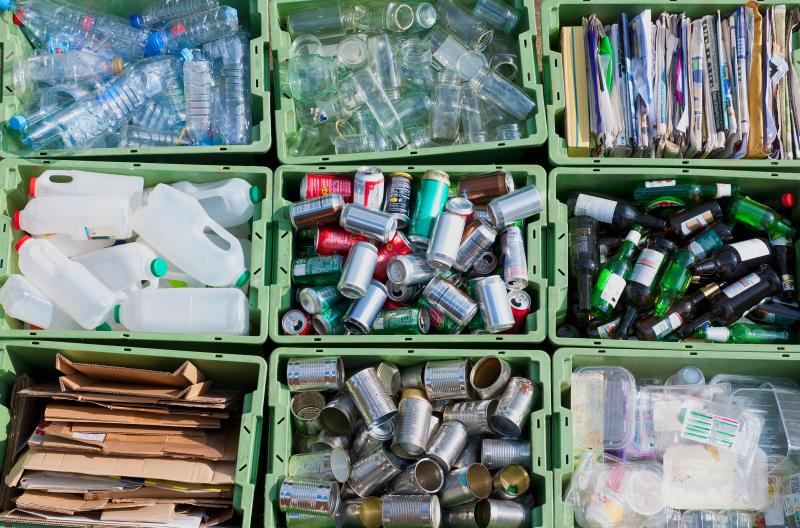
La domanda riguarda le spese sostenute dalle imprese nell’anno 2024 per l’acquisto di prodotti realizzati con plastica riciclata derivante da imballaggi o per l’acquisto di imballaggi biodegradabili, compostabili o a loro volta prodotti da scarti riciclati di alluminio, carta e vetro.
L’agevolazione è stata introdotta dalla legge di bilancio 2023 (L. 197/2022, articolo 1, commi 686 e seguenti) che prevede, a partire dal 2023, un rimborso sotto forma di credito di imposta finalizzato a incrementare il riciclo delle plastiche e ridurre l’impatto ambientale degli imballaggi.
Per l’anno di imposta 2024, il credito ammonta al 36% delle spese ammissibili, fino ad un credito massimo di 20 mila euro per impresa.
Sono ammesse al beneficio tutte le imprese regolarmente iscritte presso il registro delle imprese e attive, che svolgono la propria attività in Italia, anche attraverso una sede secondaria.
Con il decreto n. 132 del 2 aprile 2024, , i ministri dell’Ambiente e della Sicurezza energetica, delle Imprese e del Made in Italy e dell’Economia e delle Finanze hanno definito i criteri tecnici e le modalità per la fruizione dell’agevolazione (vedi articolo “Tax credit imballaggi e prodotti eco definite le regole per richiederlo”).
Le domande potranno essere presentate tramite la procedura informatica messa a punto da Invitalia, accessibile al link https://invitalia-areariservata-fe.npi.invitalia.it/home.
Inoltre, sul sito del Ministero dell’Ambiente e della Sicurezza Energetica, è disponibile il bando relativo all’agevolazione, con i facsimile del modulo di domanda e dell’attestazione delle spese per il 2024.
Ultimi articoli
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.
Normativa e prassi 28 Ottobre 2026
Holding dinamica, semaforo verde al regime di neutralità fiscale
Determinante la presenza di una struttura organizzata di mezzi, rapporti e risorse umane che assicura la prosecuzione dell’attività economica La detenzione di partecipazioni non esclude, di per sé, la qualificazione di un compendio come azienda.
Attualità 28 Ottobre 2026
Arma dei Carabinieri e Agenzia, intesa su formazione, ricerca e studio
Avviata una collaborazione quinquennale che potenzierà le rispettive competenze investigative, attraverso lo scambio di docenze ed esperienze e l’impiego congiunto di strutture logistiche Firmato un protocollo d’intesa tra l’Arma dei Carabinieri e l’Agenzia delle entrate, che avvia una collaborazione nel campo della formazione, della ricerca e dello studio.
Normativa e prassi 27 Ottobre 2026
Rimborso Iva per la Sicaf via libera sui beni propri
Il recupero dell’imposta vale solo per demolizioni e bonifiche effettuate su immobili dell’organismo di investimento collettivo del risparmio.