
10 Settembre 2025
Senza Iva le ricariche delle card per l’acquisto di carburante
Le fatture eventualmente emesse possono essere stornate tramite note di variazione e se scaduti i termini, tramite richiesta di rimborso ai sensi dell’articolo 30-ter del decreto Iva
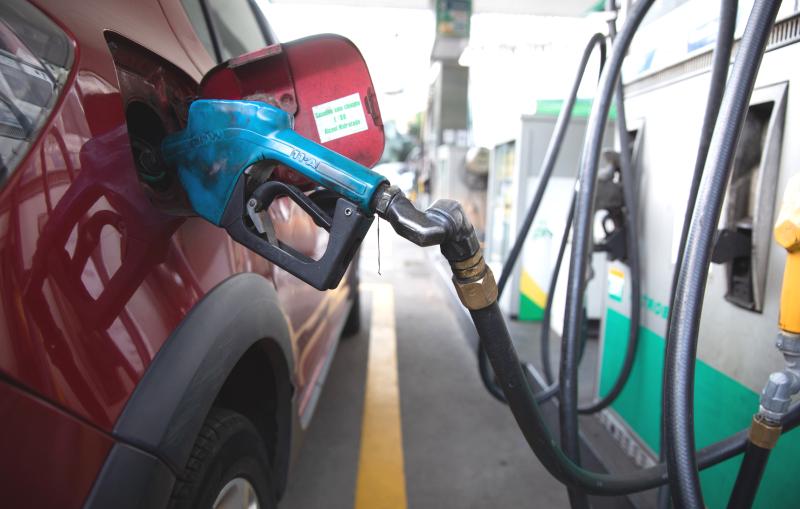
La carta “prepagata” per l’acquisto di carburante è un buono-corrispettivo “multiuso” e non “monouso”, perché non consente di stabilire la quantità del bene effettivamente acquistato. Di conseguenza, la relativa ricarica non è rilevante ai fini Iva. Il rifornimento è tassabile al momento dell’effettiva erogazione del carburante.
Il dubbio, risolto dall’Agenzia delle entrate con la risposta n. 235 del 10 settembre 2025, è di una società che svolge, tra l’altro, attività di distribuzione di carburanti per autotrazione con annessa area di servizio. La ditta fa presente che i clienti, privati o persone giuridiche, fanno rifornimento, presso la propria stazione di servizio, tramite carte prepagate nominative, ricaricabili con pagamenti tracciabili o contanti, rilasciate dalla società stessa. Il costo di emissione della carta è di 4 euro.
Al momento della ricarica, la contribuente emette una fattura con l’indicazione dell’imponibile e dell’Iva, descrivendo l’operazione come “ricarica carta prepagata per vendita carburanti”.
L’azienda precisa che la card è utilizzabile solo presso il proprio distributore e soltanto per l’acquisto di uno specifico carburante (benzina, gasolio e Gpl).
Le carte sono dotate di un dispositivo magnetico che consente, tra l’altro, di individuare, per ogni utilizzo, tutti i dati della fornitura, che risultano successivamente trascritti in un rapporto giornaliero, sulla base del quale vengono annotati i corrispettivi da trasmettere telematicamente all’Agenzia delle entrate.
La società segnala che il sistema di pagamento descritto comporta una duplicazione dell’Iva addebitata per lo stesso importo: una prima volta con l’emissione della fattura relativa alla ricarica della prepagata, e una seconda volta al momento del pagamento del rifornimento alla pompa di benzina.
La ditta chiede se può evitare il raddoppio d’imposta tramite “neutralizzazione” del relativo importo nel registro dei corrispettivi nel giorno in cui avviene l’erogazione del carburante.
L’Amministrazione risponde di no, e indica la strada giusta per evitare la doppia imposizione.
L’Agenzia, in primis, fa il punto sulle modalità stabilite dalla disciplina in vigore per certificare i corrispettivi incassati relativi alle cessioni di carburante. In particolare, l’articolo 2, comma 1bis, del Dlgs n. 127/ 2015, prevede la memorizzazione elettronica e la trasmissione telematica obbligatoria dei dati riguardanti la vendita di benzina o di gasolio destinati a essere utilizzati come carburanti per motori.
Tuttavia, ai fini dell’interpello in esame, l’Amministrazione spiega che assume rilevanza il Dlgs n. 141/2018 che, in attuazione della direttiva Ue 2016/1065, ha modificato – tramite l’inserimento dell’articolo 6bis e seguenti – il decreto Iva con riferimento al trattamento fiscale dei buoni-corrispettivo (tra cui rientrano le prepagate), distinguendoli tra buoni “monouso” e “multiuso”.
Il buono è “monouso” (articolo 6-ter) se al momento della sua emissione sono già noti: natura, qualità e quantità dei beni/servizi erogati, il luogo della cessione o prestazione, e l’aliquota Iva applicabile. L’imposta è dovuta subito, al momento dell’emissione del titolo.
Il buono è invece “multiuso” (articolo 6-quater) se, viceversa, al momento dell’emissione non sono noti tutti gli elementi necessari a definirne la rilevanza Iva e se, quindi, il prezzo del bene può variare (nel nostro caso del carburante), il bene o il servizio può essere scelto successivamente, il luogo della cessione o della prestazione non sono individuabili. In questo caso, l’imposta è dovuta solo al momento dell’utilizzo del buono.
La risposta evidenzia che, ai fini dei chiarimenti richiesti dalla società, è necessario innanzitutto, definire, quindi, se la card messa a disposizione degli acquirenti del carburante sia “monouso” o “multiuso”.
L’Agenzia, analizzata la documentazione prodotta dalla richiedente, ritiene che la pregata fornita dall’azienda rientri nella categoria dei buoni “multiuso” (articolo 6-quater) perché, al momento della ricarica, non è nota la quantità di carburante effettivamente acquistabile, visto che il prezzo può variare nel tempo. In breve, ciò significa che al momento della ricarica non sono soddisfatti tutti i requisiti richiesti per i buoni “monouso” e non è accertabile l’imposta dovuta.
In conclusione, per il Fisco l’operazione è rilevante per l’Iva e l’imposta è dovuta soltanto al momento dell’utilizzo della carta, cioè quando avviene l’effettiva cessione del carburante e non in occasione dell’emissione della fattura relativa alla ricarica.
Al riguardo, l’Amministrazione fa presente che con la risposta odierna devono ritenersi pertanto superate le indicazioni, di diverso orientamento, fornite con la circolare n. 8/E del 30 aprile 2018.
Infine, il documento di prassi precisa che le fatture emesse dalla società sulle ricariche potranno essere stornate tramite note di variazione (articolo 26, comma 3, decreto Iva). Nel caso in cui il termine per la nota di variazione sia scaduto, la contribuente può chiedere la restituzione del tributo in base all’istituto disciplinato dall’articolo 30-ter del decreto Iva, in presenza di legittimo affidamento della contribuente al precedente parere di prassi.
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.