
8 Marzo 2023
5 per mille, disponibile in rete l’elenco permanente delle Onlus
Tutto pronto per le iscrizioni al 5 per mille 2023. Da oggi e fino all’11 aprile 2023, le Onlus e le associazioni sportive dilettantistiche possono presentare domanda per accedere al contributo. È inoltre online, sul sito dell’Agenzia delle entrate, l’elenco permanente delle Onlus accreditate al 5‰ per il 2023, formato dalle organizzazioni già inserite nell’elenco permanente del 2022 e da quelle regolarmente iscritte nell’anno 2022 in presenza dei requisiti previsti dalla norma, aggiornato in considerazione delle verifiche effettuate e delle revoche dell’iscrizione trasmesse dalle stesse Onlus.
Gli elenchi permanenti degli enti del Terzo settore, della ricerca scientifica e dell’Università, della ricerca sanitaria e delle associazioni sportive dilettantistiche, sono pubblicati, come prevede l’articolo 8 del Dpcm 23 luglio 2020, sul sito web di ciascuna amministrazione competente (ministero del Lavoro e delle Politiche sociali, ministero dell’Università e della Ricerca, del ministero della Salute e del Comitato olimpico nazionale italiano).
Aperta le finestra per le nuove iscrizioni Onlus e Associazioni sportive dilettantistiche
Al via da oggi 8 marzo, e fino all’11 aprile, le nuove iscrizioni di Onlus e Asd.
Il decreto “Milleproroghe” (Dl n. 198/2022) ha previsto anche per l’anno finanziario 2023 che le Onlus, iscritte all’Anagrafe delle Onlus, continuino a essere destinatarie della quota del 5‰, con le modalità previste per gli “enti del volontariato” dal Dpcm 23 luglio 2020.
Di conseguenza, le Onlus iscritte alla relativa Anagrafe, non presenti nell’elenco permanente delle Onlus accreditate per il 2023, presentano l’istanza di accreditamento al contributo per l’anno 2023 all’Agenzia delle entrate. Le domande sono presentate a partire dall’8 marzo e fino a martedì 11 aprile in quanto il termine previsto dalla legge, 10 aprile, cade di giorno festivo e viene quindi prorogato al giorno successivo.
Stessi termini anche per le Associazioni sportive dilettantistiche. In particolare sono tenute a presentare telematicamente domanda di accreditamento oltre alle Asd di nuova costituzione, quelle che nel 2022 non si sono iscritte o non possedevano i requisiti richiesti.
“Recuperabili” le iscrizioni fuori termine ma entro il 2 ottobre
Partecipano al riparto del 5‰ anche le Onlus e le Associazioni sportive dilettantistiche che non hanno effettuato l’iscrizione al contributo entro il termine ordinario (11 aprile 2023), purché presentino l’istanza di accreditamento entro il 2 ottobre 2023 (in quanto il 30 settembre cade di sabato), versando un importo pari a 250 euro, tramite modello F24 Elide – codice tributo 8115. I requisiti devono essere comunque posseduti alla data di scadenza originaria (11 aprile 2023).
Domanda attraverso i servizi telematici dell’Agenzia
L’istanza di iscrizione va trasmessa tramite i servizi telematici dell’Agenzia delle entrate, direttamente o tramite intermediario.
In particolare, l’applicativo per l’iscrizione delle Onlus è disponibile sul sito dell’Agenzia delle entrate, mentre quello per l’iscrizione delle associazioni sportive dilettantistiche è disponibile sul sito del Coni, mediante collegamento con il sito dell’Agenzia delle entrate nonché sul sito della stessa Agenzia.
Entro il 20 aprile gli elenchi provvisori, non oltre il 10 maggio i definitivi
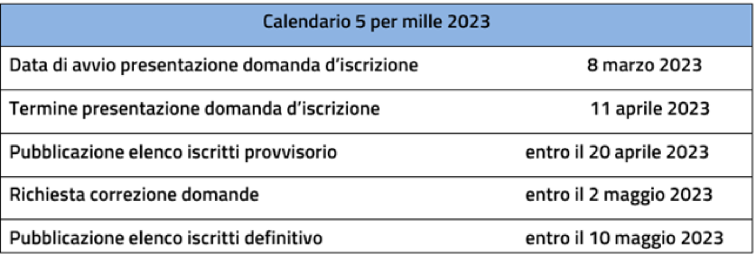
Gli elenchi provvisori di Onlus e Asd saranno pubblicati, rispettivamente, dall’Agenzia delle entrate e dal Coni entro il 20 aprile 2023. Eventuali correzioni di errori possono essere richieste fino al 2 maggio dal legale rappresentante del soggetto richiedente o da un suo incaricato munito di formale delega, alla direzione regionale dell’Agenzia delle entrate o all’ufficio del Coni territorialmente competenti. La versione definitiva degli elenchi dei soggetti iscritti verrà pubblicata entro il 10 maggio.
Gli appuntamenti del 5‰ 2023
Enti diversi da Onlus e Asd
Gli altri enti beneficiari ammessi all’agevolazione, per la presentazione dell’istanza di accreditamento al contributo, come previsto dal Dpcm 23 luglio 2020, devono rivolgersi alle amministrazioni competenti (enti del Terzo settore al ministero del Lavoro e delle Politiche Sociali, enti della Ricerca scientifica al ministero dell’Università e della Ricerca, enti della ricerca sanitaria al Ministero della Salute). Sui siti web di questi ministeri e sul sito del Coni sono pubblicati, entro il termine del 31 marzo, i rispettivi elenchi permanenti (enti del Terzo Settore, della ricerca scientifica e dell’Università, della ricerca sanitaria e delle associazioni sportive dilettantistiche).
Ultimi articoli
Normativa e prassi 6 Novembre 2026
Partita Iva più semplice per artisti e liberi professionisti
Un nuovo servizio online, che sarà disponibile in area riservata, guiderà il richiedente nella compilazione della dichiarazione di inizio attività fino all’attribuzione del numero da parte dell’Agenzia La digitalizzazione dei servizi dell’Agenzia delle entrate compie un ulteriore passo avanti, con il varo di un nuovo servizio dedicato agli artisti e ai liberi professionisti che desiderano aprire la propria partita Iva.
Attualità 6 Novembre 2026
A Dublino la conferenza sul futuro del catasto europeo
Al centro dell’incontro internazionale, innovazione, cooperazione e il riconoscimento del catasto come infrastruttura strategica per la competitività economica del continente La capitale irlandese ha ospitato la Conferenza congiunta del Permanent committee on cadastre in the european union (Pcc) e della rete Clrken (Cadastre and land registry knowledge exchange network), un appuntamento di riferimento per le amministrazioni catastali e cartografiche europee dedicato al tema “Modern cadastre for a competitive, sustainable and secure Europe”.
Attualità 6 Novembre 2026
Agenzia e Inps incontrano gli studenti del Politecnico di Torino
L’11 novembre è la data fissata per la seconda tappa del roadshow dedicato a fisco, previdenza e servizi digitali.
Normativa e prassi 6 Novembre 2026
Pensione e doppia cittadinanza, imponibilità esclusiva in Italia
In base alla Convenzione Italia/Libano, la pensione pubblica erogata dall’Italia a un residente in Libano è tassata solo nel nostro Paese se il percettore possiede anche la nazionalità italiana Il trattamento pensionistico corrisposto a un cittadino residente fiscalmente in Libano, con cittadinanza sia libanese che italiana, per servizi prestati presso un Ministero italiano, deve essere assoggettato a tassazione esclusivamente in Italia secondo quanto previsto dall’articolo 19, paragrafo 2, lettera a), della Convenzione contro le imposizioni fra Italia e Libano.