
15 Settembre 2022
Nel secondo trimestre 2022 frenano le compravendite non residenziali
Il mercato immobiliare non residenziale, dopo l’improvvisa crisi della prima parte del 2020, effetto delle misure assunte in relazione alla diffusione del coronavirus, e dopo il consistente rimbalzo emerso dalla fine del 2020 all’inizio di quest’anno, mostra, in questo secondo trimestre, evidenti segnali di rallentamento, che il tempo dirà se fisiologici o legati all’emergere di nuovi e pesanti segnali di incertezza nel panorama economico e sociale.
Il quadro dettagliato dei dati relativi al settore e ai suoi comparti è presentato all’interno del tradizionale documento trimestrale di approfondimento “Non Residenziale – Statistiche II trimestre 2022”, a cura dell’ufficio Statistiche e Studi della direzione centrale Servizi estimativi e Osservatorio del mercato immobiliare dell’Agenzia, da oggi disponibile sul sito dell’Agenzia delle entrate.
Dei tre segmenti principali oggetto di approfondimento, i due principali, terziario-commerciale e produttivo, conservano una tendenza positiva, con tassi aggregati nazionali rispettivamente pari a +4,4% e +4,3%, mentre il terzo, il produttivo agricolo, presenta un significativo calo dei volumi compravenduti rispetto all’analogo periodo del 2021 (-11,7%).
Numero indice del NTN destagionalizzato per i settori Terziario-commerciale, Produttivo e Produttivo agricolo (base primo trimestre 2012)
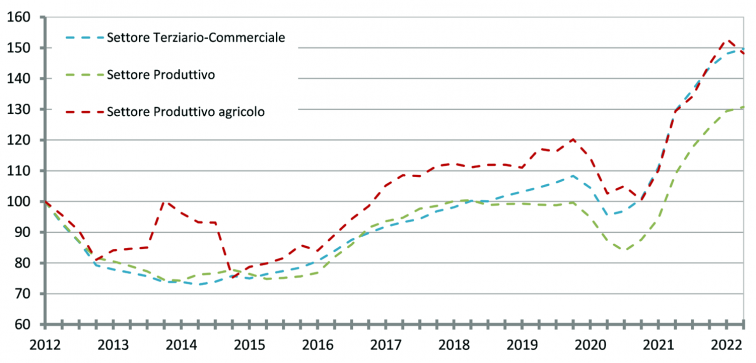
Si propone, a seguire, una breve sintesi delle dinamiche specifiche emerse all’interno di ciascun segmento.
Segmento terziario-commerciale
Come accennato, il segmento terziario-commerciale, al quale appartiene quasi il 60% dell’intero volume delle compravendite del settore non residenziale, ha presentato, nel secondo trimestre del 2022, un tasso del +4,4%, che consente di conservare il segno positivo (+2,1%) al settore nel suo complesso.
Tutte le macroaree territoriali hanno incrementato i volumi scambiati rispetto al 2021, con tassi compresi tra il +8,1% del Centro e il +2,1% del Nord Est.
Il mercato dei comuni capoluogo è cresciuto mediamente meno (+3,7%) rispetto a quello dei comuni minori (+4,6%), toccando in due macroaree anche tassi negativi (-3,9% al Sud e -1,8% nel Nord Est); in controtendenza sono risultati il Centro e, macroscopicamente, le Isole (+15% i capoluoghi, solo +2,7% i comuni minori).
Il rapporto approfondisce anche i singoli comparti di cui si compone il segmento terziario-commerciale, ovvero uffici e studi privati, negozi e laboratori, depositi commerciali e autorimesse, più un quarto gruppo residuale.
Il primo di questi, uffici e studi privati, è risultato sostanzialmente stabile (+0,9%), con un forte calo al Sud (-25,1%) che ha assorbito quasi per intero gli incrementi registrati nelle altre quattro macroaree; la superficie media delle singole unità compravendute è invece cresciuta in modo consistente (+17,4 m2 il dato medio nazionale), con la sola eccezione del Nord Est (-8,6 m2 rispetto al 2021).
Anche i negozi e i laboratori hanno espresso una dinamica (+3,1%) inferiore alla media del settore (+4,4%, come detto), con una macroarea in controtendenza (il Nord Est, -2%); la superficie media è rimasta sostanzialmente stabile (+1,8 m2).
Il terzo comparto analizzato, depositi commerciali e autorimesse, comprende il 60% dell’intero segmento terziario-commerciale e presenta un tasso di crescita (+5,5%), in questo caso, superiore a quello medio aggregato; anche in questo caso non si registrano variazioni significative nel dato della superficie unitaria (+1,9 m2).
L’ultimo comparto, residuale, si mostra essenzialmente in linea con il dato aggregato complessivo.
Segmento produttivo.
Il segmento produttivo ha visto un’espansione (+4,3%) analoga a quella del terziario-commerciale, ma essenzialmente concentrata in una sola macroarea territoriale, il Nord Ovest (+20,7%); l’unica altra macroarea in crescita, il Centro, presenta infatti un tasso (+4,1%) inferiore a quello aggregato, e le restanti macroaree presentano tutte tassi negativi.
Il rapporto analizza anche la consueta, ulteriore segmentazione, sviluppata sulla base della rendita catastale, scelta, almeno in prima approssimazione, quale parametro di definizione qualitativa delle unità immobiliari; anche questo prospetto mostra una forte concentrazione della dinamica espansiva, limitata alle sole fasce più alte (ovvero con rendita superiore ai 500 euro).
Segmento produttivo agricolo
Il settore agricolo, come accennato in precedenza, ha fatto segnare in questo secondo trimestre un forte calo delle compravendite rispetto al 2021, pari all’11,7% in termini aggregati; una sola macroarea territoriale, le Isole, risulta in controtendenza, anche con un tasso rilevante (+61,1%), ma dall’impatto relativo in termini aggregati, in quanto riferito a un mercato che rappresenta meno del 15% di quello nazionale.
In termini assoluti al Nord continua a concentrarsi quasi il 60% dei volumi compravenduti complessivi.
Altre destinazioni
Il rapporto presenta infine, come anticipato, una quarta aggregazione residuale, che raccoglie tutte le unità scambiate che non rientrano nei raggruppamenti precedenti, pari a circa un terzo del totale e, per oltre il 97%, rappresentate da immobili appartenenti al gruppo catastale F; il tasso aggregato risulta anche in questo caso negativo (-1,5% rispetto al 2021), contribuendo ad abbassare il tasso aggregato generale del settore, come visto pari al +2,1 per cento.
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.