
30 Giugno 2021
Regimi speciali Iva Oss e Ioss – 4 Il Moss Ue amplia le sue vedute
Dal 1° luglio verrà estesa l’applicazione del regime Mini one stop shop Ue sia da un punto di vista soggettivo che oggettivo.
Infatti, il nuovo regime One stop shop Ue potrà essere utilizzato da:
- un soggetto passivo stabilito nell’Unione europea, diverso da un fornitore presunto, per le:
- prestazioni di servizi B2C che avvengono in uno Stato membro nel quale il fornitore non è stabilito.
Nb. Diversamente, i servizi prestati a destinatari localizzati in uno Stato membro nel quale il fornitore è stabilito devono essere riportati nella dichiarazione Iva nazionale del rispettivo Stato membro, indipendentemente dal fatto che tale stabile organizzazione partecipi o meno alla prestazione dei servizi - vendite a distanza intracomunitarie di beni, queste hanno luogo quando la merce viene spedita o trasportata da o per conto del fornitore da uno Stato membro diverso da quello di arrivo a destinazione dell’acquirente.
- prestazioni di servizi B2C che avvengono in uno Stato membro nel quale il fornitore non è stabilito.
- un soggetto passivo non stabilito nell’Unione europea per le vendite a distanza intracomunitarie di beni
- un’interfaccia elettronica (marketplace), stabilita o meno nella Comunità, che facilita le cessioni di beni divenendone “il fornitore presunto” (direttiva Ce n. 2006/112, articolo 14-bis, paragrafo 2) per:
- le vendite a distanza intracomunitarie di beni
- talune cessioni domestiche di beni
- effettuate da operatori economici stabiliti fuori dall’Unione europea.
Se un fornitore diretto o un marketplace decide di avvalersi del regime Oss Ue dovrà farlo per tutte le cessioni e le prestazioni che rientrano in tale sistema.
Soglia di protezione super-ridotta e onnicomprensiva
Con la finalità di sostenere le micro-imprese, dal 1° luglio, è stata introdotta una soglia di fatturato annuo pari a 10mila euro (Iva esclusa), fino a concorrenza della quale il luogo delle seguenti operazioni, effettuate tanto dai fornitori che dai marketplace, se stabiliti in un solo Stato membro, rimane nello Paese membro in cui è stabilito il fornitore:
- servizi TTE transfrontalieri
- vendite a distanza intracomunitarie di beni.
È utile precisare che tale agevolazione non si applica agli altri tipi di servizi.
Fino al 30 giugno 2021 le imprese comunitarie che vendono beni online a consumatori finali situati in altri Stati membri hanno l’obbligo di registrarsi ai fini dell’Iva al superamento della soglia nazionale, variabile da Paese a Paese, da 35mila a 100mila euro.
Registrazione
Il soggetto passivo, stabilito o meno nell’Unione europea, che intende avvalersi del regime in commento deve comunicare al proprio Stato membro di identificazione, con modalità elettronica, l’intenzione di aderire al sistema speciale.
L’operatore dovrà utilizzare il numero d’identificazione Iva già in suo possesso, che gli è stato attribuito dall’amministrazione fiscale dello Stato comunitario, in relazione agli obblighi che derivano dal sistema interno.
Dichiarazione e Versamento
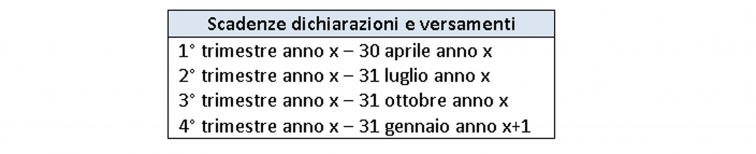
In seguito alla registrazione il soggetto passivo deve presentare, con modalità elettronica, al proprio Stato membro di identificazione, una dichiarazione con cadenza trimestrale:
- entro la fine del mese successivo
- indicando per ogni Stato membro di consumo l’imponibile, l’aliquota e l’imposta dovuta per le prestazioni di servizio e le cessioni di beni ivi effettuate.
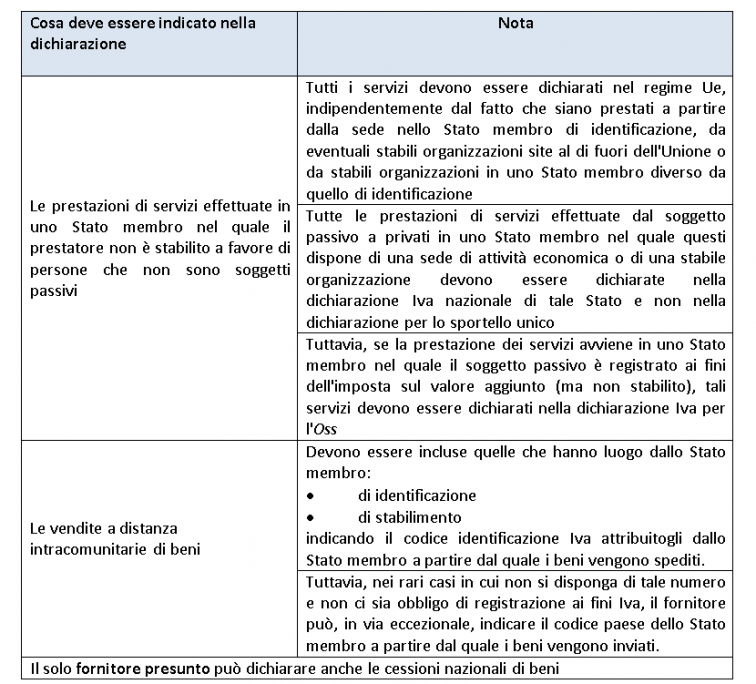
Al più tardi, entro tale termine di scadenza, deve essere effettuato anche il versamento dell’Iva complessivamente dovuta nel periodo d’imposta.
È utile precisare che la data di scadenza è confermata anche se coincide con il fine settimana o in un giorno festivo.
Tra le novità più rilevanti da segnalare, è la possibilità di apportare modifiche, in diminuzione o in aumento, a una dichiarazione già presentata, entro tre anni dalla data in cui la dichiarazione a cui si riferisce la variazione doveva essere presentata.
Rimborsi
Gli operatori che si avvalgono del regime Oss Ue non possono detrarre l’imposta nella relativa dichiarazione speciale ma devono recuperarla, se non possiedono una posizione Iva locale, tramite le procedure di rimborso previste per i non residenti, beneficiando, in ogni caso, delle agevolazioni previste.
Documentazione delle operazioni
Chi aderisce al regime Oss Ue deve conservare, per dieci anni, a partire dal 31 dicembre dell’anno in cui l’operazione è stata effettuata, una documentazione dettagliata delle operazioni effettuate per consentire al Fisco dello Stato membro di consumo di controllare la correttezza della dichiarazione Iva speciale.
continua
La prima puntata è stata pubblicata mercoledì 9 giugno
La seconda puntata è stata pubblicata mercoledì 16 giugno
La terza puntata è stata pubblicata mercoledì 23 giugno
Ultimi articoli
Analisi e commenti 30 Ottobre 2026
Dividendi e catene societarie: i confini della clausola antiabuso
Con una recente pronuncia, la Corte di giustizia europea è tornata sul tema dell’applicazione illegittima della direttiva madre-figlia e sulla nozione di “beneficiario effettivo” La cosiddetta“request for a preliminary ruling” è prevista dall’articolo 267 del Trattato sul funzionamento dell’Unione europea (Tfue) e permette a un giudice nazionale di uno Stato membro di sospendere un processo in corso e chiedere alla Corte di giustizia dell’Unione europea (Cgue) di chiarire come si deve interpretare una norma del diritto dell’Unione europea.
Attualità 30 Ottobre 2026
Modello Redditi 2026, ultime ore per l’invio
Lunedì 2 novembre è l’ultimo giorno per presentare la dichiarazione tramite il modello Redditi 2026.
Attualità 29 Ottobre 2026
Agenzia delle entrate e Inps, il roadshow riparte dalle università
Dopo gli eventi presso le imprese, parte da Roma Tre la fase due del percorso informativo e formativo su fisco, previdenza e servizi digitali, che si rivolgerà ai giovani e farà tappa in diversi atenei Prende il via da Roma la seconda fase del Roadshow nazionale promosso da Agenzia delle entrate e Inps, dedicato ai temi del fisco, della previdenza e dei servizi digitali.
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.