
7 Marzo 2024
Dati Omi 4° trimestre 2023: stabili gli scambi di terreni
Da oggi, 7 marzo 2024, è consultabile sul sito dell’Agenzia delle entrate il nuovo aggiornamento delle “Statistiche trimestrali” Omi sulle compravendite dei terreni realizzate nel periodo ottobre-dicembre 2023. La pubblicazione, inaugurata nel 2022 ha ampliato l’offerta informativa messa a disposizione dall’Osservatorio sul mercato immobiliare con l’obiettivo di fornire una panoramica sul mercato fondiario, di cui analizza consistenza fisica, composizione interna e articolazione territoriale, e di monitorarne le dinamiche. La base di questa informazione è costituita dai dati catastali e fiscali, secondo specifiche tecniche in gran parte diverse da quelle che caratterizzano il mercato delle abitazioni e che sono illustrate in dettaglio nella Nota metodologica.
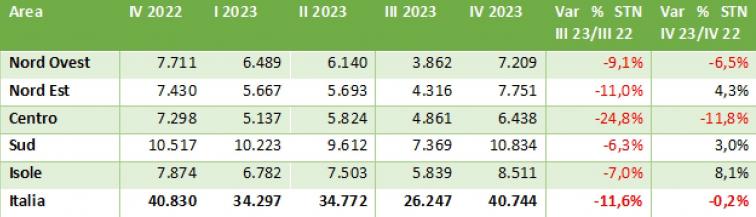
Figura : superficie compravenduta in ha variazione % tendenziale annua terreni per area
I dati pubblicati si riferiscono all’ultimo trimestre dell’anno appena trascorso (oltre ad aggiornare e consolidare i dati del 2022 tenendo conto degli atti registrati fuori dai termini ordinari) e mostrano come il 2023 si sia chiuso con un dato di sostanziale stabilità del mercato, dopo i ripetuti cali dei trimestri precedenti.
A livello nazionale la variazione tendenziale delle superfici scambiate si è infatti assestata a -0,2% rispetto al -10,3 e -11,6% che avevano caratterizzato la parte centrale dell’anno. Scendendo nel dettaglio territoriale i dati si presentano piuttosto differenziati. I tre mercati di maggior peso, vale a dire Sud, Isole e Nord Est esibiscono dinamiche di crescita comprese tra il 3 e l‘8% laddove nei restanti mercati si registrano cali significativi che nel caso nelle regioni centrali sfiorano il 12 per cento.
Ancora una volta, all’interno del report, si rileva come atti relativi ad acquisti di terreni da parte di persone non fisiche presentino in termini di superfici medie compravendute valori significativamente superiori a quelle di atti relativi ad acquisti da parte di persone fisiche in tutte le aree territoriali, in particolare nelle Isole e al Centro (superficie quasi doppia). Si osserva inoltre, in controtendenza con quanto rilevato nell’ultimo trimestre, come le superfici medie risultino in crescita significativa in entrambi i segmenti passando da una media di 0,83 ha per atto a 0,92 per le persone fisiche e da 1,45 a 1,56 per gli altri soggetti.
Nella pubblicazione, grazie alle informazioni desunte dagli archivi dell’imposta di registro, viene effettuata una disaggregazione in base alla destinazione che porta ad analizzare separatamente i due principali aggregati: terreni agricoli e terreni edificabili, oltre ad alcune categorie residuali.
Figura: superficie compravenduta in ha e variazione % tendenziale annua terreni per destinazione d’uso-stima
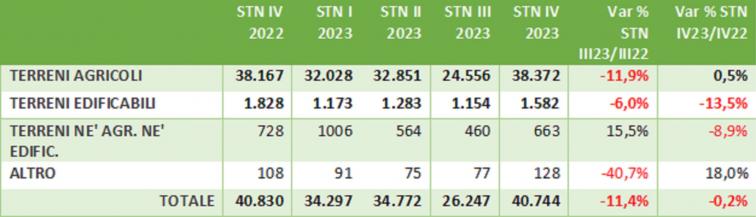
Va rilevato come l’andamento del settore dipenda soprattutto dall’andamento del segmento dei terreni agricoli, che rappresentano oltre il 95% della superficie compravenduta. Con riferimento all’ultimo trimestre i due segmenti evidenziano andamenti molto diversificati. In particolare, il mercato agricolo, dopo i ripetuti cali dei trimestri precedenti, si mantiene su un livello di scambi leggermente superiore rispetto a quello dell’omologo periodo 2022 (+0,5% su base tendenziale).
Nel segmento edificabile prosegue invece e anzi si intensifica la tendenza negativa con l’attività negoziale che dal -6% registrato nel periodo luglio-settembre 2023 passa al -13% del periodo ottobre-dicembre 2023. Anche l’andamento relativo ai terreni non classificabili come agricoli né come edificabili mostra un segno negativo pari a circa -9%. In entrambi i segmenti è osservabile una certa differenziazione nella dinamica delle singole aree. Vale, almeno per i terreni agricoli, quanto già osservato con riferimento ai dati complessivi.
Per i terreni edificabili al contrario si osserva una contrazione significativamente più pronunciata degli scambi, rispetto al dato complessivo, nel Nord Ovest (-40,7%) e nel Centro (-36,5%). Occorre rilevato il dato di segno opposto che viene dalle regioni del Mezzogiorno dove in controtendenza rispetto al resto del Paese le transazioni relative ai terreni edificabili sono aumentate: nel caso del Sud in particolare tale incremento, sempre in termini di superfici compravendute, ha sfiorato il +20 per cento.
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.