
15 Dicembre 2023
Fabbricati “D” non accatastati, come calcolare l’Imu 2023
Il saldo Imu 2023 è in dirittura d’arrivo. L’appuntamento è per il 18 dicembre, infatti, il 16 dicembre, scadenza ordinaria, è sabato. In prossimità di tale termine, vale la pena soffermarsi sulle specifiche modalità di determinazione della base imponibile dei fabbricati di classe “D” non ancora iscritti in Catasto, privi di rendita catastale e, quindi, del riferimento “principe” per calcolare l’imposta dovuta.
Stiamo parlando di edifici e strutture definite “a destinazione speciale”:
- D/1 – Opifici
- D/2 – Alberghi e pensioni
- D/3 – Teatri, cinematografi, sale per concerti e spettacoli e simili
- D/4 – Case di cura ed ospedali (quando per le loro caratteristiche non sono comparabili con le unità tipo di riferimento)
- D/5 – Istituti di credito, cambio ed assicurazione (quando per le loro caratteristiche non sono comparabili con le unità tipo di riferimento)
- D/6 – Fabbricati e locali per esercizi sportivi (quando per le loro caratteristiche non sono comparabili con le unità tipo di riferimento)
- D/7 – Fabbricati costruiti o adattati per speciali esigenze di una attività industriale e non suscettibili di destinazione diversa senza radicali trasformazioni
- D/8 – Fabbricati costruiti o adattati per speciali esigenze di una attività commerciale e non suscettibili di destinazione diversa senza radicali trasformazioni
- D/9 – Edifici galleggianti o sospesi, assicurati a punti fissi al suolo: ponti privati soggetti a pedaggio
- D/10 – Fabbricati per funzioni produttive connesse alle attività agricole.
La regola generale vuole che per i nuovi fabbricati o gli ampiamenti dei vecchi, in attesa dell’iscrizione al Catasto e dell’attribuzione della rendita catastale, la base imponibile Imu vada calcolata moltiplicando la rendita catastale proposta dal contribuente o come rettificata dall’Agenzia delle entrate, per gli appositi coefficienti.
Per i beni “a destinazione speciale” la legge di bilancio 2020 – articolo 1, comma 746 – ha riservato una procedura ad hoc.
Nel dettaglio, la norma prevede che per i fabbricati posseduti dalle imprese, classificabili nel gruppo catastale D, non ancora accatastati, fino al momento della richiesta dell’attribuzione della rendita, il valore sia determinato facendo riferimento ai costi storici di acquisto o di costruzione, risultanti dalle scritture contabili dalla data di inizio di ogni anno solare. In caso di locazione finanziaria, il valore è determinato in relazione ai dati delle scritture contabili del locatore, che è obbligato a fornire tempestivamente al locatario tutte le informazioni necessarie per effettuare il calcolo.
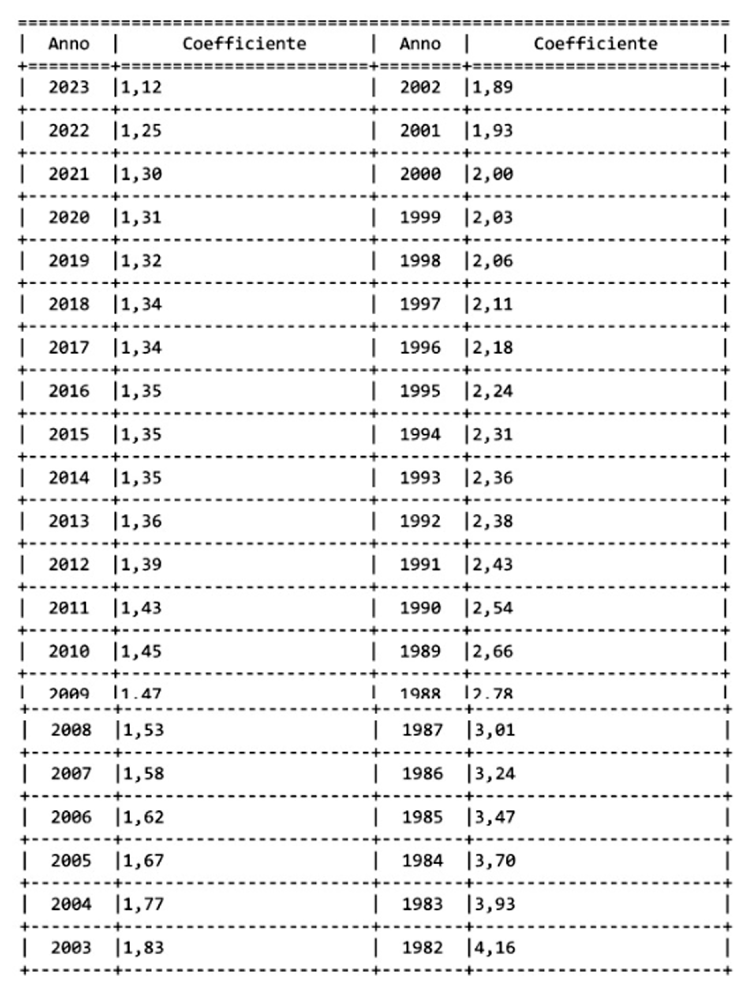
I valori storici devono poi essere attualizzati tramite dei coefficienti approvati da un decreto ministeriale, che tiene conto dei valori Istat sull’andamento dei costi di costruzione di un capannone.
Il Mef ha approvato i coefficienti applicabili quest’anno con il decreto dello scorso 13 febbraio (vedi articolo “Approvati i coefficienti Imu 2023 per i fabbricati commerciali D”).
Ultimi articoli
Attualità 2 Novembre 2026
Mese dell’educazione finanziaria, nel calendario anche Agenzia e AdeR
Nel mese di novembre, in tutta Italia ci saranno eventi gratuiti dedicati alla diffusione delle competenze economiche, finanziarie, assicurative e previdenziali L’Agenzia delle entrate e Agenzia delle entrate-Riscossione confermano anche quest’anno la propria partecipazione al Mese dell’Educazione Finanziaria 2026, la manifestazione promossa dal Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria (Comitato Edufin).
Attualità 2 Novembre 2026
False mail su comunicazioni fiscali: nuova campagna di phishing
È in circolazione un messaggio a nome di Agenzia delle entrate-Riscossione che informa la vittima di una finta notifica che la riguarda per indurla a cliccare un link malevolo L’Agenzia avvisa che stanno circolando dei falsi messaggi recapitati da “AgenziaEntrate Riscossione”, con indirizzo riscossione[@]agenzia[.
Analisi e commenti 30 Ottobre 2026
Dividendi e catene societarie: i confini della clausola antiabuso
Con una recente pronuncia, la Corte di giustizia europea è tornata sul tema dell’applicazione illegittima della direttiva madre-figlia e sulla nozione di “beneficiario effettivo” La cosiddetta“request for a preliminary ruling” è prevista dall’articolo 267 del Trattato sul funzionamento dell’Unione europea (Tfue) e permette a un giudice nazionale di uno Stato membro di sospendere un processo in corso e chiedere alla Corte di giustizia dell’Unione europea (Cgue) di chiarire come si deve interpretare una norma del diritto dell’Unione europea.
Attualità 30 Ottobre 2026
Modello Redditi 2026, ultime ore per l’invio
Lunedì 2 novembre è l’ultimo giorno per presentare la dichiarazione tramite il modello Redditi 2026.