
7 Dicembre 2023
Omi, le compravendite non residenziali registrate nel III trimestre del 2023
Torna l’appuntamento con le “Statistiche Trimestrali” del mercato non residenziale, report redatto dall’Ufficio statistiche e studi della direzione centrale Servizi estimativi e Osservatorio del mercato immobiliare che illustra l’andamento delle compravendite, espresse in termini di Ntn (Numero di transazioni normalizzate), nei settori terziario-commerciale, produttivo e agricolo. I dati, riferiti al terzo trimestre 2023, sono disponibili da oggi, 7 dicembre 2023, sul sito dell’Agenzia delle entrate.
Nel mercato non residenziale le compravendite calano del 6,1% rispetto al terzo trimestre 2022, combinazione dei risultati negativi maturati dal settore commerciale, che registra una flessione del 4,8%, e dalle altre destinazioni, intese come tali le unità immobiliari principalmente censite nel gruppo catastale F, che segnano una discesa dell’8,3%; la contrazione del Ntn colpisce anche il settore produttivo, con una variazione del -9,1%. In controtendenza il settore agricolo, che interrompe il trend decrescente, che aveva caratterizzato l’ultimo anno, riportando un aumento dei volumi compravenduti in tutte le aree, Nord Ovest escluso (-7,4%), pari all’11,3% su scala nazionale, ma il suo mercato, appena 700 unità scambiate delle 50.500 totali, non è in grado di influenzare l’andamento dell’intero comparto.
NTN e variazione % tendenziale annua unità immobiliari NON RESIDENZIALE
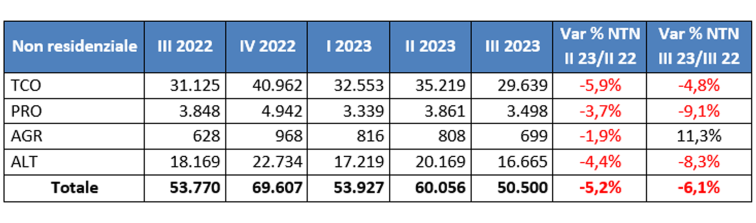
Il report descrive con maggiore dettaglio il settore terziario-commerciale (Tco) analizzando singolarmente le sotto-destinazioni che lo compongono: uffici e studi privati, negozi e laboratori, depositi e autorimesse e, infine, il gruppo composto dalle unità appartenenti alle categorie catastali B/4, D/2, D/5, D/8.
Il ribasso delle compravendite di uffici, pari al 3%, è accompagnato da una riduzione della superficie trasferita (Stn), circa il 12% in meno rispetto allo stesso periodo del 2022, evidenziando anche una certa disomogeneità sul territorio nazionale: infatti, la diminuzione del Ntn si osserva al Nord Ovest (-8,3%) e al Centro (-13,1%) mentre nelle altre aree si rileva un aumento, in particolare al Sud, dove la variazione positiva è prossima al 19 per cento.
I negozi mostrano una sostanziale stabilità registrando un lieve rialzo sia nei volumi, +0,7%, sia nella Stn, +0,3%, a differenza dei depositi commerciali che, invece, subiscono una contrazione dell’8,5%, diffusa in misura diversa su tutte le aree territoriali.
L’ultimo gruppo, seppur numericamente trascurabile, conta circa 1.500 Ntn, in crescita del 9,6% rispetto al terzo trimestre 2022.
Con riferimento allo stesso settore terziario-commerciale, nelle grandi città si osservano due situazioni speculari: quella di Milano, che nei mesi di luglio, agosto e settembre ha riscontrato grandi difficoltà, con cali prossimi al 30% per uffici e depositi, e del 20% circa per i negozi, e quella di Napoli, che, invece, esibisce incrementi poco superiori al 20% in tutti i segmenti del settore. Oltre alla città partenopea, la flessione delle compravendite di uffici risparmia solo Genova, dove il rialzo è dell’8,4%, a scapito dei negozi che presentano dati positivi quasi in tutte le città, esclusa Torino (-11,9%) e la già citata Milano. In relazione ai depositi commerciali, si evidenzia il brusco calo nella città di Palermo che passa dalle oltre 100 transazioni registrate nel terzo trimestre 2022 alle 64 del terzo trimestre 2023, pari al 41% in meno.
Il settore produttivo mostra una contrazione dei volumi scambiati in tutte le aree a eccezione del Nord Est (+5,8%). Le unità del settore appartenenti alla classe di rendita 500-5.000 euro assorbono circa il 46% del totale delle unità compravendute, seguito dagli immobili con valori di rendita superiori a 5mila euro, che rappresentano il 32,6% delle unità scambiate nel trimestre. Le variazioni, nel dettaglio delle classi di rendita, riportano tassi tendenziali negativi a due cifre, in particolare tra il -11,3% e il -16,2%, a eccezione della classe 500-5.000, che nel terzo trimestre 2023 perde meno delle altre, il 4,3 per cento.
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.