
19 Settembre 2022
Regimi speciali Iva Oss e iOss – 12: stop all’e-commerce Vat fraud
Con la pubblicazione del Regolamento (Ue) n. 2022/1504 nella Gazzetta Ufficiale dell’Unione europea n. L 235/19, dello scorso 12 settembre, sono rese disponibili le informazioni, con i relativi controlli, che debbono essere trasmesse al data base Cesop per poi essere scambiate tra le varie amministrazioni fiscali per combattere efficacemente le frodi Iva nel settore del commercio elettronico
Vengono rese disponibili le informazioni, con i relativi controlli, che debbono essere trasmesse al potente data base Cesop per poi essere scambiate tra le varie Amministrazioni fiscali con la finalità di combattere efficacemente le frodi in materia di IVA nel settore del commercio elettronico (vedi articolo “Regimi speciali Iva Oss e iOss – 11: contro le frodi Iva 2.0 nasce Cesop”).
L’“incontrastata” ascesa del commercio elettronico B2C
Le forniture transfrontaliere di beni e servizi tra imprese e consumatori (vendite B2C) sono sempre più agevolate dalla rapida crescita del commercio elettronico che offre maggiori opportunità di vendita alle imprese e di scelta ai consumatori.
Contestualmente il sistema commerciale viene sfruttato anche da operatori scorretti, situati sia all’interno ma sempre più spesso all’esterno dell’Unione europea, con l’intento di ottenere un vantaggio di mercato sleale non adempiendo agli obblighi Iva. Ricordiamo che non ricomprendere nel prezzo il tributo può comportare uno “sconto” di circa un quarto dell’importo.
L’e-commerce Vat fraud
La digital economy, che ricomprende anche il fenomeno del commercio elettronico, ha modificato le abitudini di acquisto dei privati e i fornitori hanno subito adattato il proprio business a tali nuovi esigenze. Ciò non è ancora avvenuto per le autorità fiscali che si trovano ad affrontare nuove sfide per far fronte all’e-commerce Vat fraud.
La strategia di contrasto a detti fenomeni illeciti non può essere intrapresa (e vinta) in autonomia dai singoli Stati membri, ma deve fare ricorso necessariamente agli strumenti previsti dalla cooperazione amministrativa, internazionale e comunitaria, adattati al nuovo modo di fare business. Ciò dovrebbe contribuire a ripristinare una leale concorrenza tra imprese.
I modelli di business dell’e-commerce sono molteplici e continuano a evolversi anche se presentano tutti un tratto comune: beni e servizi possono essere ordinati e pagati online dai consumatori finali ai fornitori e non è necessaria la presenza fisica del venditore nello Stato membro di consumo.
I truffatori in detto settore sfruttano, ai fini Iva, la rete internet e le sue strutture per entrare facilmente in contatto con i consumatori esteri e vendere prodotti senza adempiere agli obblighi fiscali.
I contatti commerciali sono facilitati, il più delle volte, da marketplace, siti di aste online o motori di ricerca che possono aggregare i migliori fornitori online per prezzo più basso e per categoria di prodotto, miglior ranking per feedback dei clienti, etc.
Il mancato adempimento degli obblighi Iva, in primis l’omessa/infedele dichiarazione ed il mancato versamento dell’imposta, possono essere ascritti essenzialmente a due categorie principali di contribuenti:
- i fornitori (sostanzialmente di piccole e medie imprese) che non adempiono agli obblighi a causa della complessità del sistema
- i venditori che non adempiono agli obblighi per ottenere intenzionalmente vantaggi illeciti nel mercato in cui operano.
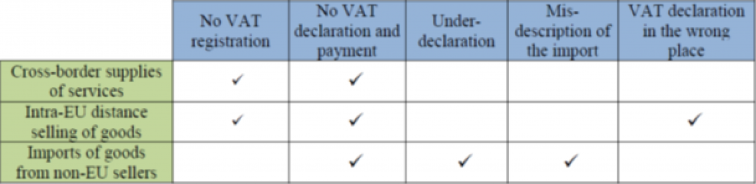
Tabella 1: Principali tipologie di frode nelle transazioni transfrontaliere B2C
Follow the money
L’articolata strategia della Commissione europea nella lotta contro le frodi Iva nell’e-commerce B2C ha individuato in una migliore cooperazione tra autorità fiscali e prestatori di servizi di pagamento uno dei driver vincenti. Infatti negli ultimi anni oltre il 90% degli acquisti online dei clienti europei è avvenuto tramite bonifici, addebiti diretti e pagamenti con carta, ovvero tramite un intermediario coinvolto nell’operazione. Tendenza che sicuramente proseguirà in futuro.
Si è rilevato che i Psp (Payment service providers), poiché in possesso dei dati di pagamento, possono fornire un quadro completo alle autorità fiscali per controllare il corretto adempimento degli obblighi Iva sulle forniture B2C transfrontaliere.
Le specifiche informazioni nel Cesop
Pertanto la Commissione europea ha introdotto, dal 2024, degli obblighi di comunicazione per i Psp, relativamente alle operazioni, ai pagatori e ai beneficiari, attraverso un sistema elettronico centrale di informazioni sui pagamenti “Cesop”.
Nell’allegato al Regolamento (Ue) n. 2022/1504 vengono analiticamente definite le informazioni (complete in tutti i campi obbligatori), nonché i requisiti, che gli Stati membri debbono acquisire per poi essere trasmesse, tra cui i dati concernenti l’Iban, gli importi e la valuta del pagamento, le denominazioni delle parti e la loro localizzazione.
In particolare, rivestono un ruolo centrale le informazioni indispensabili per l’effettuazione di un proficuo incrocio dei dati, relative ai codici identificativi nazionali delle parti, tra cui:
- il Business identifier codes (Bic) (Regolamento n. 2012/UE/260, articolo 2, punto 16) o altro codice identificativo dell’azienda che la individui senza ambiguità
- il Codice di identificazione fiscale (Cif)
- il Vat identification number.
Al riguardo è necessario precisare che tali incroci di dati non raggiungono appieno le finalità prefissate poiché gli identificativi fiscali nazionali non sono strutturati secondo regole condivise a livello comunitario.
Per maggiori approfondimenti tecnici è possibile consultare la “Payment data XSD User Guide” del 3 febbraio 2022, relativa al Cesop, nella versione 3.0.
continua/fine
La prima puntata è stata pubblicata mercoledì 9 giugno 2021
La seconda puntata è stata pubblicata mercoledì 16 giugno 2021
La terza puntata è stata pubblicata mercoledì 23 giugno 2021
La quarta puntata è stata pubblicata mercoledì 30 giugno 2021
La quinta puntata è stata pubblicata mercoledì 7 luglio 2021
La sesta puntata è stata pubblicata mercoledì 14 luglio 2021
La settima puntata è stata pubblicata lunedì 25 ottobre 2021
L’ottava puntata è stata pubblicata giovedì 4 novembre 2021
La nona puntata è stata pubblicata lunedì 21 febbraio 2022
La decima puntata è stata pubblicata venerdì 18 marzo 2022
L’undicesima puntata è stata pubblicata venerdì 15 aprile 2022
Ultimi articoli
Normativa e prassi 10 Novembre 2026
Concordato biennale rinnovato, pronti i codici per il ravvedimento
Dovranno essere indicati nel modello F24 in sezioni distinte a seconda della tipologia d’imposta che sostituiscono: “Erario” per le imposte sui redditi “Regioni” per l’Irap Con la risoluzione n.
Attualità 10 Novembre 2026
Inps, da novembre i pagamenti della “somma non imponibile”
L’Istituto nazionale di previdenza chiarisce che l’erogazione dell’agevolazione sarà automatica soltanto per le prestazioni non pensionistiche corrisposte direttamente dall’Istituto L’Inps definisce le modalità operative per il riconoscimento della nuova “somma non imponibile” prevista dalla legge di bilancio 2025 a favore dei titolari di redditi di lavoro dipendente con reddito complessivo annuo non superiore a 20mila euro.
Normativa e prassi 10 Novembre 2026
Esenti i trasferimenti immobiliari collegati alla crisi coniugale
Il passaggio dell’appartamento dal figlio al padre può beneficiare del regime di favore se costituisce parte essenziale dell’assetto patrimoniale definito in sede di scioglimento del matrimonio Con la risposta ad interpello n.
Normativa e prassi 9 Novembre 2026
Aliquote Iva: in quattro interpelli le risposte dell’Agenzia delle entrate
Le richieste di chiarimento riguardano le aliquote dell’imposta sul valore aggiunto da applicare alle cessioni di prodotti agricoli, integratori alimentari e dispositivi medici Con le risposte a interpello numero 203, 204, 205 e 206 del 9 novembre 2026, l’Agenzia delle entrate individua il corretto regime Iva applicabile ad alcune tipologie di beni.