
18 Marzo 2021
Novità del modello Redditi Pf 2021 – 2 Le modifiche iniziano dal frontespizio
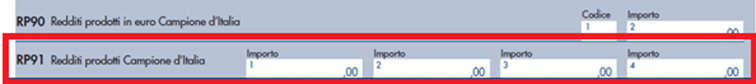
Molte le agevolazioni e molti gli spazi aggiunti per accoglierle. Nel nuovo rigo RP91 devono essere segnalati, in autonomia, i redditi agevolati prodotti a Campione d’Italia in franchi svizzeri e convertiti in euro. Introdotti, inoltre, codici specifici per indicare il credito d’imposta che premia chi acquista mezzi di trasporto green, come biciclette elettriche e monopattini, e il bonus vacanze.
Campione d’Italia
Ulteriori novità riguardano le agevolazioni previste per i redditi prodotti in franchi svizzeri nel comune di Campione d’Italia introdotte dall’articolo 1, comma 573, della legge n. 160/2019 (Bilancio 2020), che consiste nella riduzione del 50% dell’imposta netta determinata ai sensi dell’articolo 188-bis del Tuir. Pertanto, nel modello è stata prevista l’esposizione autonoma nel rigo RP91 dei dati dei redditi prodotti in franchi svizzeri convertiti in euro sulla base di un apposito tasso di cambio agevolato, raggruppati per tipologie reddituali, fermo restando la gestione precedente dei redditi prodotti in euro indicata nel rigo RP90. Il calcolo dell’agevolazione sarà determinato nel campo del reddito complessivo RN1 colonna 5.
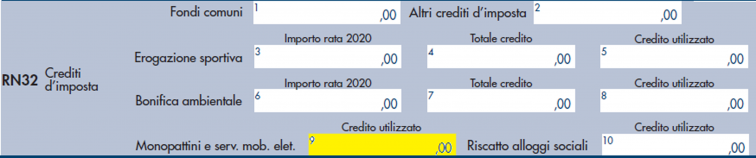
Credito d’imposta per monopattini elettrici e servizi di mobilità elettrica
Per le spese sostenute dal 1° agosto al 31 dicembre 2020 per l’acquisto di monopattini elettrici, biciclette elettriche o muscolari, abbonamenti al trasporto pubblico, servizi di mobilità elettrica in condivisione o sostenibile, è riconosciuto un credito d’imposta di importo massimo di 750 euro (articolo 44, comma 1-septies, del decreto legge n. 34/2020). Nel rigo CR31 è stato inserito il codice 5 per identificare le spese che danno diritto a tale credito, da riportare nel rigo RN32 colonna 9 se utilizzato in dichiarazione. Nel rigo RN47, colonna 41, va indicato il residuo non fruito del credito d’imposta che potrà essere utilizzato nella dichiarazione dei redditi dell’anno prossimo. La fruizione del credito d’imposta sarà possibile solo dopo l’emanazione del decreto attuativo del ministro dell’Economia e delle Finanze.

Due per mille alle associazioni culturali
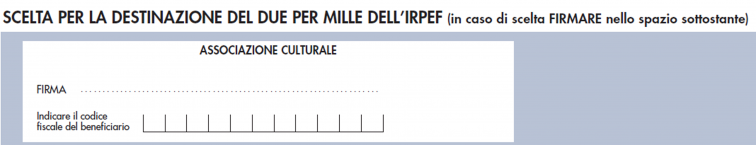
L’articolo 97-bis del decreto legge n. 104/2020 ha previsto che il contribuente possa destinare il due per mille della propria Irpef a favore delle associazioni culturali iscritte in un apposito elenco istituito presso la Presidenza del Consiglio dei ministri. Per consentire al contribuente l’effettuazione della scelta è stato inserito un apposito riquadro nella “Scheda per la scelta della destinazione dell’8 per mille, del 5 per mille e del 2 per mille dell’IRPEF” del modello Redditi PF.
Detrazioni articolo 15 Tuir – Riduzione in base al reddito
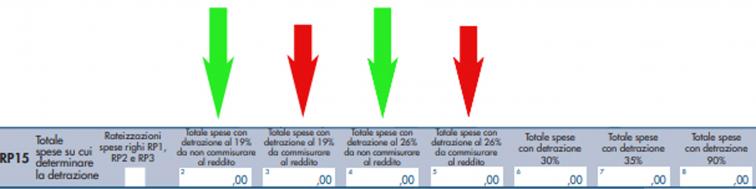
L’articolo 1, comma 629, della legge n. 160/2019, ha aggiunto nuovi commi all’articolo 15 del Tuir nei quali è previsto che l’ammontare della detrazione di cui al medesimo articolo 15, in caso di reddito complessivo di importo superiore a determinate soglie (120.000 e 240.000 euro), si riduca all’aumentare del reddito fino ad azzerarsi. Per facilitare i contribuenti nell’individuazione delle tipologie di spese a cui si applica tale riduzione, nelle istruzioni al quadro RP è stata inserita un’apposita tabella e nel calcolo delle detrazioni del rigo RP15 sono distinte le detrazioni che sono da parametrare al reddito da quelle che invece non sono da commisurare al reddito.
Bonus vacanze: il bonus vacanze, introdotto dall’articolo 176 del decreto “Rilancio”, per la parte utilizzabile in dichiarazione come detrazione d’imposta può essere indicato nel rigo RP83 “altre detrazioni” dove è stato inserito il codice 3 per identificare l’importo del “Bonus vacanze” utilizzabile in dichiarazione come detrazione d’imposta, nella misura massima di 100 euro.

L’eventuale importo da restituire perché non spettante deve essere indicato nell’apposito campo nel rigo RN41 “restituzione bonus vacanze”.

Modifiche riguardanti il frontespizio
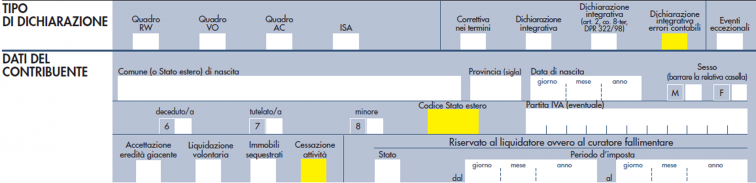
Alcune modifiche hanno riguardato anche il frontespizio infatti nel riquadro “Tipo di dichiarazione” è stata prevista una nuova casella “Dichiarazione integrativa errori contabili” che va barrata in caso di presentazione di una dichiarazione integrativa a favore, per la correzione di errori contabili, oltre il termine prescritto per la presentazione della dichiarazione relativa al periodo d’imposta successivo (articolo 2, comma 8-bis, del Dpr n. 322/1998).
Nella sezione “dati del contribuente” sono state inserite due caselle: “Cessazione attività”, che deve essere barrata nel caso di deduzione integrale delle perdite per cessazione attività, e “Codice Stato estero”. In quest’ultima casella va indicato il codice dello Stato estero in cui si è stati residenti fino al rientro o trasferimento in Italia per i lavoratori che beneficiano delle agevolazioni “impatriati” per tutti i redditi agevolati indicati nei rispettivi quadri, per i docenti e ricercatori universitari e per gli sportivi professionisti. Coloro che fruiscono in dichiarazione dell’agevolazione prevista per i docenti e ricercatori, possono indicare Stati appartenenti all’Unione europea e Stati non appartenenti extra Ue, con i quali sia in vigore una convenzione per evitare le doppie imposizioni in materia di imposte sul reddito ovvero un accordo sullo scambio di informazioni in materia fiscale. Al riguardo sono state aggiornate le informazioni relative ai lavoratori impatriati e sportivi e professionisti impatriati presenti in tutti i quadri dichiarativi per accogliere i chiarimenti forniti con la circolare n. 33 del 28 dicembre 2020.
Continua
La prima puntata è stata pubblicata giovedì 11 marzo 2021
Ultimi articoli
Analisi e commenti 7 Ottobre 2026
Disallineamenti da ibridi: il caso del regime Usa “Gilti/Ncti”
L’Australia ha recentemente escluso l’equiparazione del regime statunitense a una disciplina Cfc: un orientamento che trova punti di contatto con quello italiano Il 23 settembre 2026, il Commissioner of taxation australiano, al fine di recepire le modifiche apportate negli Stati Uniti al regime della global intangible low-taxed income (Gilti), ha pubblicato un aggiornamento che assume particolare rilievo nel contesto delle hybrid mismatch rules australiane.
Attualità 7 Ottobre 2026
Comunicazioni sul visto di conformità, attivo il nuovo servizio “Vi.dico.web”
Il canale consente ai professionisti di trasmettere online la comunicazione preventiva per il rilascio del visto di conformità e di inviare eventuali integrazioni, variazioni o rinunce È attivo, nell’area riservata del sito internet dell’Agenzia delle entrate, il nuovo servizio telematico “Vi.
Analisi e commenti 6 Ottobre 2026
Nel commercio degli smartphone usati regime del margine a regole precise
In più casi di giurisprudenza è emerso un uso illegittimo della disciplina, che consente di applicare l’Iva solo sul realizzo del rivenditore e non sull’intero corrispettivo, ma con specifiche condizioni Negli ultimi anni si è diffuso un ampio mercato degli smartphone usati e ricondizionati, alimentato dalla domanda di dispositivi tecnologici a costi contenuti e da modelli di economia circolare sempre più diffusi.
Normativa e prassi 6 Ottobre 2026
Concordato preventivo biennale: regole unitarie e adesioni 2026/2027
La nuova circolare raccoglie in un unico quadro norme, chiarimenti e casi applicativi, illustrando accesso, rinnovo, vantaggi, cause di esclusione e le principali novità del 2026.