
7 Dicembre 2020
Attivo il servizio di consultazione dei valori immobiliari dichiarati
Al via da oggi, 7 dicembre 2020, il nuovo servizio online “Consultazione Valori Immobiliari Dichiarati”, che consente di visualizzare, gratuitamente, i corrispettivi indicati negli atti di compravendita, nel pieno rispetto della tutela dei dati personali di tutti i soggetti coinvolti nelle transazioni. Attraverso questa funzionalità, destinata ai cittadini e a tutte le categorie professionali, sarà, quindi, possibile conoscere il prezzo realizzato nelle transazioni immobiliari, così come deducibile dai modelli per l’adempimento unico di trascrizione, voltura e registrazione degli atti di compravendita nei quali siano stati trasferiti (per l’intero e a titolo oneroso) diritti di proprietà di unità immobiliari censiti negli archivi del Catasto fabbricati. I valori consultabili si riferiscono ad atti stipulati a partire dal 1° gennaio 2019.
L’aggiornamento dei dati avviene con frequenza mensile e si riferisce a unità immobiliari urbane compravendute situate nel territorio nazionale, ad eccezione di quelle nei comuni delle province autonome di Trento (176 comuni) e Bolzano (116 comuni), del Veneto (4 comuni), della Lombardia (2 comuni) e del Friuli Venezia Giulia (43 comuni), dove vige il sistema dei libri fondiari (o sistema tavolare) per la pubblicità immobiliare.
Verso un mercato immobiliare moderno e trasparente
L’Osservatorio del mercato immobiliare dell’Agenzia delle entrate presenta i risultati di questo nuovo progetto finalizzato a fornire un ulteriore contributo istituzionale alla trasparenza del mercato degli immobili. L’iniziativa, d’altronde, ricade proprio nell’alveo della mission dell’Omi, così come questa viene definita all’interno del Dlgs n. 72/2016, che ha modificato il Testo unico bancario (Dlgs n. 385/1993): “L’Osservatorio del mercato immobiliare istituito presso l’Agenzia delle Entrate assicura il controllo statistico sul mercato immobiliare residenziale ed effettua le opportune comunicazioni ai fini dei controlli di vigilanza macro-prudenziale”.
La banca dati informativa
La banca dati informativa del servizio è costituita dall’incrocio di quattro grandi archivi: quello della Pubblicità immobiliare, relativo alle Note di trascrizione (data dell’atto, identificativo catastale dell’unità immobiliare, tipologia di diritto trasferita e quota trasferita); quello del Catasto, per ciò che riguarda i dati censuari dell’immobile, come la categoria e la consistenza; l’archivio delle zone Omi, per il corretto georiferimento dell’immobile all’interno di zone omogenee, e quello relativo alle Note di registrazione, per il reperimento del corrispettivo dichiarato all’interno degli atti di compravendita.
Per ogni atto di compravendita individuato, il servizio rende disponibili i seguenti dati:
- mese/anno di stipula dell’atto di compravendita
- tipologia dell’atto di compravendita
- numero degli immobili compravenduti nell’atto
- corrispettivo dichiarato per la compravendita risultante dal modello compilato per l’adempimento unico di trascrizione, voltura catastale e registrazione dell’atto
- comune, zona Omi, categoria catastale, consistenza catastale di ogni unità immobiliare censita nel Catasto fabbricati compravenduta nell’atto.
Come funziona il servizio
Per accedere al servizio è necessario autenticarsi nell’area riservata del sito dell’Agenzia delle entrate (Entratel/Fisconline), tramite le credenziali Spid, quelle rilasciate dall’Agenzia o attraverso una Carta nazionale dei servizi (Cns). All’interno del servizio, la ricerca dei dati può essere effettuata tramite toponimo (località, indirizzo) oppure attraverso un’area territoriale (provincia, comune, zona Omi); necessari per l’individuazione dei dati d’interesse sono la tipologia atto e il periodo di interesse, selezionabile a partire dal mese di gennaio 2019. È possibile, inoltre, applicare ulteriori filtri di ricerca, come un intervallo minimo/massimo per il valore di riferimento dei corrispettivi dichiarati negli atti di compravendita e un raggio di ricerca fino a 1000 metri dal centroide dell’area selezionata.
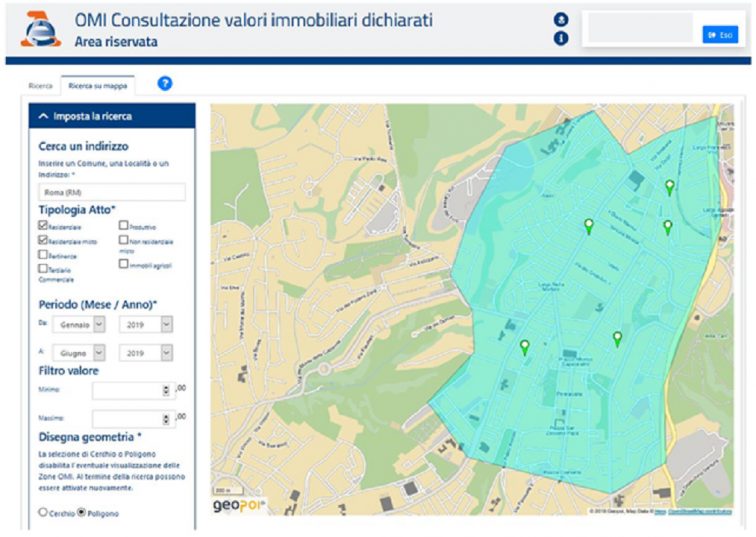
Molto utile è la possibilità di definire l’area di ricerca anche selezionando su mappa una porzione di territorio di proprio interesse, attraverso un’interfaccia molto simile a quelle già in uso sui grandi portali di inserzioni immobiliari, con la definizione di un’area circolare o poligonale.
Garantita la tutela della privacy
In entrambe le modalità di ricerca dei dati, il risultato proposto dal sistema è disponibile soltanto se, con i criteri selezionati e nell’ambito territoriale definito, esistono almeno cinque schede-atto con almeno cinque immobili georiferiti. Solo al verificarsi di questa condizione vengono visualizzate le informazioni delle schede-atto, con il relativo dettaglio immobili, corrispondenti ai punti di interesse (Points of interest – Poi) delle unità immobiliari risultanti dalla ricerca, ma non è possibile in alcun modo correlare ogni scheda-atto ai punti di interesse delle corrispondenti unità immobiliari rappresentati sulla mappa. Qualora i risultati della ricerca dovessero restituire meno di cinque schede-atto, o un numero superiore alle cinquanta unità, è possibile ritornare ai parametri precedenti per ridefinire l’ambito di interrogazione.
L’obiettivo principale di questi vincoli è preservare l’integrità della privacy degli interessati, anonimizzando il dato in modo da impedire, con l’impiego di mezzi ragionevoli, l’identificazione puntuale dei soggetti coinvolti nelle transazioni immobiliari.
Più dettagliate istruzioni d’uso, con tutte le definizioni delle nomenclature utilizzate, sono consultabili nella “Guida al servizio” disponibile sul sito dell’Agenzia delle entrate, nella sezione dedicata all’Osservatorio del mercato immobiliare. Nelle stesse pagine web, è inoltre disponibile il documento “Informazioni per l’utilizzo dei dati”, di grande ausilio alla corretta comprensione delle informazioni esposte nel nuovo servizio, per utilizzare in modo consapevole i risultati delle consultazioni.
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.