
18 Dicembre 2025
Trucioli e segatura con Iva al 10%: conta la natura dei beni, non l’uso
Anche se trasformati in lettiere per animali, che hanno una destinazione funzionale autonoma e scontano l’aliquota ordinaria, tali prodotti mantengono la loro composizione originaria
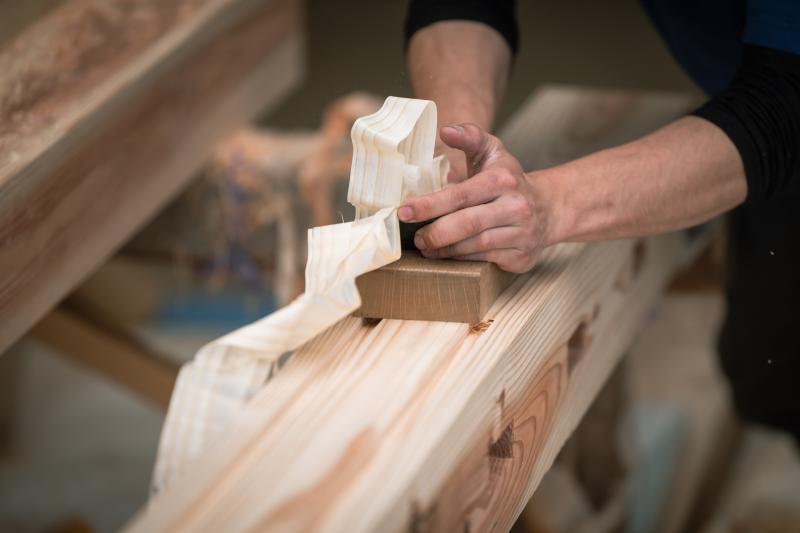
I trucioli e la segatura di legno non trattati, soggetti a semplice vagliatura e depolverizzazione meccanica, rientrano nella voce 4401 della Nomenclatura combinata e nel numero 98 della Tabella A, parte III, allegata al decreto Iva. Pertanto, la loro cessione è soggetta all’aliquota ridotta del 10%, indipendentemente dall’utilizzo che ne farà l’acquirente (risposta n. 315 del 18 dicembre 2025).
La questione nasce dal quesito presentato da una società che produce trucioli e segatura di legno vergine, derivanti dalla lavorazione delle segherie per la produzione di perline. L’azienda ha chiarito che il materiale è privo di additivi o sostanze nocive e che il processo produttivo si limita alla depolverizzazione e alla separazione meccanica. Questi prodotti, grazie alla loro biodegradabilità e al potere assorbente, trovano impiego in diversi settori: dall’industria ai servizi, fino all’agricoltura e alla zootecnia. In particolare, vengono venduti sia a imprese che li trasformano in lettiere confezionate per animali, sia ad aziende agricole che li utilizzano direttamente per riempire box e giacigli. La società ha chiesto se fosse corretto applicare l’aliquota ridotta del 10%, richiamando la classificazione doganale fornita dall’Agenzia delle dogane e dei monopoli e sottolineando che non si tratta di lettiere già pronte, bensì di materia prima.
Per giungere all’anticipata conclusione, l’Agenzia delle entrate ha distinto nettamente tra il prodotto finito “lettiera per animali”, che ha una destinazione funzionale autonoma e quindi sconta l’aliquota ordinaria, e i trucioli o la segatura di legno non trattati, che mantengono la loro natura originaria di cascami di legno. Il parere tecnico dell’Adm ha confermato la classificazione del prodotto nella voce NC 4401 49 10, relativa a segatura e avanzi di legno non agglomerati. Tale classificazione coincide con quanto previsto dal numero 98 della Tabella A, parte III del decreto Iva, che riconosce l’aliquota ridotta del 10% per la legna da ardere e i cascami di legno, compresa la segatura. Restano esclusi solo i pellet e le forme simili non previsti dal citato numero 98.
In questo modo, l’Agenzia ha ribadito che non è la destinazione d’uso a determinare l’aliquota, ma la natura oggettiva del bene.
Ultimi articoli
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.
Normativa e prassi 28 Ottobre 2026
Holding dinamica, semaforo verde al regime di neutralità fiscale
Determinante la presenza di una struttura organizzata di mezzi, rapporti e risorse umane che assicura la prosecuzione dell’attività economica La detenzione di partecipazioni non esclude, di per sé, la qualificazione di un compendio come azienda.
Attualità 28 Ottobre 2026
Arma dei Carabinieri e Agenzia, intesa su formazione, ricerca e studio
Avviata una collaborazione quinquennale che potenzierà le rispettive competenze investigative, attraverso lo scambio di docenze ed esperienze e l’impiego congiunto di strutture logistiche Firmato un protocollo d’intesa tra l’Arma dei Carabinieri e l’Agenzia delle entrate, che avvia una collaborazione nel campo della formazione, della ricerca e dello studio.
Normativa e prassi 27 Ottobre 2026
Rimborso Iva per la Sicaf via libera sui beni propri
Il recupero dell’imposta vale solo per demolizioni e bonifiche effettuate su immobili dell’organismo di investimento collettivo del risparmio.