
15 Dicembre 2023
Fabbricati “D” non accatastati, come calcolare l’Imu 2023
Il saldo Imu 2023 è in dirittura d’arrivo. L’appuntamento è per il 18 dicembre, infatti, il 16 dicembre, scadenza ordinaria, è sabato. In prossimità di tale termine, vale la pena soffermarsi sulle specifiche modalità di determinazione della base imponibile dei fabbricati di classe “D” non ancora iscritti in Catasto, privi di rendita catastale e, quindi, del riferimento “principe” per calcolare l’imposta dovuta.
Stiamo parlando di edifici e strutture definite “a destinazione speciale”:
- D/1 – Opifici
- D/2 – Alberghi e pensioni
- D/3 – Teatri, cinematografi, sale per concerti e spettacoli e simili
- D/4 – Case di cura ed ospedali (quando per le loro caratteristiche non sono comparabili con le unità tipo di riferimento)
- D/5 – Istituti di credito, cambio ed assicurazione (quando per le loro caratteristiche non sono comparabili con le unità tipo di riferimento)
- D/6 – Fabbricati e locali per esercizi sportivi (quando per le loro caratteristiche non sono comparabili con le unità tipo di riferimento)
- D/7 – Fabbricati costruiti o adattati per speciali esigenze di una attività industriale e non suscettibili di destinazione diversa senza radicali trasformazioni
- D/8 – Fabbricati costruiti o adattati per speciali esigenze di una attività commerciale e non suscettibili di destinazione diversa senza radicali trasformazioni
- D/9 – Edifici galleggianti o sospesi, assicurati a punti fissi al suolo: ponti privati soggetti a pedaggio
- D/10 – Fabbricati per funzioni produttive connesse alle attività agricole.
La regola generale vuole che per i nuovi fabbricati o gli ampiamenti dei vecchi, in attesa dell’iscrizione al Catasto e dell’attribuzione della rendita catastale, la base imponibile Imu vada calcolata moltiplicando la rendita catastale proposta dal contribuente o come rettificata dall’Agenzia delle entrate, per gli appositi coefficienti.
Per i beni “a destinazione speciale” la legge di bilancio 2020 – articolo 1, comma 746 – ha riservato una procedura ad hoc.
Nel dettaglio, la norma prevede che per i fabbricati posseduti dalle imprese, classificabili nel gruppo catastale D, non ancora accatastati, fino al momento della richiesta dell’attribuzione della rendita, il valore sia determinato facendo riferimento ai costi storici di acquisto o di costruzione, risultanti dalle scritture contabili dalla data di inizio di ogni anno solare. In caso di locazione finanziaria, il valore è determinato in relazione ai dati delle scritture contabili del locatore, che è obbligato a fornire tempestivamente al locatario tutte le informazioni necessarie per effettuare il calcolo.
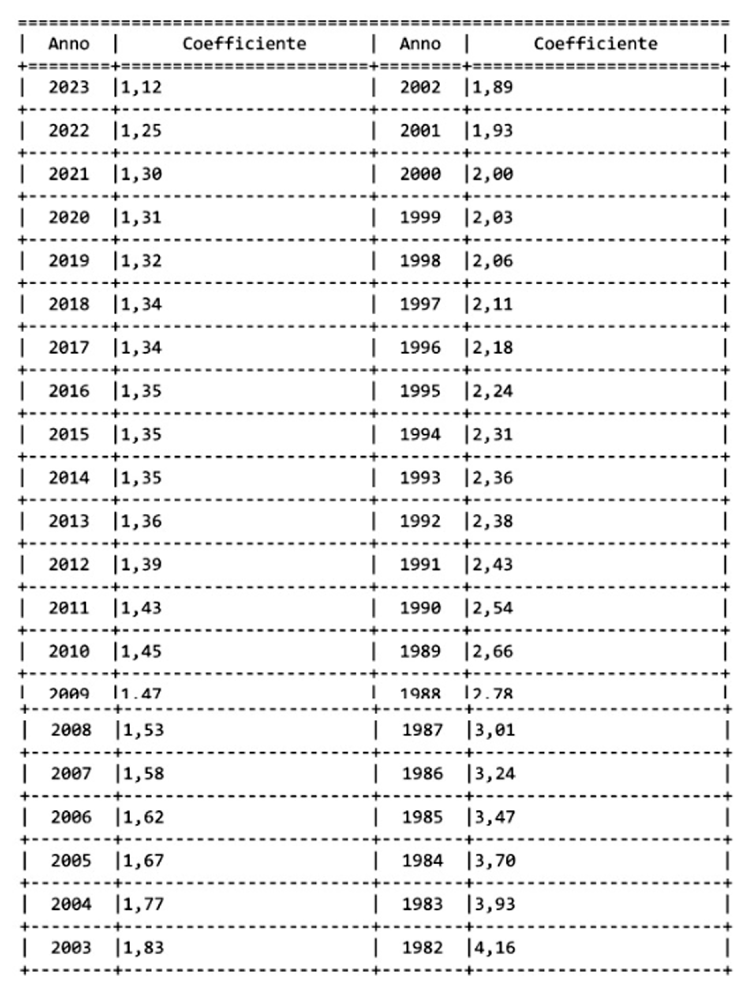
I valori storici devono poi essere attualizzati tramite dei coefficienti approvati da un decreto ministeriale, che tiene conto dei valori Istat sull’andamento dei costi di costruzione di un capannone.
Il Mef ha approvato i coefficienti applicabili quest’anno con il decreto dello scorso 13 febbraio (vedi articolo “Approvati i coefficienti Imu 2023 per i fabbricati commerciali D”).
Ultimi articoli
Attualità 17 Settembre 2026
Accompagnamento alla pensione: dall’Inps le regole per le agevolazioni
I due benefici Irpef del “bonus aggiuntivo” e dell’“ulteriore detrazione” dall’imposta lorda, introdotti dal Bilancio 2025 sono applicati automaticamente dal sostituto d’imposta.
Normativa e prassi 16 Settembre 2026
Durf, le imposte pagate all’estero rientrano tra le somme da valorizzare
Nel rapporto tra versamenti e ricavi dell’ultimo triennio si calcolano anche le ritenute sugli interessi attivi e le imposte assolte all’estero, entro il credito riconosciuto dal Tuir Ai fini del rilascio del Documento unico di regolarità fiscale (Durf) assumono rilievo anche prelievi tributari economicamente riferibili all’impresa e idonei a dimostrarne la capacità di adempiere agli obblighi fiscali, purché siano rispettati i limiti e le condizioni previsti per ogni specifica situazione.
Normativa e prassi 16 Settembre 2026
Imposta successioni e donazioni, introdotti nuovi codici tributo
New entry anche per i versamenti dovuti a seguito di avvisi di liquidazione con riguardo alle tasse per i servizi ipotecari e catastali e per le attività di controllo e di conciliazione Si amplia il sistema dei codici tributo utilizzabili nel modello F24 per il pagamento delle somme collegate alle dichiarazioni di successione, agli atti di donazione e alle tasse per i servizi ipotecari e catastali.
Normativa e prassi 16 Settembre 2026
Nuovo gioco “Win for Italia Team”, codici ad hoc per la quota all’erario
Istituite le causali nel modello F24 Accise relative al prelievo erariale collegato al nuovo gioco che partirà il prossimo 28 settembre, finalizzato a sostenere i progetti olimpici Con la risoluzione n.