
27 Maggio 2021
Rapporto immobiliare 2021, compressione in tutti i comparti
Come ampiamente prevedibile, i dati del 2020 riferiti al mercato immobiliare fotografano l’improvvisa cesura imposta alla dinamica espansiva dei volumi delle compravendite, in atto da oltre un quinquennio, dalle misure repressive decise e poste in atto in relazione all’emergenza sanitaria.
E’ possibile trovare il quadro completo delle informazioni relative al settore non residenziale, corredato da elaborazioni statistiche ed approfondimenti, all’interno del Rapporto Immobiliare 2021, pubblicato oggi, 27 maggio 2021, a cura dell’Osservatorio del mercato immobiliare, in collaborazione con l’Associazione italiana leasing (Assilea); si tratta di un appuntamento ormai tradizionale, che segue di pochi giorni la pubblicazione dell’analogo Rapporto dedicato al comparto residenziale.
Analizzando il settore in termini aggregati, si osserva come la ripresa degli scambi, che era in atto dal 2014, si sia arrestata prima di riuscire a recuperare i livelli che aveva prima delle misure fiscali del governo Monti, che avevano determinato la seconda grande flessione, dopo la crisi di fine anni 2000.
Tale dinamica accomuna i tre grandi segmenti in cui il settore si struttura (uffici, commercio, produttivo), con tassi negativi tutti superiori al 10%; in termini di stima monetaria, il crollo è stato addirittura superiore al 20% (-21,8%), passando da 15,9 miliardi di euro a 12,5 miliardi di euro, con un picco negativo nel settore produttivo (-27%).
Indice NTN per il settore non residenziale (aggregazione nazionale):
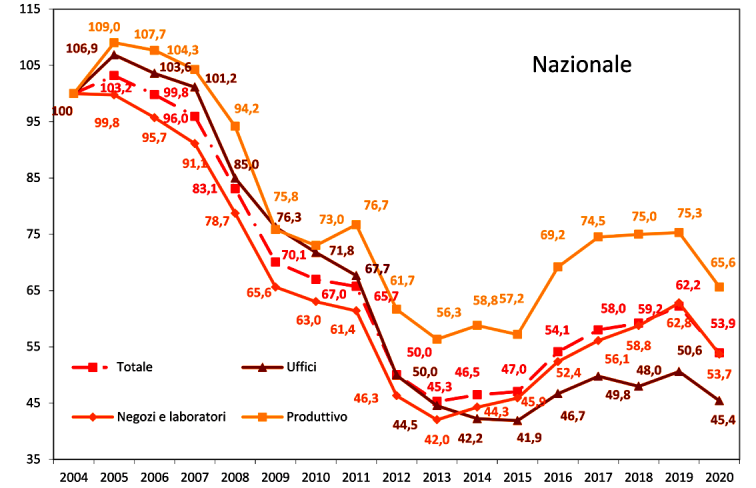
Si presenta, a seguire, un estratto sintetico di alcuni dei principali dati contenuti nel Rapporto, disaggregato per singoli comparti.
Il mercato degli uffici
Il comparto degli uffici, che comprende tutte le unità immobiliari appartenenti alla categoria catastale A/10, è stato quello che ha segnato, nel 2020, il calo dei volumi compravenduti più contenuto (-10,3%).
In termini di dinamiche territoriali, il Nord, area in cui si concentra oltre il 60% dell’intero mercato, ha mostrato un sostanziale allineamento rispetto ai tassi nazionali (-13,9% il Nord Est, -9% il Nord Ovest), mentre il Centro è sembrato andare in parziale controtendenza, con un tasso aggregato pari a -3,8% e con la metà delle regioni che mostra un’espansione dei volumi scambiati (Lazio +8,3%, Umbria +13,3%).
Il consistente calo delle compravendite ha avuto un impatto analogo su comuni capoluogo e comuni minori; l’unica eccezione è stata rappresentata dai capoluoghi del Centro Italia, che hanno registrato un tasso positivo (+4,6%).
In termini di quotazioni, invece, si osserva una sostanziale continuità con la tendenza di segno negativo già in atto: -1,5% il tasso medio nazionale, negativi tutti i tassi aggregati delle macroaree territoriali (meno rilevanti quelli del Nord, rispettivamente -0,1% il Nord Ovest, -0,8% il Nord Est), due sole le eccezioni tra le regioni, entrambe nel Nord Ovest (Lombardia +0,4%, Valle d’Aosta +0,5%). Le quotazioni più alte restano quelle del Nord Ovest (a partire dalla Liguria, 1.981 €/m2) e del Centro (a partire dal Lazio, 1.845 €/m2), le più basse quelle del Sud (quattro delle sei regioni hanno quotazione inferiore a 1.000 €/m2).
Il mercato dei negozi
Il comparto dei negozi, che comprende le unità immobiliari con categoria catastale C/01 e C/03, registra il tasso negativo aggregato più consistente (-14,5%), abbastanza omogeneamente distribuito tra le diverse macroaree territoriali (dal -16,7% del Nord Ovest al -11,1% del Sud); una sola regione, le Marche, presenta un andamento in controtendenza, con una leggera espansione dei volumi compravenduti (+0,6%).
In termini di intensità del mercato, ovvero in rapporto al patrimonio, il Nord conferma, nonostante una forte flessione, il suo maggiore dinamismo (IMI pari, rispettivamente, all’1,34% nel Nord Ovest e all’1,21% nel Nord Est, contro l’1,06% nazionale).
Anche i negozi confermano la tendenza, già in atto, ad un generalizzato calo delle quotazioni (-2,7% il tasso nazionale); tale calo risulta meno accentuato al Nord (-1,2% al Nord Est, -1,7% al Nord Ovest); mentre il tasso di riduzione più forte si è avuto al Sud (-4,8%).
A livello regionale, la quotazione più alta resta quella del Lazio (1.953 €/m2), seguita da quella della Liguria (1.891 €/m2); le due quotazioni più basse, inferiori a 1.000 €/m2, sono invece entrambe al Sud (Basilicata e Calabria, rispettivamente 908 €/m2 e 931 €/m2).
Il mercato del settore produttivo
Il terzo ed ultimo approfondimento riguarda il comparto produttivo, che ha fatto segnare, nel 2020, una flessione dei volumi compravenduti pari al 12,9%; i due terzi del mercato nazionale continua a concentrarsi al Nord, con un rapporto rispetto ai relativi stock pari, rispettivamente, all’1,59% (Nord Ovest) e all’1,47% (Nord Est), valori significativamente superiori alla media nazionale (1,34%).
Alla scala regionale, sono quattro le realtà nelle quali il mercato, in controtendenza, ha registrato un’espansione, due al Centro (Marche e Umbria, rispettivamente +5,6% e +1,8%), due al Sud (Basilicata e Calabria, rispettivamente +41,2% e +26,6%).
Nella ripartizione tra comuni capoluogo e comuni minori, questi ultimi hanno registrato un calo più consistente (-13,3%), mentre i capoluoghi hanno presentato un andamento in controtendenza in ben due delle cinque macroaree territoriali (Nord Ovest e Sud).
Analizzando la dinamica sulla base delle classi di rendita, si osserva una tenuta maggiore nelle compravendite degli immobili con rendita più bassa (fino a 100 €, -10,1%), mentre il tasso negativo più elevato si è avuto nella classe con rendita compresa tra 5.000 € e 10.000 € (-15%).
Anche in questo caso, infine, si è avuto un calo delle quotazioni (-1,6% il tasso aggregato nazionale), con alcune eccezioni alla scala regionale (Valle d’Aosta, +0,4%; Molise, +2,2%, Sardegna, +0,1%).
Ultimi articoli
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.
Normativa e prassi 28 Ottobre 2026
Holding dinamica, semaforo verde al regime di neutralità fiscale
Determinante la presenza di una struttura organizzata di mezzi, rapporti e risorse umane che assicura la prosecuzione dell’attività economica La detenzione di partecipazioni non esclude, di per sé, la qualificazione di un compendio come azienda.
Attualità 28 Ottobre 2026
Arma dei Carabinieri e Agenzia, intesa su formazione, ricerca e studio
Avviata una collaborazione quinquennale che potenzierà le rispettive competenze investigative, attraverso lo scambio di docenze ed esperienze e l’impiego congiunto di strutture logistiche Firmato un protocollo d’intesa tra l’Arma dei Carabinieri e l’Agenzia delle entrate, che avvia una collaborazione nel campo della formazione, della ricerca e dello studio.
Normativa e prassi 27 Ottobre 2026
Rimborso Iva per la Sicaf via libera sui beni propri
Il recupero dell’imposta vale solo per demolizioni e bonifiche effettuate su immobili dell’organismo di investimento collettivo del risparmio.