
18 Ottobre 2024
Mef, come calcolare la riduzione Sbie ai fini della Global minimum tax – 2
Nella seconda parte dell’approfondimento dedicato al decreto dell’11 ottobre 2024 del ministero dell’Economia e delle finanze, che detta le regole per determinare la riduzione della base imponibile, ai fini dell’imposizione minima globale, riferita allo svolgimento di un’attività economica sostanziale (“Substance-based Income Exclusion”, Sbie), dopo aver inquadrato la disciplina in generale e aver illustrato la riduzione relativa alle spese salariali, esaminiamo la riduzione per immobilizzazioni materiali.
La riduzione per immobilizzazioni materiali
Le immobilizzazioni materiali ammissibili sono beni comunemente utilizzati nel ciclo produttivo, come immobili, impianti e attrezzature, impiegati nella produzione, nella fornitura di beni o servizi o per scopi amministrativi. Rientrano in questa categoria anche i beni utilizzati da imprese con attività particolari, come i diritti su risorse naturali, inclusi i giacimenti di petrolio e gas, il legname e i depositi minerari.
Per garantire un trattamento equo tra i beni materiali posseduti dall’impresa e quelli detenuti in locazione oppure in concessione, rientrano nelle immobilizzazioni in commento anche il “diritto” del locatario o del locatore di utilizzare beni tangibili, oltre alle licenze o accordi simili stipulati con la pubblica amministrazione per l’uso di beni immobili, e ai diritti per lo sfruttamento di risorse naturali quando sorgono da accordi che comportano un investimento significativo in beni materiali.
Ciò premesso, la riduzione in commento prevede un abbattimento pari al 5%, dalla base dell’imposizione integrativa, pari alla media del valore contabile netto delle immobilizzazioni materiali ammissibili calcolato all’inizio e alla fine dell’esercizio. Come già anticipato, analogamente a quanto previsto per le spese salariali ammissibili, nei primi anni di applicazione delle nuove regole sulla Global Minimum Tax, il rendimento fisso del 5% è sostituito da quello più elevato indicato nell’allegato B del decreto legislativo n. 209/2023.
A titolo esemplificativo, supponendo che il costo di acquisto di una immobilizzazione materiale ammissibile alla data del 1 novembre2025 sia di 1.000 e che il periodo di ammortamento sia di 10 anni, si ha che il valore netto contabile alla data del 1 gennaio2025 (inizio esercizio) è pari a zero, mentre alla data del 31 dicembre2025 (fine esercizio) sarà di 983,3 = [1,000 – (1,000 x 10% x 2/12)]. Conseguentemente, il valore netto contabile medio per il 2025 è di 491,66 = 983,3*50%. Pertanto, la riduzione per “Immobilizzazioni materiali” sarà di 37,36 = 491,66×7,6% (coefficiente 2025).
In linea con quanto previsto per le spese salariali dei dipendenti ammissibili, le immobilizzazioni materiali ammissibili situate in un Paese diverso da quello in cui si trova l’impresa o l’entità a controllo congiunto che le utilizza, in qualità di proprietaria o titolare di un diritto di utilizzo simile, non possono essere considerate nel calcolo della Sbie. In deroga al suddetto principio, il valore contabile netto delle immobilizzazioni materiali ammissibili situate nel Paese dell’impresa o dell’entità a controllo congiunto (proprietaria o titolare di diritto equivalente) può invece essere considerato integralmente, purché queste siano utilizzate per più del 50% del periodo di possesso. Diversamente, se l’utilizzo nel Paese del proprietario o del titolare del diritto è inferiore al 50%, il valore contabile netto sarà proporzionato al periodo di utilizzo effettivo.
Il decreto, tra le altre, prevede disposizioni sulle modalità di allocazione della Sbie anche in caso di operazioni di leasing oppure per le stabili organizzazioni o entità trasparenti.
La Sbie nella “Comunicazione rilevante”
Per quanto concerne la finalità dichiarativa, in attesa del prossimo decreto di attuazione ministeriale domestico previsto dall’art. 51 c.8 del decreto legislativo n. 209/2023, l’OCSE tratta la riduzione da attività economica sostanziale nella Sezione 3.3.2 del report GIR (GloBE Information Return), rubricata come “Computation of Sbie”.
Nella Sezione si trovano tre distinte sottosezioni:
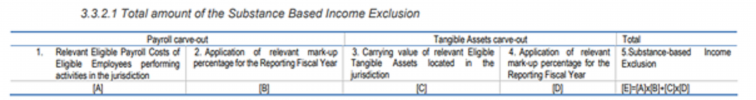
- la Sezione 3.3.2.1 contenente i passaggi per la determinazione dell’importo complessivo della Sbie
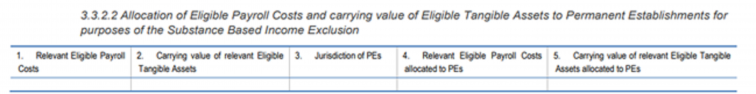
- la Sezione 3.3.2.2 relativa alla allocazione delle “spese salariali ammissibili” e delle “immobilizzazioni materiali ammissibili” alla stabile organizzazione, al fine di determinare la Sbie ad essa attribuibile. In coerenza con il suddetto documento, l’articolo 7 del decreto stabilisce che le spese salariali ammissibili e le immobilizzazioni materiali ammissibili di una impresa, che è una stabile organizzazione, sono quelle incluse nella relativa contabilità separata e non rilevano ai fini del calcolo della riduzione del reddito derivante dallo svolgimento di un’attività economica sostanziale della casa madre.
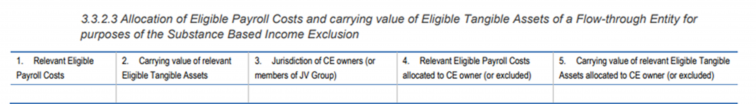
- la Sezione 3.3.2.3, relativa alla allocazione delle “spese salariali ammissibili” e delle “immobilizzazioni materiali ammissibili” alle entità trasparenti, al fine di determinare la Sbie ad essa attribuibile. Infatti, come precisato dall’articolo 8 del decreto, le “spese salariali ammissibili” ed il “valore contabile netto delle immobilizzazioni materiali ammissibili” rilevati da un’entità trasparente sono ripartiti tra le sue imprese proprietarie, al netto di quanto attribuito, ai sensi dell’articolo 7, alla stabile organizzazione attraverso cui l’entità trasparente esercita, in tutto o in parte, un’attività d’impresa.
Opzione per la non applicazione della Sbie
L’esclusione del reddito basata su un’attività economica sostanziale si applica automaticamente a ciascun Paese in cui sono presenti imprese ed entità a controllo congiunto del gruppo multinazionale o nazionale. Tuttavia, un gruppo in scope può scegliere, in relazione a ciascun esercizio, di non applicare l’esclusione in esame per un dato Paese. Come spiegato dall’Ocse, tale previsione tiene conto del fatto che un gruppo potrebbe valutare eccessivamente oneroso il calcolo del profitto in eccesso di un dato Paese rispetto al vantaggio concreto che ne potrebbe trarne.
In caso di mancata compilazione della Sezione 3.3.2, come chiarito dall’Annex A2. Explanatory guidance del report sulla Gir, si presume esercitata l’opzione di cui all’articolo 2, comma 6 del decreto, finalizzata alla non applicazione della riduzione in commento in relazione ad un esercizio e per un dato Paese.
In assenza dell’opzione per la disapplicazione della Sbie, è comunque ammesso calcolare la stessa anche in misura parziale.
Fine
La prima puntata è stata pubblicata mercoledì 16 ottobre 2024
Ultimi articoli
Analisi e commenti 30 Ottobre 2026
Dividendi e catene societarie: i confini della clausola antiabuso
Con una recente pronuncia, la Corte di giustizia europea è tornata sul tema dell’applicazione illegittima della direttiva madre-figlia e sulla nozione di “beneficiario effettivo” La cosiddetta“request for a preliminary ruling” è prevista dall’articolo 267 del Trattato sul funzionamento dell’Unione europea (Tfue) e permette a un giudice nazionale di uno Stato membro di sospendere un processo in corso e chiedere alla Corte di giustizia dell’Unione europea (Cgue) di chiarire come si deve interpretare una norma del diritto dell’Unione europea.
Attualità 30 Ottobre 2026
Modello Redditi 2026, ultime ore per l’invio
Lunedì 2 novembre è l’ultimo giorno per presentare la dichiarazione tramite il modello Redditi 2026.
Attualità 29 Ottobre 2026
Agenzia delle entrate e Inps, il roadshow riparte dalle università
Dopo gli eventi presso le imprese, parte da Roma Tre la fase due del percorso informativo e formativo su fisco, previdenza e servizi digitali, che si rivolgerà ai giovani e farà tappa in diversi atenei Prende il via da Roma la seconda fase del Roadshow nazionale promosso da Agenzia delle entrate e Inps, dedicato ai temi del fisco, della previdenza e dei servizi digitali.
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.