
11 Febbraio 2022
Ruffini in audizione al Senato Focus su aiuti Covid e bonus edilizi
Sfiora i 25 miliardi di euro l’importo dei contributi a fondo perduto complessivamente erogati dall’Agenzia delle entrate dall’inizio della pandemia alla fine del 2021. Sul fronte bonus edilizi, sono 4,8 milioni le prime cessioni e gli sconti in fattura comunicati al Fisco, per un controvalore di oltre 38,4 miliardi. Questi alcuni dei dati forniti ieri, 10 febbraio 2022, dal direttore dell’Agenzia, Ernesto Maria Ruffini, nel corso dell’audizione presso la V commissione Bilancio del Senato sul decreto “Sostegni-ter” (Dl n. 4/2022). Nel suo intervento, il direttore ha illustrato anche l’attività anti-frode condotta insieme alla Guardia di Finanza, che ha finora consentito di individuare crediti d’imposta inesistenti per un ammontare complessivo pari a 4,4 miliardi di euro.
Il punto su Cfp e bonus per la casa
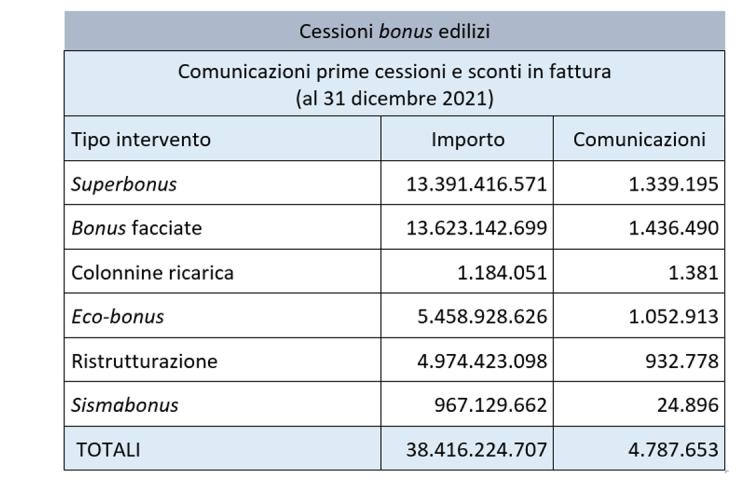
Ammontano a 24,9 miliardi i contributi a fondo perduto complessivamente erogati dall’Agenzia negli anni 2020 e 2021. Si tratta di somme messe a disposizione dei contribuenti con oltre 7,8 milioni di “pratiche” tra bonifici e crediti d’imposta. Restringendo l’analisi alle sole agevolazioni edilizie, se i dati sui bonus utilizzati direttamente dai cittadini saranno disponibili solo in seguito all’elaborazione delle dichiarazioni dei redditi, sono già noti i numeri dei bonus ceduti: al 31 dicembre 2021, le prime cessioni e sconti in fattura comunicati all’Agenzia delle entrate attraverso l’apposita piattaforma telematica sono stati quasi 4,8 milioni per un controvalore complessivo di oltre 38,4 miliardi di euro. Nel dettaglio, le prime cessioni e sconti sono stati 0,1 milioni nel 2020 e 4,7 milioni nel 2021 per un controvalore, rispettivamente, di 0,6 miliardi nel 2020 e 37,8 miliardi nel 2021. Significativi i dati relativi a Superbonus e bonus facciate, che al 31 dicembre 2021 hanno fatto registrare cessioni e sconti per 13,4 e 13,6 miliardi di euro rispettivamente. A seguire l’ecobonus, con quasi 5,5 miliardi e il bonus Ristrutturazioni, con quasi 5 miliardi.
Importi e numero delle comunicazioni di prime cessioni e sconti, per tipologia di intervento:
Le frodi tramite crediti d’imposta inesistenti
“Sui bonus edilizi – ha detto il direttore Ruffini nel corso del suo intervento – si sono, purtroppo, registrati numerosi casi di frode”. L’attività di analisi e controllo svolta dall’Agenzia delle entrate, cui si sono aggiunte le segnalazioni di cittadini vittime inconsapevoli di raggiri, ha fatto emergere “un quadro preoccupante”. In particolare – ha detto Ruffini – “sono state riscontrate gravi irregolarità connesse alla creazione di crediti d’imposta inesistenti per importi di vari miliardi di euro che, dopo articolate concatenazioni di cessioni a società e persone fisiche interposte, sono stati in parte monetizzati presso istituti di credito o altri intermediari finanziari. In alcuni casi, i proventi delle frodi sono stati veicolati all’estero”.
Il bilancio dell’attività di analisi e controllo
Fino ad oggi, l’attività di analisi e controllo condotta dall’Agenzia delle entrate e dalla Guardia di Finanza ha consentito di individuare crediti d’imposta inesistenti (articoli 119 e seguenti del decreto “Rilancio”) per un ammontare complessivo di 4,4 miliardi di euro. Di questi importi 2,3 miliardi sono oggetto di sequestri preventivi da parte dell’Autorità giudiziaria; 160 milioni di euro sono stati sospesi e scartati dall’Agenzia sulla piattaforma “cessione crediti” grazie alle disposizioni introdotte con il decreto “Antifrodi”, che consente all’Agenzia di effettuare un controllo preventivo in presenza di profili di rischio; i restanti sono oggetto di indagini in corso e di richieste di sequestro preventivo inoltrate alle competenti Autorità giudiziarie, che porteranno, verosimilmente, a ulteriori sequestri.
Ultimi articoli
Normativa e prassi 12 Novembre 2026
Attestazione veicoli fuori uso: tariffe comunali fuori campo Iva
L’imposta sul valore aggiunto non si applica alle attività svolte dagli enti locali nell’esercizio di potestà pubbliche Quando un ente locale opera nell’esercizio di potestà pubbliche attribuite dalla legge, le relative attività non ricadono nell’ambito applicativo dell’Iva.
Normativa e prassi 11 Novembre 2026
Iva agevolata oppure ordinaria, decide la classificazione doganale
Aliquota senza sconti per il composto alimentare costituito esclusivamente da elementi chimici, la pollina di gallina utilizzata come fertilizzante beneficia invece del 4 per cento La corretta classificazione merceologica attribuita dall’Agenzia delle dogane e dei monopoli rappresenta il criterio decisivo per individuare l’aliquota Iva applicabile a molti prodotti.
Normativa e prassi 11 Novembre 2026
Auto cointestata al caregiver, sì alle agevolazioni fiscali
La cointestazione del veicolo al genitore caregiver fiscalmente a carico non preclude l’applicazione dell’Iva agevolata prevista per i familiari di persone con disabilità Ok alle agevolazioni fiscali in caso di intestazione di un’automobile al figlio con disabilità e alla madre, se entrambi a carico dell’acquirente.
Normativa e prassi 10 Novembre 2026
Concordato biennale rinnovato, pronti i codici per il ravvedimento
Dovranno essere indicati nel modello F24 in sezioni distinte a seconda della tipologia d’imposta che sostituiscono: “Erario” per le imposte sui redditi “Regioni” per l’Irap Con la risoluzione n.