
30 Ottobre 2026
Dividendi e catene societarie: i confini della clausola antiabuso
Con una recente pronuncia, la Corte di giustizia europea è tornata sul tema dell’applicazione illegittima della direttiva madre-figlia e sulla nozione di “beneficiario effettivo”
La cosiddetta“request for a preliminary ruling” è prevista dall’articolo 267 del Trattato sul funzionamento dell’Unione europea (Tfue) e permette a un giudice nazionale di uno Stato membro di sospendere un processo in corso e chiedere alla Corte di giustizia dell’Unione europea (Cgue) di chiarire come si deve interpretare una norma del diritto dell’Unione europea. In questo ambito, con la decisione (causa C-203/25) i giudici di Lussemburgo affermano che l’abuso della direttiva madre-figlia va accertato guardando all’intera catena di operazioni, anche oltre i confini dello Stato che applica la ritenuta.
Il caso concreto affrontato è il seguente. Una società fiscalmente residente in Lituania distribuisce dividendi alla propria controllante cipriota, la quale li trasferisce a un’ulteriore holding residente a Cipro. Quest’ultima mette poi a disposizione del socio persona fisica somme di denaro sotto forma di pagamenti di debiti, determinando, nella sostanza, il ritorno delle risorse finanziarie al soggetto che si colloca al vertice della catena partecipativa.
Considerate isolatamente, le singole operazioni possono apparire formalmente legittime. È tuttavia la loro valutazione complessiva, alla luce della funzione economica effettivamente perseguita e della ripartizione sostanziale dei poteri di disposizione sui redditi, a sollevare rilevanti interrogativi in ordine all’eventuale carattere abusivo della struttura.
Con la decisione del 15 ottobre 2026, la Corte di giustizia dell’Unione europea torna a esaminare il rapporto tra il divieto di abuso del diritto e la nozione di beneficiario effettivo (beneficial ownership), sviluppando ulteriormente i principi affermati nella nota giurisprudenza relativa ai cosiddetti Danish cases. La pronuncia si inserisce nel più ampio processo di definizione dei criteri attraverso i quali distinguere le strutture societarie riconducibili a legittime scelte organizzative e finanziarie da quelle che, pur rispettando formalmente le condizioni previste dalla normativa applicabile, risultano funzionalmente orientate all’ottenimento di un vantaggio fiscale indebito.
Il quadro normativo
La direttiva madre-figlia (direttiva 2011/96/UE) esonera da ritenuta i dividendi distribuiti da una società figlia alla propria controllante residente in un altro Stato membro, per evitare la doppia imposizione all’interno dei gruppi europei. Dopo le modifiche introdotte nel 2015 (direttiva 2015/121), l’articolo 1, paragrafi 2 e 3, impone agli Stati membri di negare i benefici della direttiva a una costruzione, o a una serie di costruzioni, che soddisfi due condizioni:
- è stata posta in essere con lo scopo principale, o uno degli scopi principali, di ottenere un vantaggio fiscale in contrasto con l’oggetto o la finalità della direttiva;
- non è “genuina”, cioè non risponde a valide ragioni commerciali che riflettano la realtà economica.
La norma precisa, inoltre, che una costruzione può comprendere più fasi o parti. Prima ancora di questa previsione espressa, del resto, il diritto dell’Unione conosceva già un principio generale di divieto di abuso: nessuno può avvalersi in modo abusivo o fraudolento delle norme europee.
Il precedente: i casi danesi
La Corte si era occupata del tema nelle sentenze riunite C-116/16 e C-117/16 (i cosiddetti “casi danesi”, del 2019). In quell’occasione i giudici avevano chiarito che:
- l’assenza di norme antiabuso nazionali o convenzionali non impedisce alle autorità di negare i benefici della direttiva a chi li invoca in modo abusivo
- l’abuso ha una componente oggettiva (le finalità della direttiva non sono state realizzate, pur nel rispetto formale delle regole) e una soggettiva (la volontà di ottenere il vantaggio con costruzioni puramente artificiose)
- esistono alcuni indici rivelatori: strutture meramente formali, ritrasferimento dei dividendi in tempi brevi, società percettrice priva del potere di disporre economicamente delle somme, attività limitata alla sola ricezione e girata dei dividendi, coincidenza temporale con l’entrata in vigore di nuove norme fiscali.
Va ricordato che quelle vicende riguardavano fatti antecedenti all’introduzione della clausola antiabuso nella direttiva. Nei casi danesi, inoltre, le società percettrici erano vere e proprie costruzioni di puro artificio.
La nuova decisione emersa dalla causa C 203-25
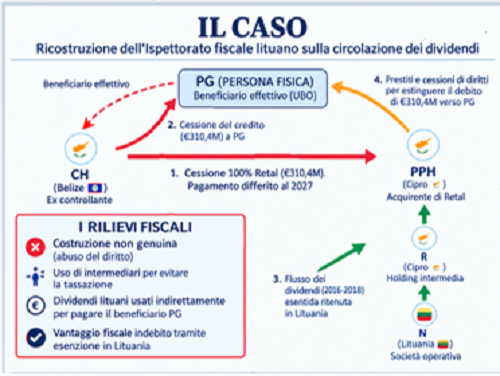
Tra il 2016 e il 2017, la società lituana N. distribuisce dividendi alla propria controllante, la cipriota R. Tra il 2017 e il 2018, R. trasferisce a sua volta i dividendi alla propria controllante, la cipriota PPH, che pochi mesi prima aveva acquistato l’intera partecipazione in R. dalla società beliziana CH. per un corrispettivo di 310,4 milioni di euro.
Un elemento centrale dell’operazione è rappresentato dal fatto che PG, persona fisica, era il beneficiario effettivo sia di CH sia di PPH. Secondo la ricostruzione dell’Ispettorato fiscale lituano, il pagamento del prezzo di cessione della partecipazione in R. era stato differito al 2027 e il credito vantato da CH nei confronti di PPH era stato successivamente ceduto a PG. Quest’ultimo era quindi divenuto creditore di PPH per l’importo corrispondente al prezzo di acquisto.
In seguito, PG ha ricevuto da PPH somme considerevoli, sotto forma di prestiti e cessioni di diritti, finanziate, secondo l’Ispettorato, attraverso i dividendi distribuiti dalle società lituane. Tali somme sarebbero state utilizzate per estinguere il debito di PPH nei confronti di PG, consentendo così a quest’ultimo di beneficiare indirettamente dei flussi finanziari originati dai dividendi.
Alla luce di questa sequenza di operazioni, l’Ispettorato ha ravvisato una costruzione non genuina, ritenendo che la struttura societaria e i trasferimenti finanziari fossero funzionali a conseguire un vantaggio fiscale indebito, consistente nell’esenzione dall’imposizione in Lituania dei dividendi distribuiti.
Dagli atti emerge inoltre che i dividendi distribuiti da R. corrispondevano a quanto R. aveva ricevuto dalle proprie controllate; PPH non aveva dipendenti e, dalla costituzione al 31 dicembre 2018, oltre il 99% dei suoi redditi era costituito da dividendi, poi retrocessi a PG attraverso la concessione di prestiti.
Sulla base di questi elementi l’amministrazione fiscale lituana ha negato l’esenzione da ritenuta prevista dall’articolo 5 della direttiva e ha applicato l’aliquota del 15% prevista dal diritto interno.
La decisione della Corte
Di seguito gli elementi innovativi emersi dalla decisione.
1. La clausola antiabuso della direttiva madre-figlia: rileva l’intera sequenza negoziale, non la sola attività della holding
La Corte di giustizia chiarisce che la clausola antiabuso della direttiva 2011/96/UE può applicarsi anche quando la società madre beneficiaria dei dividendi svolge un’effettiva attività economica e non costituisce una società “conduit” (parag. 61). La presenza di una struttura societaria reale, infatti, non esclude di per sé l’abusività di una sequenza di operazioni attraverso cui i dividendi vengono trasferiti alla persona che controlla, direttamente o indirettamente, le società coinvolte.
L’accertamento deve basarsi su una valutazione complessiva di tutti i fatti e le circostanze rilevanti, considerando anche le singole fasi della sequenza negoziale (parag.52).
Pertanto, l’effettivo svolgimento di un’attività economica da parte della società madre non è sufficiente, da solo, a escludere l’abuso, così come l’interposizione di una società “conduit” non costituisce un requisito necessario per configurarlo (parag. 62).
L’onere della prova è a carico dell’Amministrazione finanziaria che deve dimostrare gli elementi costitutivi della pratica abusiva, mentre la valutazione concreta compete al giudice nazionale (parag. 59).
Neppure la qualifica di “beneficial owner” garantisce automaticamente l’esenzione comunitaria, che non può comunque essere invocata per conseguire risultati contrari al diritto dell’Unione (parag. 69).
Pertanto, emerge che il divieto di abuso del diritto e la nozione di beneficiario effettivo (beneficial owner), anche se sovrapposti sulla base di taluni elementi fattuali, restando comunque concetti autonomi. La mancata qualifica della società percettrice come beneficiario effettivo è uno degli elementi che possono far emergere una condotta abusiva, ma non esaurisce tutte le possibili ipotesi di abuso. Ne consegue che nemmeno la disponibilità economica dei dividendi incassati dalla società madre costituisce una sorta di safe harbour, cioè un porto sicuro che metta al riparo dalle contestazioni.
2. La rilevanza degli importi trasferiti e della continuità dei flussi finanziari
Facendo seguito alla richiesta del giudice del rinvio, la Corte chiarisce che costituiscono indizi rilevanti della non genuinità di una sequenza negoziale sia la corrispondenza, anche integrale, tra gli importi dei dividendi distribuiti e le somme successivamente trasferite lungo la catena societaria, sia la continuità di tali trasferimenti nel tempo. Al contempo, gli stessi non possono avere natura di presunzione generale di abuso, sicché gli elementi costitutivi dell’abuso potrebbero essere presenti anche in assenza di tali elementi indiziari (parag. 75).
Difatti, la Corte precisa che, sebbene il rapido trasferimento dei dividendi a terzi possa costituire un indizio di abuso, non è necessario che i trasferimenti avvengano in un breve intervallo temporale. Anche movimenti finanziari periodici e protratti nel tempo possono inserirsi in una sequenza non genuina finalizzata a conseguire un vantaggio fiscale contrario agli obiettivi della direttiva madre-figlia (parag. 77).
L’Amministrazione finanziaria non può quindi limitare l’indagine al periodo immediatamente successivo alla distribuzione dei dividendi, ma deve esaminare tutti gli elementi rilevanti, comprese eventuali riorganizzazioni societarie e operazioni di finanziamento, al fine di accertare la sussistenza di una pratica abusiva (parag. 78).
3. L’applicazione della clausola antiabuso e il principio di proporzionalità: la rilevanza delle operazioni realizzate al di fuori dello Stato della fonte
Il giudice del rinvio chiedeva inoltre se la clausola antiabuso della direttiva madre-figlia, interpretata alla luce del principio di proporzionalità, consenta di applicare la ritenuta sui dividendi anche quando le operazioni non genuine siano state realizzate all’estero da soggetti non residenti, compreso il beneficiario finale del vantaggio fiscale, indipendentemente dalla fase della sequenza negoziale in cui tale vantaggio si concretizza.
La Corte, richiamando il considerando 8 della Direttiva 2015/112, chiarisce che l’Amministrazione finanziaria deve esaminare l’intera sequenza negoziale, comprese le operazioni effettuate all’estero, prima o dopo la distribuzione dei dividendi, anche quando il vantaggio fiscale sia conseguito dal soggetto che controlla il gruppo, anziché dalla società madre beneficiaria immediata (parag. 85).
Precisa, inoltre, che un’operazione inizialmente sorretta da valide ragioni commerciali può diventare non genuina qualora, in seguito a un mutamento delle circostanze, venga mantenuta senza che tali ragioni continuino a giustificarla.
Questo approccio è compatibile con il principio di proporzionalità, purché le misure adottate siano idonee a contrastare l’abuso e non eccedano quanto necessario. Infine, una volta accertata una pratica abusiva, le libertà di stabilimento e di circolazione dei capitali non possono essere invocate per sottrarsi alle conseguenze fiscali previste dalla normativa nazionale.
4. La consapevolezza della controllata non è necessaria
In ultimo, il giudice del rinvio chiede se sia possibile applicare una ritenuta alla fonte sui dividendi distribuiti a una società madre non residente senza dimostrare che la controllata fosse consapevole, o potesse esserlo, del carattere non genuino della catena di operazioni.
Con riferimento a tale elemento soggettivo dell’abuso, la Corte precisa che non è necessario che tale intento sia dimostrato in capo alla controllata che distribuisce i dividendi. È sufficiente che la consapevolezza, effettiva o potenziale, del carattere abusivo delle operazioni sia riscontrabile in almeno una delle società coinvolte oppure nella persona fisica che beneficia del vantaggio fiscale (parag. 98).
Cosa cambia per gruppi
La sentenza segue la linea già tracciata nella pronuncia C 228-24. In tale sentenza, la Corte ha analizzato l’applicazione della clausola antiabuso in un caso riguardante l’applicazione dell’esenzione dall’imposta sulle società, in capo alla società madre, sui dividendi distribuiti dalle società figlie di cui all’art. 4 della Direttiva Madre-figlia, anche qualora le società figlie non siano “conduit” e gli utili distribuiti a titolo di dividendi siano stati generati da attività da essere svolte.
In tal caso, la Corte ha affermato che la disposizione antiabuso contenuta nell’articolo 1, paragrafi 2 e 3, della medesima direttiva deve essere interpretata nel senso che essa non osta a una prassi nazionale secondo la quale a una società madre non è concessa, nel suo Stato membro di residenza, l’esenzione dall’imposta sulle società a titolo dei dividendi percepiti da una società figlia stabilita in un altro Stato membro per il motivo che tale società controllata è qualificata come una costruzione non genuina, in circostanze in cui detta società figlia non è una “conduit” e gli utili distribuiti a titolo di dividendi sono stati generati da attività da essa svolte, a condizione che sussistano gli elementi costitutivi di una pratica abusiva. Tale conclusione risulta coerente con il considerando 8 della direttiva del 2015 in base al quale la valutazione deve essere complessiva, estesa a tutte le fasi della costruzione e a tutti gli Stati coinvolti.
Sul piano operativo, i gruppi che adottano strutture con holding intermedie dovranno procedere a una ricostruzione analitica dei flussi finanziari derivanti dai dividendi, verificandone la destinazione e il collegamento con le altre operazioni del gruppo, incluse quelle realizzate al di fuori dell’Unione europea. Particolare attenzione dovrà essere riservata, ad esempio, all’impiego di tali somme per il rimborso di finanziamenti connessi a operazioni di riorganizzazione societaria o ad altre transazioni potenzialmente rilevanti ai fini dell’analisi antiabuso. La valutazione fiscale tenderà pertanto a concentrarsi sulla sostanza economica e sulla coerenza complessiva della sequenza negoziale, piuttosto che sulla sola struttura formale del gruppo.
Fonte: FiscoOggi
Ultimi articoli
Analisi e commenti 30 Ottobre 2026
Dividendi e catene societarie: i confini della clausola antiabuso
Con una recente pronuncia, la Corte di giustizia europea è tornata sul tema dell’applicazione illegittima della direttiva madre-figlia e sulla nozione di “beneficiario effettivo” La cosiddetta“request for a preliminary ruling” è prevista dall’articolo 267 del Trattato sul funzionamento dell’Unione europea (Tfue) e permette a un giudice nazionale di uno Stato membro di sospendere un processo in corso e chiedere alla Corte di giustizia dell’Unione europea (Cgue) di chiarire come si deve interpretare una norma del diritto dell’Unione europea.
Attualità 30 Ottobre 2026
Modello Redditi 2026, ultime ore per l’invio
Lunedì 2 novembre è l’ultimo giorno per presentare la dichiarazione tramite il modello Redditi 2026.
Attualità 29 Ottobre 2026
Agenzia delle entrate e Inps, il roadshow riparte dalle università
Dopo gli eventi presso le imprese, parte da Roma Tre la fase due del percorso informativo e formativo su fisco, previdenza e servizi digitali, che si rivolgerà ai giovani e farà tappa in diversi atenei Prende il via da Roma la seconda fase del Roadshow nazionale promosso da Agenzia delle entrate e Inps, dedicato ai temi del fisco, della previdenza e dei servizi digitali.
Normativa e prassi 28 Ottobre 2026
Azioni ai dipendenti non imponibili se l’offerta dei titoli è generalizzata
Il regime agevolativo che prevede l’esclusione dalla base imponibile del valore azionario è accessibile se i criteri di selezione dei destinatari non creano disparità o vantaggi individuali Un gruppo internazionale assegna gratuitamente lo stesso numero di titoli a circa l’85% del personale, richiedendo tre anni di servizio ed escludendo sette figure apicali già destinatarie di altri incentivi.