
14 Novembre 2025
Attenzione alle false comunicazioni di regolarizzazione wallet criptovalute
Arrivano per posta elettronica e consigliano di versare commissioni elevate per evitare presunte possibili problematiche legate al riciclaggio di denaro
Ulteriore segnalazione di phishing in circolazione. Con l’avviso del 14 novembre 2025 l’Agenzia avverte i cittadini su nuovi tentativi di truffa che hanno a tema la regolarizzazione di wallet di criptovalute. Il mezzo è ancora una volta la posta elettronica. I tentativi avvengono tramite recapito di e-mail da un sedicente Dipartimento Tax-Force Anti Money Laundering, del quale è impossibile trovare un riscontro dell’effettiva esistenza.
Di seguito il messaggio tipo recapitato:
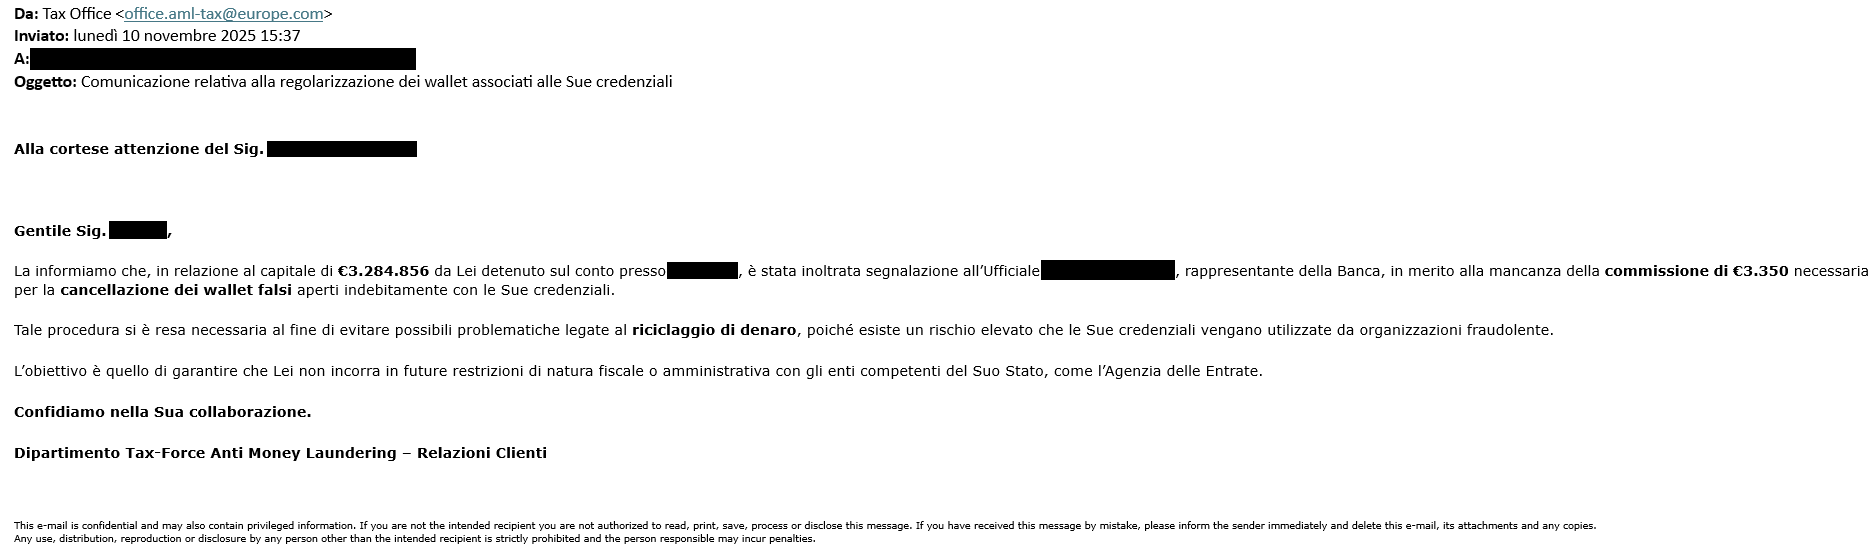
Il testo, come si può vedere, fa riferimento a presunte commissioni non pagate pari a 3.350 euro, necessarie alla cancellazione di fantomatici wallet che sarebbero stati aperti indebitamente con le credenziali della potenziale vittima. È inoltre precisato che la procedura di regolarizzazione non è obbligatoria, ma viene “caldamente” consigliata per evitare future restrizioni fiscali o amministrative rispetto a degli enti italiani, come la stessa Agenzia delle entrate, in quanto tali wallet verrebbero verosimilmente utilizzati da non precisate organizzazioni fraudolente.
Il phishing fa leva sulla gravità dell’accaduto e sulle relative pesanti ipotetiche conseguenze con il fine di instaurare un primo contatto con l’utente, raggiro spesso utilizzato per ottenere sia un ritorno economico che i dati sensibili della possibile vittima.
L’Amministrazione raccomanda, come sempre, di prestare massima attenzione qualora si ricevessero mail di questo genere e nel caso fossero recapitate di cestinarle immediatamente.
L’Agenzia delle entrate disconosce tali comunicazioni, rispetto alle quali si dichiara totalmente estranea. In caso di dubbi sulla veridicità di una nota ricevuta dall’Agenzia, per accertarne l’affidabilità, è bene consultare innanzitutto la pagina “Focus sul phishing” del sito dell’Agenzia, oppure è possibile rivolgersi ai contatti reperibili sempre sul portale istituzionale www.agenziaentrate.gov.it o direttamente all’ufficio territorialmente competente.
Ultimi articoli
Normativa e prassi 26 Ottobre 2026
Bonus carburante, pronto il codice per la compensazione del credito
Definite le modalità operative per utilizzare l’agevolazione destinata alle imprese colpite dal rincaro del gasolio.
Normativa e prassi 26 Ottobre 2026
Concordato biennale, via libera con Isa diverso tra ente e associato
Il decreto Omnibus ha introdotto un’eccezione alle preclusioni di accesso al Cpb previste nel caso del professionista che svolge attività anche in associazione con altri colleghi Un professionista che opera individualmente e partecipa anche a un’associazione professionale può aderire al concordato preventivo biennale senza vincoli collegati alla scelta operata dall’ente partecipato quando le attività esercitate risultano riconducibili a Isa differenti.
Normativa e prassi 26 Ottobre 2026
Buoni benzina per welfare aziendale: fringe benefit fuori dal reddito
L’emolumento finalizzato esclusivamente a promuovere il benessere, la fidelizzazione e la motivazione del personale coinvolto nel lavoro domenicale è escluso dalla tassazione Una società affidataria di servizi pubblici essenziali continuativi sette giorni su sette che intende istituire un sistema di welfare aziendale, attraverso l’assegnazione di buoni benzina o buoni spesa, per promuovere il benessere e la motivazione del personale tenuto al lavoro domenicale, potrà considerare tali “buoni” come fringe benefit, ed escluderli quindi dalla tassazione.
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.