
26 Marzo 2024
Dichiarazioni di enti e società – 5 le novità dei modelli Redditi 2024
Nell’ultimo degli approfondimenti sui modelli Redditi (Sc, Sp ed Enc) 2024, ci soffermiamo su due ulteriori novità, apportate dal decreto legislativo n. 1/2024, che, con l’articolo 13 ha previsto, in relazione alle dichiarazioni riguardanti i periodi d’imposta successivi a quello in corso al 31 dicembre 2022 (Redditi 2024), che la mancata indicazione dei crediti d’imposta derivanti da agevolazioni concesse agli operatori economici nelle dichiarazioni annuali (articoli 1, 4 e 8 del Dpr n. 322/1998), se spettanti, non comporta la decadenza dal beneficio. Tale disposizione ha recepito un principio già affermato in sede di risposte a interpello fornite dall’Agenzia delle entrate (cfr risposta n. 396/2021), nonché dalla giurisprudenza di legittimità.
Inoltre, ha precisato, però, che per i crediti d’imposta qualificati aiuti di Stato o aiuti de minimis (quelli di valore inferiore a 200mila euro) di cui all’articolo 10 del regolamento approvato con decreto n. 115/2017 del ministro dello Sviluppo economico, di concerto con i ministri dell’Economia e delle Finanze e delle Politiche agricole alimentari e forestali, resta ferma l’applicazione del comma 2 dell’articolo 17 del medesimo regolamento.
Il citato comma 2 prevede che, con riferimento agli aiuti de minimis, l’inadempimento degli obblighi di registrazione per essi previsti, da effettuarsi entro l’esercizio finanziario successivo a quello della fruizione da parte del soggetto beneficiario ovvero, per gli aiuti fiscali, entro l’esercizio finanziario successivo a quello di presentazione della dichiarazione fiscale, nella quale gli aiuti individuali sono dichiarati, determina l’illegittimità della fruizione dell’aiuto individuale. Sempre l’articolo 10 prevede, tra l’altro, che ai fini dei controlli previsti, gli aiuti individuali non subordinati all’emanazione di provvedimenti di concessione o di autorizzazione alla fruizione comunque denominati si intendono concessi e sono registrati, nel Registro nazionale degli aiuti di Stato, nell’esercizio finanziario successivo a quello della fruizione da parte del soggetto beneficiario. Gli aiuti fiscali aventi medesime caratteristiche si intendono concessi e sono registrati, nel Registro nazionale aiuti, nell’esercizio finanziario successivo a quello di presentazione della dichiarazione fiscale nella quale sono dichiarati.
L’altro intervento, che ha comportato una modifica del modello Redditi SC 2024 è contenuto nel comma 3 dell’articolo 15 del decreto legislativo n. 1/2024.
Il legislatore ha semplificato le modalità di esercizio dell’opzione per il regime speciale civile e fiscale previsto dall’articolo 1, commi da 119 a 141-bis, della legge n. 296/2006, per le società per azioni che svolgono in via prevalente l’attività di locazione immobiliare (Siiq o Siinq a seconda della circostanza che siano o meno quotate). L’opzione, da esercitare entro la fine del periodo d’imposta precedente a quello dal quale la società intende avvalersene, è stata possibile con una apposita comunicazione (cfr provvedimenti del 28 novembre 2007 e del 18 dicembre 2015 del direttore dell’Agenzia delle entrate).
Ora, a decorrere dalle opzioni da esercitarsi per i periodi d’imposta successivi a quello in corso al 31 dicembre 2024, si consente di esercitare l’opzione tramite la dichiarazione dei redditi.
È stato, quindi, modificato il quadro OP, dedicato alle opzioni, introducendo un apposito prospetto.
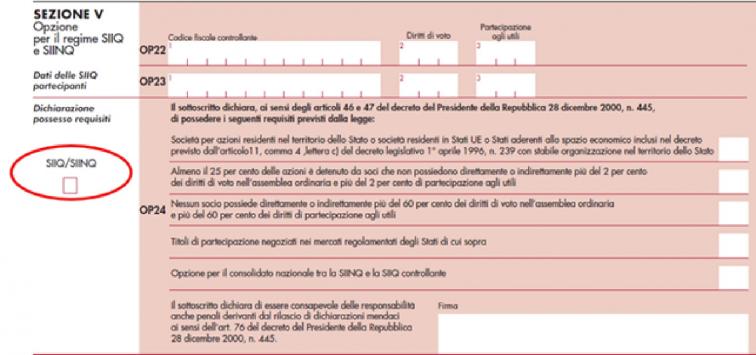
Di particolare attenzione, la casella “SIIQ/SIINQ” che va “targata” con il codice 1, nel caso si tratti di “SIIQ” o il codice 2, in caso di “SIINQ”. Il rigo OP24 rappresenta una dichiarazione sostitutiva, ai sensi degli articoli 46 e 47 del Dpr n. 445/2000, nella quale si attesta il possesso dei requisiti richiesti. Se, al momento dell’esercizio dell’opzione, uno o più requisiti non siano ancora posseduti, la corrispondente casella non va compilata. In tale ipotesi, il contribuente, dovrà comunicare successivamente all’Agenzia delle entrate il possesso di tali requisiti utilizzando la comunicazione.
I requisiti partecipativi devono essere verificati entro il primo periodo d’imposta per cui si esercita l’opzione. Tuttavia, alle società che al termine del primo periodo d’imposta abbiano realizzato il solo requisito del 25% (almeno il 25% delle azioni deve essere detenuto da soci che non possiedono al momento dell’opzione, direttamente o indirettamente, più del 2% dei diritti di voto nell’assemblea ordinaria e più del 25% dei diritti di partecipazione agli utili) è consentito verificare l’ulteriore requisito partecipativo del 60% (nessuno dei soci deve possedere, direttamente o indirettamente, più del 60% dei diritti di voto nell’assemblea ordinaria e più del 60% dei diritti di partecipazione agli utili) nei due esercizi successivi.
Quindi, la Siinq, nei primi due righi (OP22 e OP24), indica, oltre al codice fiscale della Siiq controllante e delle altre Siiq partecipanti, che, congiuntamente alla controllante, possiedono almeno il 95% dei diritti di voto e di partecipazione agli utili della Siinq, nelle colonne 2 e 3, rispettivamente, la percentuale dei diritti di voto e di partecipazione agli utili posseduti da ogni Siiq partecipante.
fine
La prima puntata è stata pubblicata giovedì 14 marzo 2024
La seconda puntata è stata pubblicata lunedì 18 marzo 2024
La terza puntata è stata pubblicata mercoledì 20 marzo 2024
La quarta puntata è stata pubblicata venerdì 22 marzo 2024
Ultimi articoli
Normativa e prassi 23 Ottobre 2026
Ravvedimento e concordato: le regole per sanare gli anni passati
L’opzione per regolarizzare le annualità dal 2020 al 2023 può essere esercitata dal 1° gennaio al 15 marzo 2027 Con un provvedimento del 23 ottobre 2026, il direttore dell’Agenzia delle entrate ha definito modalità e termini per accedere al ravvedimento speciale previsto dall’articolo 29 del Dlgs n.
Normativa e prassi 23 Ottobre 2026
Erasmus Mundus, borsa senza Irpef Il master Ue supera il test fiscale
Con la risposta a interpello n. 187/2026, l’Amministrazione riconosce la continuità tra i programmi europei Erasmus+ e Emjm e conclude per l’esenzione dal prelievo sul reddito Borse per master internazionali: riconosciuta l’esenzione Irpef dei sostegni economici erogati agli studenti delle università e delle istituzioni di alta formazione artistica, musicale e coreutica (Afam) per l’intera durata del programma Erasmus+.
Normativa e prassi 23 Ottobre 2026
Gmt: conta il bilancio approvato. Oic 34 rilevante solo a confronto
Le rettifiche derivanti dai nuovi criteri di contabilizzazione non incidono sulla verifica dei requisiti previsti dalla disciplina internazionale, per l’applicazione della global minimum tax In caso di adozione del nuovo principio contabile Oic 34, la rideterminazione retroattiva dei ricavi non può essere utilizzata per modificare l’esito della verifica della soglia dimensionale richiesta dalla disciplina della global minimum tax (Gmt).
Attualità 23 Ottobre 2026
Phishing: false regolarizzazioni sulla dichiarazione dei redditi
Una finta comunicazione dell’Agenzia, che arriva via mail, induce i destinatari a fare dei pagamenti online per saldare presunti importi dovuti L’Agenzia delle entrate, con l’avviso del 23 ottobre 2026, mette in guarda i contribuenti su una campagna di phishing veicolata tramite mail che utilizza indebitamente il nome e l’immagine dell’Amministrazione finanziaria per indurre i destinatari a effettuare pagamenti non dovuti.