
20 Ottobre 2022
Report sui mutui ipotecari 2022, focus sul capitale finanziato
Anche in questa edizione, il Rapporto mutui ipotecari 2022, pubblicato oggi sul sito dell’Agenzia delle Entrate nella sezione dedicata all’Osservatorio del mercato immobiliare, riserva un capitolo all’analisi della destinazione del capitale finanziato a fronte dell’iscrizione di un mutuo ipotecario.
Con riferimento al capitale finanziato nel 2021 è individuata quanta parte è destinata a tornare nel mercato immobiliare e quanta parte è destinata al finanziamento di attività economiche non connesse al mercato immobiliare.
In relazione alla destinazione del finanziamento convenzionalmente, gli atti di mutuo sono distinti in atti destinati al “mercato A”, al “mercato C” e altro come riassunto nello schema di seguito:
| Mercato A | Atti di ipoteca che contengono, in tutto o in parte, unità immobiliari alle quali sia stato possibile associare una compravendita |
| Mercato C | Atti di ipoteca per i quali non è stata riscontrata alcuna compravendita nel mercato immobiliare |
| Altri Mercati Situazioni “Miste” | Atti di ipoteca per i quali solo una parte del capitale finanziato ha trovato corrispondenza nelle compravendite immobiliari, in forma diretta (con oggetto gli stessi immobili ipotecati) o indiretta (con oggetto immobili diversi da quelli ipotecati). |
Nel corso del 2021 gli immobili oggetto di ipoteca sono stati oltre un milione, circa 200mila in più, (25,8% rispetto al 2020), per un totale di oltre 101 miliardi di capitale di debito finanziato (+29,5% rispetto al 2020).
Il 45,7% del capitale concesso a garanzia in atti di mutuo ipotecario, circa 46 miliardi di euro, è assorbito dal Mercato A, ovvero utilizzo per l’acquisto di un immobile mentre il 34% circa, poco più di 34 miliardi di euro, è destinato ad altre attività, Mercato C. La restante parte, a destinazione mista, pesa per il restante 20,4% del capitale e tra queste, il caso in cui solo parte delle unità immobiliari ipotecate è stata oggetto di compravendita, denominato Mercato AC, detiene la quota maggiore di capitale, 6,4%.
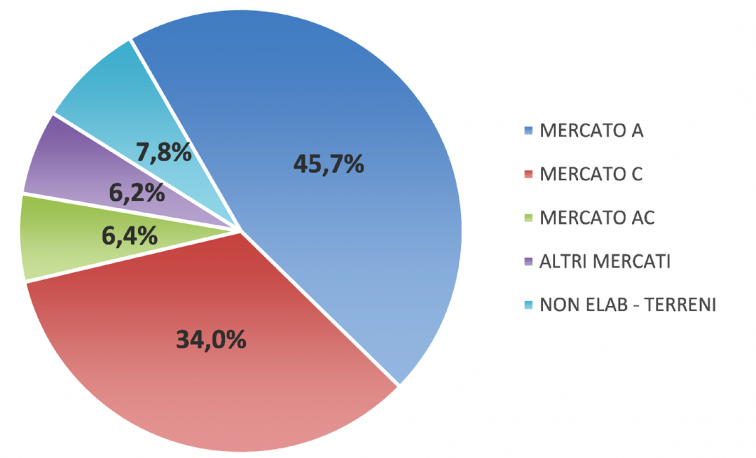
Figura 1- Distribuzione del capitale erogato per destinazione del finanziamento
Rispetto al 2020, nel Mercato A si osserva una crescita accentuata di capitale finanziato in misura del 36%, mentre nel Mercato C la variazione rilevata è più contenuta, +16,2 per cento. Si conferma, di fatto, come la crescita del capitale finanziato è utilizzata, nel 2021, in prevalenza, per compravendite immobiliari.
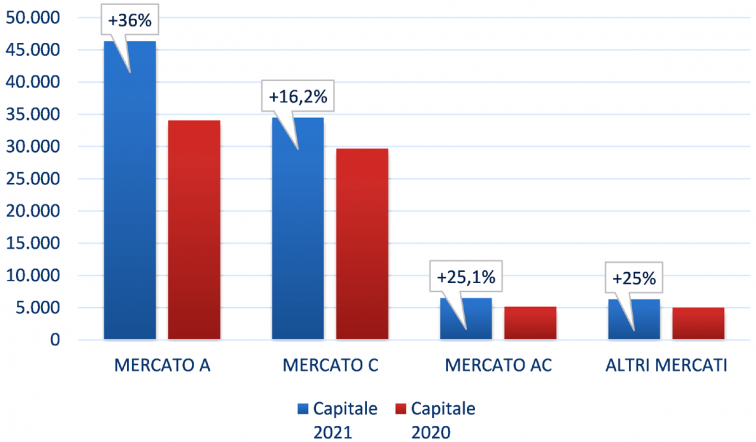
Figura 2- Capitale erogato per destinazione del finanziamento – Variazione tendenziale annua
In termini di numero di immobili ipotecati l’espansione che si registra nel 2021 è del 37% (circa 165mila unità in più) per il Mercato A, mentre si registra una lieve contrazione -1,1% (circa 2.200 unità in meno) per il Mercato C.
Dei 46 miliardi destinati a finanziare il mercato immobiliare (Mercato A) la quota maggiore, oltre l’88%, è destinata all’acquisto di abitazioni e relative pertinenze (atti RES e RES PLUS). Di contro, relativamente ai mutui ipotecari non destinati all’acquisto di immobili, solo per il 25% dei circa 34 miliardi di euro di capitale finanziato si è trattato di atti nei quali le garanzie sono immobili residenziali (e pertinenze); per la restante quota di capitale, circa 26 miliardi di euro, gli immobili ipotecati sono soprattutto unità immobiliari dei settori produttivo, terziario-commerciale e terreni (atti NON RES).
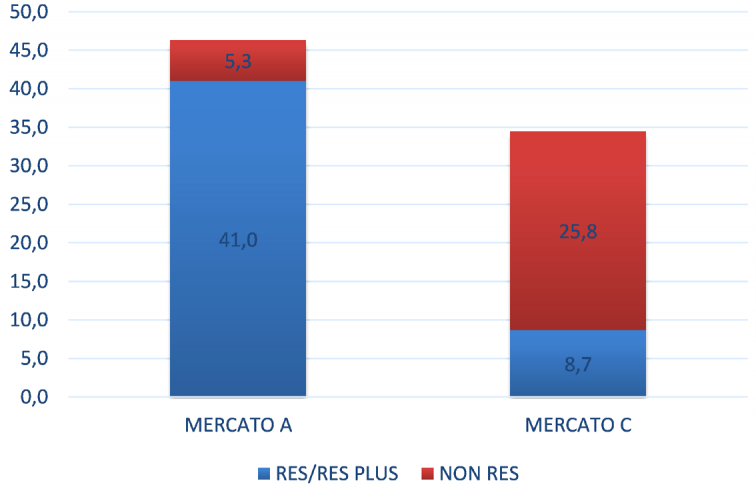
Figura 3 – Capitale erogato per tipologia di atto – Miliardi di euro
Per aree geografiche, il capitale erogato destinato al Mercato A mostra variazioni simili rispetto al 2020, comprese tra il 34% circa del Nord e il 40% del Centro; al contrario, per il Mercato C, si registra una espansione nell’area del Centro (+16%) e una leggera contrazione nel Nord (-1,7%) e nel Sud (-4,6%).
Nelle otto grandi città, il capitale erogato che finanzia il mercato immobiliare si conferma in quota superiore a quella osservata a livello nazionale (circa il 50%, rispetto al 45,7% del dato nazionale). Come per il 2020, Palermo e Genova sono le città in cui il peso del capitale destinato al Mercato A è molto più elevato (oltre il 70% del totale), mentre a Milano, Roma e Firenze i mutui ipotecari che finanziano altre attività economiche arrivano a superare il 30% del capitale totale.
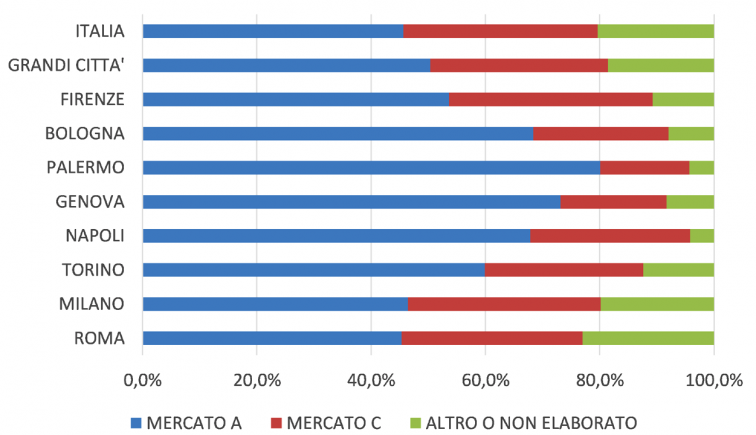
Figura 4 – Distribuzione del Capitale erogato per destinazione del finanziamento – Grandi Città
In termini di variazioni percentuali, rispetto al 2020, nel complesso delle otto grandi città, i finanziamenti destinati al mercato immobiliare presentano un tasso più basso rispetto al dato nazionale, +34%, mentre quelli destinati ad altre attività economiche presentano un tasso più elevato, + 20%. Nel dettaglio delle città, rileviamo il segno negativo di Bologna (-21,9%) e Milano (-1,1%) nel Mercato C, e, nello stesso mercato di destinazione dei finanziamenti, il dato ampiamente positivo di Torino (+100%) e Napoli (+140%).
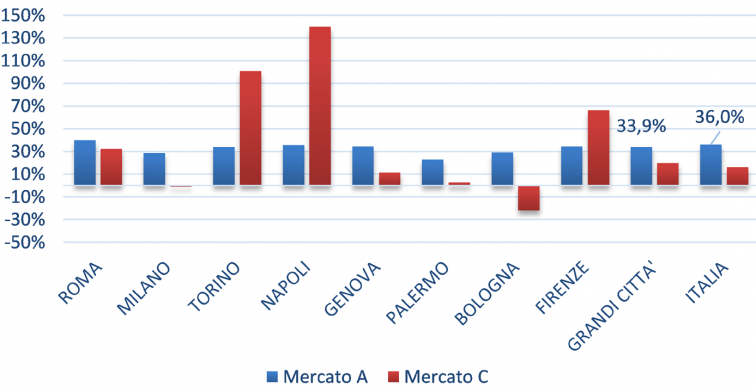
Figura 5 – Variazione tendenziale annua del Capitale per destinazione del finanziamento – Grandi Città
Ultimi articoli
Normativa e prassi 10 Novembre 2026
Concordato biennale rinnovato, pronti i codici per il ravvedimento
Dovranno essere indicati nel modello F24 in sezioni distinte a seconda della tipologia d’imposta che sostituiscono: “Erario” per le imposte sui redditi “Regioni” per l’Irap Con la risoluzione n.
Attualità 10 Novembre 2026
Inps, da novembre i pagamenti della “somma non imponibile”
L’Istituto nazionale di previdenza chiarisce che l’erogazione dell’agevolazione sarà automatica soltanto per le prestazioni non pensionistiche corrisposte direttamente dall’Istituto L’Inps definisce le modalità operative per il riconoscimento della nuova “somma non imponibile” prevista dalla legge di bilancio 2025 a favore dei titolari di redditi di lavoro dipendente con reddito complessivo annuo non superiore a 20mila euro.
Normativa e prassi 10 Novembre 2026
Esenti i trasferimenti immobiliari collegati alla crisi coniugale
Il passaggio dell’appartamento dal figlio al padre può beneficiare del regime di favore se costituisce parte essenziale dell’assetto patrimoniale definito in sede di scioglimento del matrimonio Con la risposta ad interpello n.
Normativa e prassi 9 Novembre 2026
Aliquote Iva: in quattro interpelli le risposte dell’Agenzia delle entrate
Le richieste di chiarimento riguardano le aliquote dell’imposta sul valore aggiunto da applicare alle cessioni di prodotti agricoli, integratori alimentari e dispositivi medici Con le risposte a interpello numero 203, 204, 205 e 206 del 9 novembre 2026, l’Agenzia delle entrate individua il corretto regime Iva applicabile ad alcune tipologie di beni.