
21 Ottobre 2026
Global minimum tax: dichiarazione più snella
Semplificazione degli obblighi dichiarativi, maggiore qualità dei dati e nuove prospettive per l’applicazione dell’imposta minima globale
L’attuazione della Global minimum tax sta entrando in una fase in cui l’attenzione si sposta progressivamente dalla definizione delle regole sostanziali alla loro applicazione concreta. Accanto alla determinazione dell’imposizione integrativa dovuta nei diversi ordinamenti, assumono un’importanza crescente gli obblighi informativi, la qualità dei dati trasmessi dalle imprese multinazionali e la capacità delle amministrazioni fiscali di utilizzare tali informazioni per le proprie attività di controllo.
In questo contesto, la comunicazione GloBe information return (Gir) rappresenta uno strumento fondamentale per assicurare trasparenza ed effettività del nuovo sistema impositivo. La Gir consente, infatti, di raccogliere le informazioni necessarie per verificare l’applicazione delle regole GloBe, ricostruire il calcolo dell’aliquota effettiva di imposizione nelle diverse giurisdizioni e individuare le eventuali situazioni nelle quali risulta dovuta un’imposizione integrativa.
Lo scorso 11 settembre, l’Ocse ha pubblicato nuove linee guida amministrative (Global Minimum Tax: Inclusive Framework releases a package to strengthen consistency and certainty for MNEs and jurisdictions) volte a disciplinare il trattamento delle imposte esplicitamente condizionate (vedi articolo “Global minimum tax, giro di vite Ocse sulle imposte adottate “su misura”), e l’impiego dei principi contabili locali ai fini dell’applicazione di una Qdmtt.
Tra le misure volte a rafforzare l’uniformità applicativa e la certezza del diritto nell’attuazione della Global minimum tax, l’Inclusive framework ha provveduto ad aggiornare la GloBe information return (Gir), che andiamo a esaminare.
Una rendicontazione differenziata in funzione dei Safe harbour
La versione aggiornata della GloBe information return (Gir) recepisce le semplificazioni introdotte dal pacchetto side-by-side, approvato dall’Inclusive framework nel gennaio 2026.
Tali modifiche si applicheranno esclusivamente alle Gir presentate con riferimento agli esercizi fiscali aventi inizio il 31 dicembre 2025 o in data successiva.
Un aggiornamento rilevante riguarda le modalità di compilazione della Gir in presenza di specifici Safe harbour (Tax Challenges Arising from the Digitalisation of the Economy – GloBE Information Return (September 2026) | OECD) nei confronti dei quali sono previste specifiche modalità di rendicontazione, che incidono su diverse sezioni della dichiarazione: il Simplified Etr Safe harbour, il Substance-based tax incentive (SbtI Safe harbour), il side-by-side (SbS) Safe harbour e l’Upe Safe harbour.
Simplified Etr Safe harbour: minori oneri informativi
Per il Simplified effective tax rate Safe harbour (Simplified Etr Safe harbour), l’opzione va comunicata nella sezione 2 della Gir, dedicata ai Safe harbour giurisdizionali e alle esclusioni (Jurisdictional Safe harbours and exclusions). È inoltre prevista l’introduzione di una nuova tabella nell’ambito della medesima sezione, destinata a raccogliere le informazioni necessarie a documentarne l’ammissibilità.
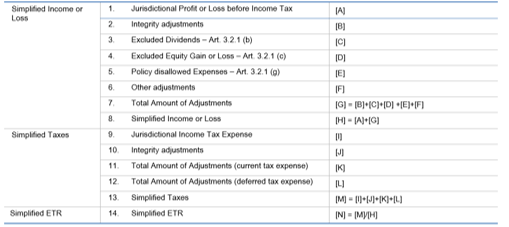
L’elemento maggiormente rilevante riguarda la semplificazione degli oneri informativi; infatti, non è più richiesta la rendicontazione analitica per singola entità costitutiva (Constituent entity-by-constituent entity reporting) da riportare nella sezione 3, dedicata al calcolo GloBe.
Maggiore visibilità sugli incentivi fiscali
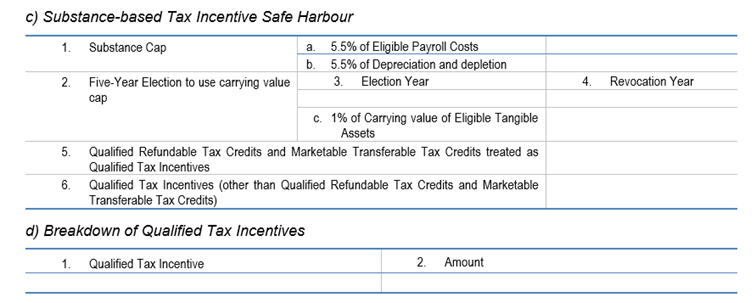
Anche con riferimento al SbTi Safe harbour, l’esercizio dell’opzione deve essere comunicato nella sezione 2 del modello. Inoltre, la sezione 3 è stata integrata con nuovi campi destinati a recepire gli aggiustamenti relativi agli incentivi fiscali qualificati (Qti), rilevanti ai fini della determinazione del reddito GloBe giurisdizionale e delle imposte rilevanti rettificate (Adjusted covered taxes).
Semplificazione della struttura dichiarativa
Per quanto concerne il side-by-side Safe harbour (Sbs Safe harbour) l’opzione deve essere indicata nella sezione 1, dedicata alla struttura societaria. L’aggiornamento ha inoltre introdotto una significativa semplificazione con riferimento alla riduzione delle informazioni da comunicare.
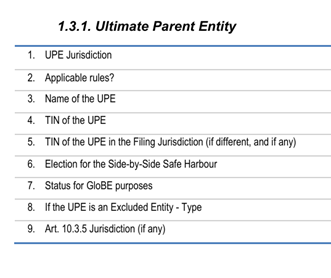
Per l’Upe Safe harbour, l’opzione deve essere indicata nella sezione 2.
GIR, aggiornati schema XML e Guida utente: le novità OCSE per gli scambi di informazioni
Il 21 ottobre l’Ocse ha pubblicato una versione aggiornata dello schema Xml, della Gir e della relativa guida utente, strumenti fondamentali per la trasmissione e lo scambio delle informazioni nell’ambito del secondo pilastro della riforma fiscale internazionale (GloBe Information return (Pillar two) Xml schema, October 2026 | Oecd).
L’aggiornamento recepisce le modifiche introdotte a seguito dell’adozione del side-by-side package, oltre a includere una serie di miglioramenti tecnici destinati a rendere più efficace la gestione dei flussi informativi tra le amministrazioni fiscali.
La nuova documentazione introduce lo schema Xml Gir versione 2.0, che sostituisce la precedente struttura tecnica pubblicata a gennaio 2025.
L’Ocse ha previsto un periodo transitorio per consentire alle amministrazioni fiscali e agli operatori economici di adeguare i sistemi informatici, i processi e le procedure interne. Per tale motivo, la precedente versione dello schema Xml Gir (versione 1.0), insieme alla relativa guida utente pubblicata nel gennaio 2025, continuerà a essere utilizzata per gli scambi di informazioni fino al 15 giugno 2028. Fino a tale data, i soggetti interessati potranno quindi continuare a fare riferimento agli standard attualmente in vigore.
A partire dal 25 giugno 2028 entreranno invece pienamente in applicazione il nuovo schema Xml Gir versione 2.0 e la guida utente aggiornata. Da quel momento, tutti gli scambi di informazioni dovranno essere effettuati utilizzando il nuovo standard, compresi quelli relativi alle modifiche, integrazioni o correzioni di dati già trasmessi in precedenza tra le giurisdizioni aderenti.
Fonte: FiscoOggi
Ultimi articoli
Attualità 21 Ottobre 2026
Forfettari, al via la consultazione sul limite massimo di ricavi/compensi
In un questionario i contribuenti interessati potranno esprimersi sugli effetti dell’innalzamento a 85mila euro della soglia prevista, avvenuto con la legge di bilancio 2023, e proporre nuove modifiche Parte da oggi, 21 ottobre 2026, la consultazione pubblica promossa dal dipartimento delle Finanze per raccogliere le opinioni degli operatori sugli effetti dell’innalzamento a 85mila euro della soglia di ricavi e compensi prevista per l’accesso al regime forfettario, introdotto con la legge di bilancio 2023.
Analisi e commenti 21 Ottobre 2026
Global minimum tax: dichiarazione più snella
Semplificazione degli obblighi dichiarativi, maggiore qualità dei dati e nuove prospettive per l’applicazione dell’imposta minima globale L’attuazione della Global minimum tax sta entrando in una fase in cui l’attenzione si sposta progressivamente dalla definizione delle regole sostanziali alla loro applicazione concreta.
Normativa e prassi 21 Ottobre 2026
Crisi d’impresa e insolvenza, l’Agenzia torna sul Codice
Analizzati gli istituti del sovraindebitamento e definito il ruolo del Fisco nelle valutazioni relative a consumatori, imprenditori minori ed esdebitazione dei contribuenti incapienti Prosegue il percorso di confronto e approfondimento dell’Agenzia delle entrate sulle disposizioni del Codice della crisi d’impresa e dell’insolvenza (Dlgs n.
Attualità 21 Ottobre 2026
Un nuovo alert phishing dall’Agenzia, ancora in scena falsi rimborsi Irpef
Il link contenuto nella e-mail ingannevole collega a un sito che dopo aver genericamente richiamato un credito d’imposta chiede dati personali come i riferimenti bancari L’Agenzia delle entrate avverte che è ancora in corso la campagna di phishing basata su falsi rimborsi dell’Imposta sul reddito delle persone fisiche (Irpef) già segnalata con gli avvisi del 31 agosto e 16 settembre 2026.