
26 Maggio 2022
Il non residenziale torna a crescere: il punto sulle principali città
I dati del Rapporto immobiliare annuale dedicato al settore non residenziale, redatto a dall’Osservatorio del mercato immobiliare, in collaborazione con l’Associazione italiana leasing (Assilea), mostrano, ormai, il pieno superamento della situazione critica del 2020, indotta, come tutti sappiamo, non da dinamiche interne al mercato immobiliare, ma dall’impatto delle misure restrittive imposte dal governo.
In realtà, già gli ultimi mesi del 2020 avevano mostrato segnali di normalizzazione, e il 2021 ha, di fatto, segnato la ripresa della fase espansiva del ciclo immobiliare bruscamente interrotta l’anno precedente, almeno dal punto di vista dei volumi compravenduti. In termini di quotazioni medie, infatti, la tendenza generale, da circa un decennio, è di segno negativo, presumibilmente anche per effetto dell’onda lunga della grave crisi di fine anni 2000 mai completamente assorbita.
Come da tradizione, all’interno del Rapporto sono state oggetto di specifico approfondimento, oltre alle aggregazioni macro-territoriali e regionali, anche le dinamiche che hanno caratterizzato i principali mercati urbani e provinciali.
A seguire, una sintesi di alcune delle principali informazioni relative proprio a questo tipo di scala di mercato, con riferimento ai tre principali segmenti analizzati (rispettivamente uffici, negozi e settore produttivo) rinviando al testo integrale per un approfondimento più completo ed esauriente.
Uffici
Il segmento degli uffici ha segnato, nel 2021, un incremento aggregato rispetto all’anno precedente del 30,7%; ancor più significativo, tuttavia, il confronto con l’ultima rilevazione pre-Covid, quella del 2019, che mostra un incremento comunque consistente pari al 17,8% (il doppio confronto accompagna l’intera pubblicazione, consentendo una più autentica comprensione delle effettive dinamiche rilevate).
In particolare, il focus territoriale si è concentrato sulle dodici città con popolazione superiore alle 250mila unità.
In termini assoluti, Milano si è confermata ampiamente il mercato più consistente, con 1.164 unità compravendute, più del doppio di Roma (517) e circa cinque volte Torino (233).
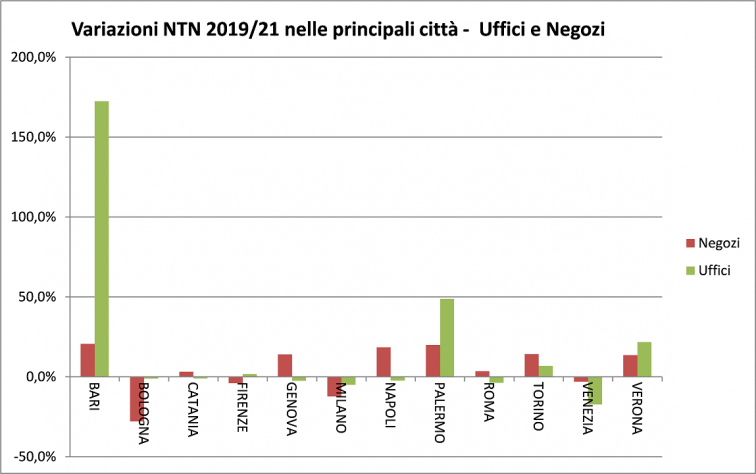
In termini relativi, ovvero rapportando il numero di compravendite all’entità dello stock potenzialmente disponibile, risulta invece Bari la città più dinamica nel 2021, con il 4,6% dell’intero patrimonio di uffici coinvolto in scambi (a Milano il 3,08%, nelle altre città meno), con un numero di compravendite quasi triplicato nel capoluogo pugliese (+197,4% rispetto al 2020, +172% rispetto al 2019).
In generale, tuttavia, si rileva una forte disomogeneità, con ben sette città su dodici che non sono state in grado di recuperare i volumi di scambi pre-Covid. Il Rapporto, del resto, fotografa chiaramente come la ripresa sia stata molto più incisiva nei piccoli comuni e più incerta nei comuni capoluogo (il tasso di crescita dei primi risulta infatti doppio rispetto a quello di questi ultimi).
In termini di quotazioni, c’è un solo caso di incremento rispetto al 2020, ma rilevante, perché coincide con Milano (+2,7%); le altre città presentano valori stabili o in calo (a Roma il calo più consistente, -3,6%).
Negozi
Il secondo dei segmenti analizzati, quello dei negozi, ha mostrato, a livello aggregato, una dinamica in termini di volumi simile a quella degli uffici (+17,3% rispetto al 2019, +36,9% rispetto al 2020), con una certa omogeneità anche alla scala delle macroaree territoriali.
L’analisi delle principali città, inevitabilmente, sconta una maggiore disomogeneità, pur fotografando una tendenza di segno positivo piuttosto solida.
I tre mercati più consistenti restano quelli di Roma, Milano e Torino, rispettivamente con 2.074, 1.768 e 1.023 unità compravendute; nel confronto con il 2019, solo Torino registra tra questi un’espansione consistente (+14,2%), Roma cresce del 3,5%, Milano addirittura fatica a tornare ai livelli pre-Covid (-12,4%).
Le variazioni relative alle quotazioni medie risultano tutte stabili (Milano e Venezia) o negative. Unica eccezione Verona, che segna un leggero incremento (+0,8%).
Settore produttivo
Il terzo, e ultimo, segmento di mercato non residenziale approfondito nel Rapporto è quello in cui la tendenza espansiva è più decisa (+24,5% il volume di compravendite rispetto al 2019, +41,6% rispetto al 2020).
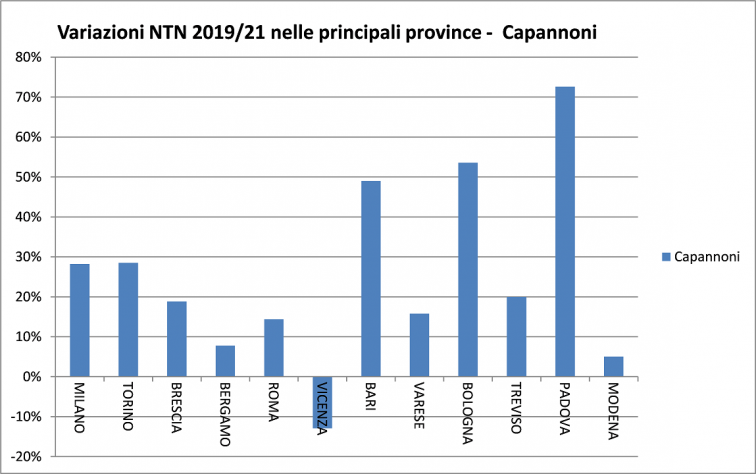
In questo caso, in considerazione della specifica natura del segmento, l’approfondimento territoriale non è stato condotto sui principali comuni capoluogo, ma sulle province (sempre dodici) che presentano il più alto stock relativo. Le province in oggetto, come facilmente prevedibile, sono concentrate per lo più nel Centro-Nord, con le sole eccezioni di Bari e di Roma.
Il dato provinciale conferma la tendenza generale, con una prevalenza assoluta del segno positivo e con tassi quasi tutti a doppia cifra anche nel confronto biennale, a partire da Milano, che si conferma la più dinamica (1.291 unità compravendute, +28,2% rispetto al 2019, +63,5% rispetto al 2020); l’unica provincia che ancora non è riuscita a recuperare il volume di compravendite pre-Covid è quella di Vicenza (-12,9%).
Le quotazioni risultano in metà dei casi sostanzialmente stabili (a Milano +0,1%), nell’altra metà in calo (-7,8% a Varese, -3,8% a Brescia, -3,4%% a Torino).
Ultimi articoli
Normativa e prassi 15 Settembre 2026
Trattamento accessorio dipendenti Pa: sostitutiva al 15% con soglia sul 2026
L’Agenzia, in assenza di una specifica indicazione della norma, chiarisce il periodo di imposta a cui deve essere imputato il limite reddituale di 50 mila euro per poter accedere all’agevolazione Con la risposta n.
Attualità 15 Settembre 2026
Credito d’imposta librerie 2026: è ora di presentare le richieste
Il contributo sarà calcolato sulla base dei costi sostenuti dagli esercenti nel 2025 per mantenere aperto e svolgere l’attività presso uno specifico punto vendita Anche quest’anno settembre è il mese in cui si riapre la possibilità per le librerie di beneficiare del tax credit loro dedicato.
Attualità 15 Settembre 2026
Si torna in classe, riparte Fisco e Scuola
Anche quest’anno Agenzia delle entrate e Agenzia delle entrate-Riscossione mettono a disposizione delle scuole progetti e materiali didattici per portare l’educazione fiscale tra i banchi Con l’inizio dell’anno scolastico 2026/2027, l’Agenzia delle Entrate e Agenzia delle entrate-Riscossione riprendono le attività di educazione fiscale nelle scuole.
Analisi e commenti 14 Settembre 2026
Iva erroneamente detratta, regole nel segno della Ue
Il Dlgs n. 87/2024 ha recepito gli orientamenti della Corte di giustizia europea e della Corte di cassazione italiana ridefinendo il sistema sanzionatorio in chiave di neutralità e proporzionalità Il destino dell’Iva erroneamente addebitata in fattura e il conseguente ripristino del principio di neutralità costituiscono da tempo oggetto di un vivace confronto tra giurisprudenza interna ed europea.